Jak nauczyć dziecko oszczędzać pieniądze od małego
Jak nauczyć dziecko oszczędzać: cele dopasowane do wieku, podział kieszonkowego, dopłata rodzica i widoczne oszczędności, gdy płaci się telefonem.
Autor: Famiyo Editorial Team5 min czytania
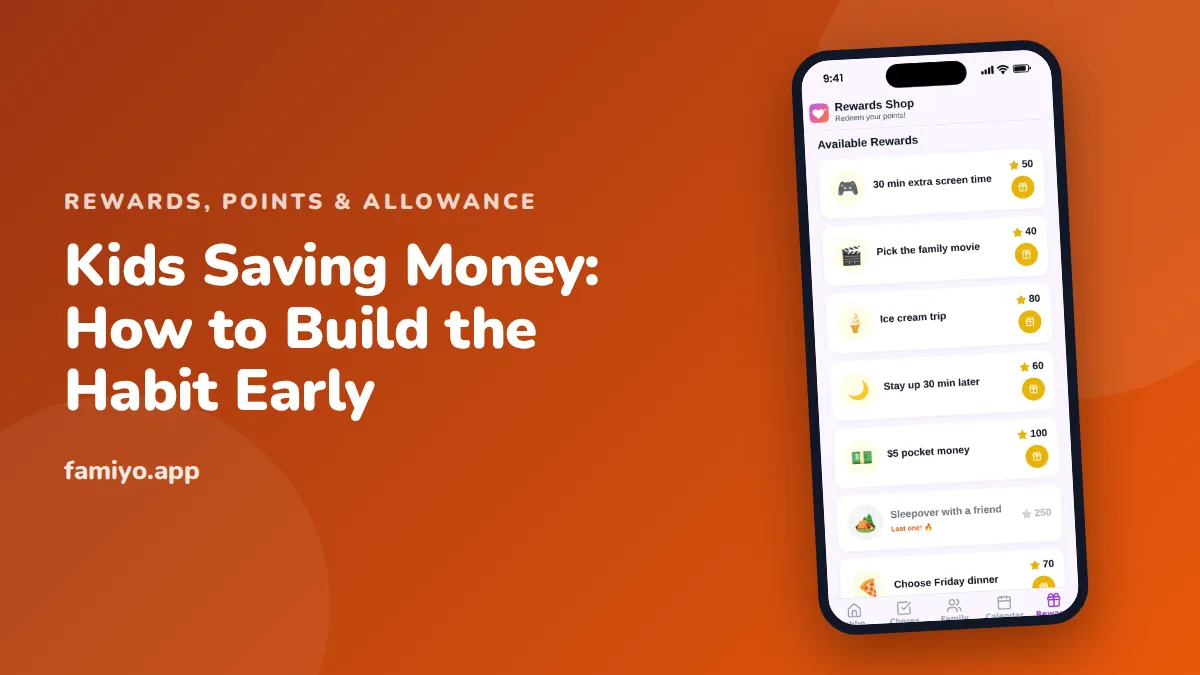
Mówienie dziecku „oszczędzaj” rzadko działa. Oszczędzanie ma sens dla dziecka dopiero wtedy, gdy wpływają jakieś pieniądze, jest konkretny cel i widać, jak stosik rośnie. Ten poradnik pokazuje, jak ustawić te trzy rzeczy na każdym etapie wieku i jak sprawić, żeby oszczędzanie było prawdziwe także dla dzieci, które prawie nie widzą gotówki.
Dlaczego większość dzieci nie oszczędza sama z siebie
Oszczędzanie to wybór późniejszej nagrody zamiast szybszej. Młodszym dzieciom przychodzi to trudno i to normalne. Ich poczucie czasu jest jeszcze krótkie, a „za sześć tygodni” brzmi tak samo jak „nigdy”. Nasz poradnik o odraczaniu gratyfikacji u dzieci wyjaśnia, jak ta umiejętność rośnie z wiekiem i praktyką.
Jest też bariera praktyczna. Dziecko nie poćwiczy oszczędzania bez regularnych własnych pieniędzy. Gotówka od cioci na urodziny raz w roku to za mało powtórzeń. Dzieci uczą się oszczędzać tak samo jak wszystkiego innego: robiąc to co tydzień, popełniając drobne błędy i próbując od nowa.
No i problem cyfrowy. Wiele rodzin płaci kartą albo telefonem, więc dzieci rzadko widzą, jak pieniądze przechodzą z rąk do rąk. Dla siedmiolatka przyłożenie telefonu do terminala wygląda jak zakupy za darmo. Oszczędzanie trzeba uczynić widocznym celowo.
Jak wygląda oszczędzanie w różnym wieku
| Wiek | Wielkość pierwszego celu | Jak długo czekać | Gdzie leżą pieniądze |
|---|---|---|---|
| 3–5 lat | 2–5 USD | 1–2 tygodnie | Przezroczysty słoik na półce |
| 6–8 lat | 10–25 USD | 3–6 tygodni | Słoiki lub koperty oraz zapisany rachunek |
| 9–12 lat | 30–100 USD | 1–3 miesiące | Dziecięce konto lub aplikacja do kieszonkowego, sprawdzana co tydzień |
| 13+ lat | 100 USD lub więcej | Kilka miesięcy | Konto oszczędnościowe, do którego nastolatek loguje się samodzielnie, i ewentualnie karta debetowa na wydatki |
To punkty wyjścia, a nie sztywne reguły. Dziecko, które jeszcze nigdy nie oszczędzało, powinno zacząć od krótkiego, łatwego sukcesu w każdym wieku. Dziesięciolatek, który w dwa tygodnie uzbiera 15 USD, nauczy się więcej niż ten, który w połowie drogi do 150 USD się podda.
Tempo wyznacza kwota, która wpływa. Typowe tygodniowe kieszonkowe to 3–7 USD w wieku 5–7 lat, 7–10 USD w wieku 8–10 lat, 10–15 USD w wieku 11–13 lat i 15–25 USD od 14. roku życia. Jeśli dziecko zarabia też na obowiązkach, uczciwe stawki opisujemy w poradniku ile płacić dzieciom za obowiązki.
Pierwszy cel oszczędnościowy w 6 krokach
- Wybierzcie jedną rzecz, której dziecko chce. Niech wybierze samo. Konkretna zabawka, gra albo wyjście sprawdzają się dużo lepiej niż „coś fajnego kiedyś”.
- Sprawdźcie prawdziwą cenę, razem z podatkiem i przesyłką. Zapiszcie ją tam, gdzie dziecko ją zobaczy.
- Policzcie razem. „Hulajnoga kosztuje 40 USD. Odkładasz 4 USD tygodniowo. Ile to tygodni?” Wychodzi dziesięć, a wspólne liczenie sprawia, że cel staje się prawdziwy.
- Uwidocznijcie go. Wydrukuj zdjęcie rzeczy i przyklej je do słoika albo ustaw je jako obrazek celu w aplikacji. Narysuj prosty pasek z dziesięcioma kratkami i zamalowuj jedną po każdej wypłacie.
- Ustalcie zasady przed pierwszą wpłatą. Na przykład: oszczędności odkłada się najpierw, słoik stoi na półce, a wypłata wymaga jednego dnia oczekiwania.
- Uczcijcie zakup. Idźcie razem do sklepu, niech dziecko samo poda pieniądze albo przyłoży kartę, i nazwij to, co zrobiło: „Dziesięć tygodni odkładania i się udało.”
Po pierwszym celu od razu wybierzcie następny, najlepiej trochę większy i trochę dłuższy.
Wydaję, oszczędzam, dzielę się: podział, który działa sam
Najłatwiej zautomatyzować oszczędzanie, dzieląc każdą wpłatę w chwili, gdy wpływa. Dla młodszych dzieci często stosuje się podział: 50% na wydawanie, 40% na oszczędzanie i 10% na dzielenie się.
Przy kieszonkowym 6 USD tygodniowo wygląda to tak: 3 USD trafia do słoika „wydaję”, 2,40 USD do słoika „oszczędzam”, a 0,60 USD do słoika „dzielę się”. Jeśli ułamki są niewygodne, zaokrąglij do 3, 2 i 1 USD. Pierwszy słoik dziecko może wydać na cokolwiek, drugi idzie na bieżący cel, a trzeci zbiera na darowiznę lub prezent, który dziecko samo wybierze.
Przy cyfrowych pieniądzach ustaw ten sam podział jako trzy osobne salda, czyli „skarbonki”. Wiele dziecięcych aplikacji bankowych na to pozwala, a niektóre dzielą wpłaty automatycznie. Jeśli Twoja nie, przelej część na oszczędności zaraz po wypłacie, na oczach dziecka. Uczysz nawyku „najpierw odkładam”, więc kolejność ma znaczenie.
Starsze dzieci mogą przejąć podział na siebie. Jedenasto- czy dwunastolatkowi powiedz, że musi odkładać co najmniej 30%, a resztę niech rozdzieli samo. Własna decyzja buduje tę umiejętność.
Dopłata i odsetki: niech czekanie się opłaca
Dziecko szybciej czuje korzyść z oszczędzania, gdy pieniądze rosną. Dopłata od rodzica robi to w sposób zrozumiały dla dziecka.
Dwie proste opcje:
- Dopłata do wpłaty. Za każdego dolara, który dziecko odłoży na cel, dokładasz 50 centów. Dziewięciolatek odkładający 5 USD tygodniowo dostaje 7,50 USD tygodniowo na cel i cel pojawia się szybciej.
- Odsetki od rodzica. Na koniec każdego miesiąca dodaj 5% lub 10% tego, co leży w słoiku oszczędności. Prawdziwe odsetki w banku są dużo niższe i możesz to dziecku powiedzieć, ale hojna rodzinna stawka czyni pojęcie odsetek namacalnym. Dziesięć procent z 40 USD to 4 USD, a to dziecko zauważy.
Ustal limit, żeby dopłata była dla Ciebie osiągalna, na przykład do 5 USD miesięcznie. Dopłacaj tylko do pieniędzy, które naprawdę zostały odłożone, a nie do tych wpłaconych i wypłaconych następnego dnia. Nagradzasz w ten sposób czekanie, czyli właśnie tę umiejętność.
Zachcianki i cele, które się sypią
Dziecko będzie chciało dobrać się do słoika. Spodziewaj się tego i zdecyduj z wyprzedzeniem, jak zareagujesz.
Pomaga zasada ostudzenia: przed każdą wypłatą powyżej kilku dolarów czekajcie jeden dzień (dwa dni przy większych kwotach). Wiele zachcianek mija przez noc. Jeśli następnego dnia chęć nie znika, niech dziecko zdecyduje.
Jeśli wyda oszczędności na coś, co okaże się rozczarowaniem, oprzyj się pokusie, by to odkupić. Zadaj neutralne pytanie: „Czy było warto czekać te cztery tygodnie?” Cokolwiek odpowie, samo to przemyślało. Dzieci, które w wieku 8 lat popełniają małe błędy z pieniędzmi, mają zwykle mniej dużych w wieku 18.
A gdy cel utknie, zmniejsz go. Wybierzcie coś tańszego albo podzielcie duży cel na pierwszy etap. Cel, którego nigdy się nie osiąga, uczy, że oszczędzanie nie działa.
Odkładanie punktów w Famiyo
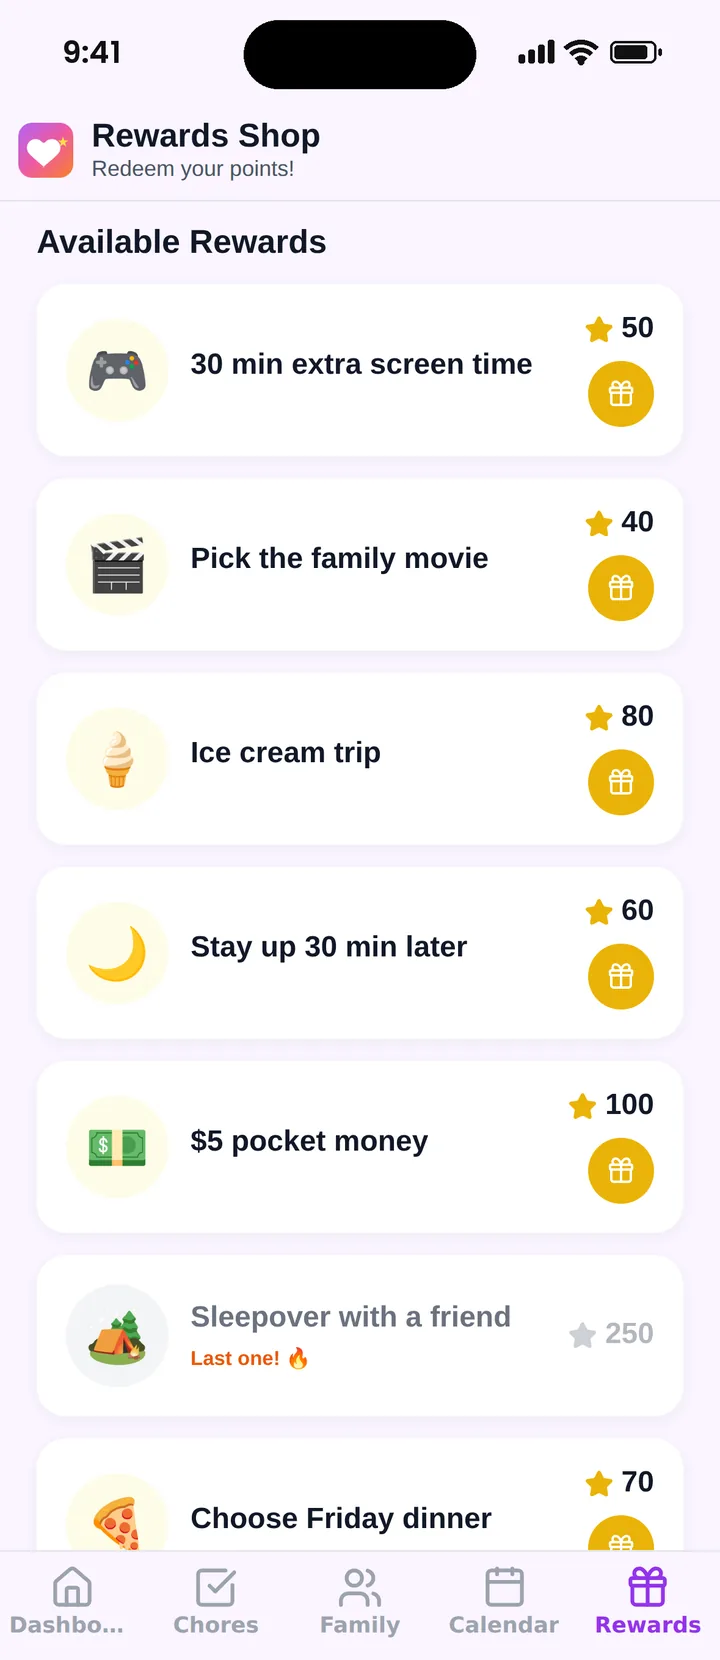
Famiyo to darmowa aplikacja rodzinna na iPhone’a i Androida, która łączy wspólny kalendarz rodzinny, zadania z punktami i sklep z nagrodami. Dzieci dołączają kodem, bez adresu e-mail. Aplikacja nie przechowuje pieniędzy, ale daje młodszym dzieciom bezpieczny sposób na ćwiczenie oszczędzania. Dzieci zbierają punkty za zadania, a Ty zapełniasz sklep z nagrodami rzeczami do wydania, także kieszonkowym, jeśli chcesz (na przykład 1 USD za 100 punktów), które potem wypłacasz gotówką lub przelewem. Postaw kilka tanich nagród obok jednej większej, na którą trzeba zbierać punkty 3–4 tygodnie, a dziecko musi wybrać między wydaniem teraz a odkładaniem. Przy odbieraniu nagrody widzi, ile punktów mu zostanie. Aplikacje, które zarządzają prawdziwymi pieniędzmi, znajdziesz w zestawieniu najlepszych aplikacji do kieszonkowego dla dzieci.
W tym tygodniu poproś dziecko, by wskazało jedną rzecz, którą chciałoby kupić, sprawdźcie razem cenę i policzcie, ile tygodni to zajmie.
Najczęstsze pytania
W jakim wieku dziecko może zacząć oszczędzać?
Około 3–5 lat to dobry start, gdy tylko dziecko rozumie, że za monety można coś kupić. Pierwsze cele niech będą malutkie i bliskie, na przykład zabawka za 3 USD w tydzień lub dwa. Dłuższe cele i prawdziwe konto w banku mają więcej sensu od 8–9 lat.
Ile kieszonkowego dziecko powinno odkładać?
Dla młodszych dzieci często stosuje się podział: 50% na wydawanie, 40% na oszczędzanie i 10% na dzielenie się. Dokładne liczby są mniej ważne niż nawyk: stała część odkładana za każdym razem, gdy wpadają pieniądze, zanim cokolwiek zostanie wydane.
Czy pozwolić dziecku wydać oszczędności na coś głupiego?
Zwykle tak, jeśli rzecz jest bezpieczna, a pieniądze należą do dziecka. Rozczarowujący zakup za własne oszczędności uczy więcej niż każde kazanie. Przed większymi wydatkami możesz zaproponować dzień lub dwa namysłu, a potem pozwolić dziecku zdecydować.
Co lepsze dla dziecka: skarbonka czy aplikacja bankowa?
Małe dzieci zwykle lepiej uczą się na czymś, co widać i można dotknąć, na przykład na przezroczystym słoiku. Od około 8 lat dobrze sprawdza się dziecięca aplikacja bankowa lub do kieszonkowego, pod warunkiem że dziecko regularnie zagląda na saldo i rozumie, że te cyfry to prawdziwe pieniądze.
Wypróbuj Famiyo z rodziną
Zadania z punktami, sklep z nagrodami dla dzieci i jeden wspólny kalendarz rodzinny. Konfiguracja zajmie kilka minut.
Darmowa do pobrania • Bez karty kredytowej • Na iOS i Androida