Taschengeld für Jugendliche: Wie viel, wie oft, wofür?
Taschengeld für Jugendliche: Richtwerte pro Alter, wöchentlich oder monatlich zahlen, was es abdecken soll und welche Regeln für Ausgaben am Handy helfen.
Von Famiyo Editorial Team6 Min. Lesezeit
Etwa ab 13 ändern sich die Geldfragen. Es geht nicht mehr um Süßigkeiten an der Kasse, sondern um Essen mit Freunden, Spielwährung, ein Streaming-Konto, das „alle anderen haben“, und einen Hoodie, der mehr kostet, als ein Hoodie deiner Meinung nach kosten sollte. In diesem Ratgeber erfährst du, wie viel Taschengeld Jugendliche typischerweise bekommen, wie oft du es zahlst, was es in welcher Phase abdecken sollte und welche Regeln auch dann funktionieren, wenn das meiste Geld am Handy ausgegeben wird.
Wie viel Taschengeld für Jugendliche?
Die gängige Faustregel lautet 1 USD pro Woche für jedes Lebensjahr, also 15 USD pro Woche mit 15. Das ist ein Startpunkt, kein Standard. Typische Wochenbeträge sehen so aus:
| Alter | Üblicher Wochenbetrag | Regel 1 USD pro Jahr | Etwa pro Monat |
|---|---|---|---|
| 13 | 10–15 USD | 13 USD | 43–65 USD |
| 14 | 15–25 USD | 14 USD | 65–108 USD |
| 15 | 15–25 USD | 15 USD | 65–108 USD |
| 16 | 15–25 USD | 16 USD | 65–108 USD |
| 17 | 15–25 USD | 17 USD | 65–108 USD |
(Die Monatswerte ergeben sich aus dem Wochenbetrag mal 52, geteilt durch 12, gerundet.)
Nach 14 verändert sich die Spanne kaum noch. Mit dem Alter sollte sich eher ändern, was das Geld abdeckt. Ein 14-jähriges Kind mit 15 USD pro Woche, das nur Snacks und Spiele kauft, ist in einer ganz anderen Lage als ein 17-jähriges Kind mit 25 USD pro Woche, das auch Fahrtkosten und einen Teil der Kleidung bezahlt.
Drei Dinge bestimmen deinen Betrag: was das Taschengeld abdecken soll, was die Dinge bei euch wirklich kosten und was euer Familienbudget jede Woche ohne Groll verkraftet. Wenn du auch mit jüngeren Kindern bei null anfängst, findest du in unserer Übersicht wie viel Taschengeld nach Alter die Beträge ab 5 Jahren.
Wöchentlich, alle zwei Wochen oder monatlich?
Mit 13 und 14 Jahren funktioniert wöchentlich am besten. Ein Monat ist eine lange Strecke, wenn man gerade erst lernt, sich das Geld einzuteilen. Und wenn es schon an Tag 9 weg ist, lernen Jugendliche vor allem, dass die nächsten drei Wochen langweilig werden.
Ab etwa 15 lohnt sich die Umstellung auf alle zwei Wochen oder monatlich. Das sieht mehr nach Gehalt aus und zwingt zum Planen: Wenn das Konzert am 25. ist, muss das Geld bis dahin reichen. Kündige die Umstellung ein paar Wochen vorher an und mach sie zu Monatsbeginn.
Egal welcher Rhythmus: Zahle immer am gleichen Tag und automatisiere es, wenn du kannst. Ein Dauerauftrag von deinem Konto aufs Konto deines Kindes vergisst nichts, braucht keine Erinnerung und erspart dir die Frage „Kann ich mein Taschengeld haben?“ komplett. Viele Banken bieten Konten für Jugendliche mit Karte an, bei denen Eltern mitsehen können. Wenn deine Bank das tut, ist es eine praktische Möglichkeit, mit echtem digitalem Geld zu üben, während du noch siehst, was passiert.
Was soll das Taschengeld abdecken?
Halte das schriftlich fest und besprich es gemeinsam mit deinem Kind. Die meisten Streitigkeiten ums Taschengeld drehen sich in Wahrheit darum, dass unklar ist, wofür es reichen soll. So kannst du die Kosten Schritt für Schritt abgeben:
| Ausgabe | 13–14 | 15–16 | 17 |
|---|---|---|---|
| Snacks, Essen im Freundeskreis | Jugendliche zahlen | Jugendliche zahlen | Jugendliche zahlen |
| Spiele, In-App-Käufe, Spielwährung | Jugendliche zahlen | Jugendliche zahlen | Jugendliche zahlen |
| Kino, Veranstaltungen, Hobby-Extras | Eltern und Jugendliche teilen | Jugendliche zahlen | Jugendliche zahlen |
| Geschenke im Freundeskreis | Eltern zahlen | Jugendliche zahlen | Jugendliche zahlen |
| Musik- oder Video-Abos | Eltern zahlen | Jugendliche zahlen ihre Extras selbst | Jugendliche zahlen ihre Extras selbst |
| Kleidung über das Nötigste hinaus | Eltern zahlen | Jugendliche zahlen | Jugendliche zahlen |
| Sprit, Fahrten, Bus und Bahn | Eltern zahlen | Eltern zahlen | Jugendliche zahlen einen Teil |
| Schulsachen, Basiskleidung, Gesundheitskosten | Eltern zahlen | Eltern zahlen | Eltern zahlen |
Die letzte Zeile bleibt bei dir. Taschengeld ist Übungsgeld, und das Nötigste sollte nicht davon abhängen, ob ein 15-jähriges Kind gut gehaushaltet hat. Ein eigenes Kleidungsbudget ist eine separate Frage, und manche Familien regeln es mit einem eigenen Monatsbetrag.
Regeln für Ausgaben am Handy
Das meiste Geld von Jugendlichen verschwindet heute über das Handy, und dadurch wird es unsichtbar. Ein paar Regeln machen es wieder greifbar:
- Alle In-App-Käufe gehen vom Taschengeld ab. Keine Ausnahmen für „es waren doch nur 2 USD“.
- Aktiviere für jüngere Jugendliche die Kaufgenehmigung in den Familieneinstellungen deines App Stores. Beide großen App Stores haben Familieneinstellungen, mit denen Eltern Käufe freigeben oder ablehnen.
- Mach einmal im Monat gemeinsam mit deinem Kind einen Abo-Check. Öffne die Abo-Liste, lies jede Zeile laut vor und kündige alles, was niemand genutzt hat.
- Lass dein Kind einmal pro Woche den Kontostand nachsehen und die Zahl laut sagen. Zehn Sekunden, ohne Vortrag. Zu sehen, wie die Zahl schrumpft, hat früher das Bargeld ganz von allein erledigt.
- Standardmäßig gibt es keine Vorschüsse. Wenn du eine Ausnahme machst, schreib die Rückzahlung auf und zieh sie von der nächsten Auszahlung ab.
Taschengeld und Aufgaben: koppeln oder nicht?
Alltägliche Aufgaben für die Familie, etwa die eigene Wäsche waschen, das Zimmer aufräumen und beim Abendessen helfen, sollten selbstverständlich und unbezahlt sein. Sie gehören zum Leben in einem Haushalt, und wer sie bezahlt, lädt die Frage ein: „Was kriege ich dafür, dass ich die Spülmaschine ausräume?“
Für Jugendliche funktioniert diese Lösung gut: ein Grundtaschengeld, das nicht an Aufgaben hängt, plus bezahlte Extra-Jobs obendrauf. Als grobe Orientierung zahlen kleine Extra-Jobs oft 0,25 bis 1 USD und große 2 bis 5 USD. Auto waschen, die Garage ausmisten oder den Kühlschrank gründlich putzen eignen sich gut als bezahlte Extras. Die Grundaufgaben bleiben unbezahlt.
Budgetieren lernen mit einem Beispiel
Nehmen wir an, dein 15-jähriges Kind bekommt 20 USD pro Woche, also etwa 87 USD im Monat. Eine einfache Aufteilung, die auch bei jüngeren Kindern gut klappt, ist ein guter Anfang: 50 % ausgeben, 40 % sparen und 10 % abgeben. Jugendliche können sie anpassen, sobald sie sie ausprobiert haben. Bei 87 USD sind das etwa 43 USD zum Ausgeben, 35 USD zum Sparen und 9 USD zum Abgeben.
Der Ausgeben-Teil deckt ab, was ihr in der Tabelle vereinbart habt. Der Spar-Teil geht an etwas Bestimmtes, das dein Kind selbst wählt, etwa ein neues Headset oder eine Reise im Sommer, denn Sparen ohne Ziel hält selten lange. Wenn das Geld vor dem nächsten Zahltag alle ist, lass es alle sein. Diese Woche ohne Geld lehrt mehr als jedes Gespräch. In unserem Ratgeber zum Belohnungsaufschub bei Kindern erfährst du, warum dieses kleine Unbehagen hilft.
Wenn dein Teenager mehr Taschengeld will
Das kommt bestimmt, meist direkt nachdem jemand aus dem Freundeskreis einen höheren Betrag erwähnt hat. Behandle es wie eine echte Verhandlung, denn auch das ist eine nützliche Übung. Bitte dein Kind, mit Antworten wiederzukommen: Was deckt das aktuelle Taschengeld ab, wo reicht es nicht und was würde es dafür übernehmen, etwa die eigenen Abos oder Fahrtkosten? Entscheidet dann gemeinsam und pass den Betrag einmal im Jahr an, zum Beispiel zum Geburtstag, statt immer dann, wenn das Geld knapp wird. Auf „Alle kriegen mehr als ich“ passt eine Antwort wie: „Kann sein. Zeig mir, was du davon bezahlen würdest, dann schauen wir uns die Zahlen an.“
Wenn dein Kind einen Job bekommt
Ein erster Job verändert die Rechnung, aber streich das Taschengeld nicht in derselben Woche. Frühe Jobs haben oft unregelmäßige Zeiten, und wenn das Taschengeld sofort wegfällt, fühlt sich Arbeiten schnell sinnlos an. Verschiebe lieber die Kosten: Sobald dein Kind verdient, können Fahrtkosten und Kleidung auf den Verdienst übergehen, und das Taschengeld kann über einige Monate schrumpfen. Sprich darüber, bevor das erste Gehalt kommt, nicht danach.
Punkte, Belohnungen und Taschengeld in Famiyo
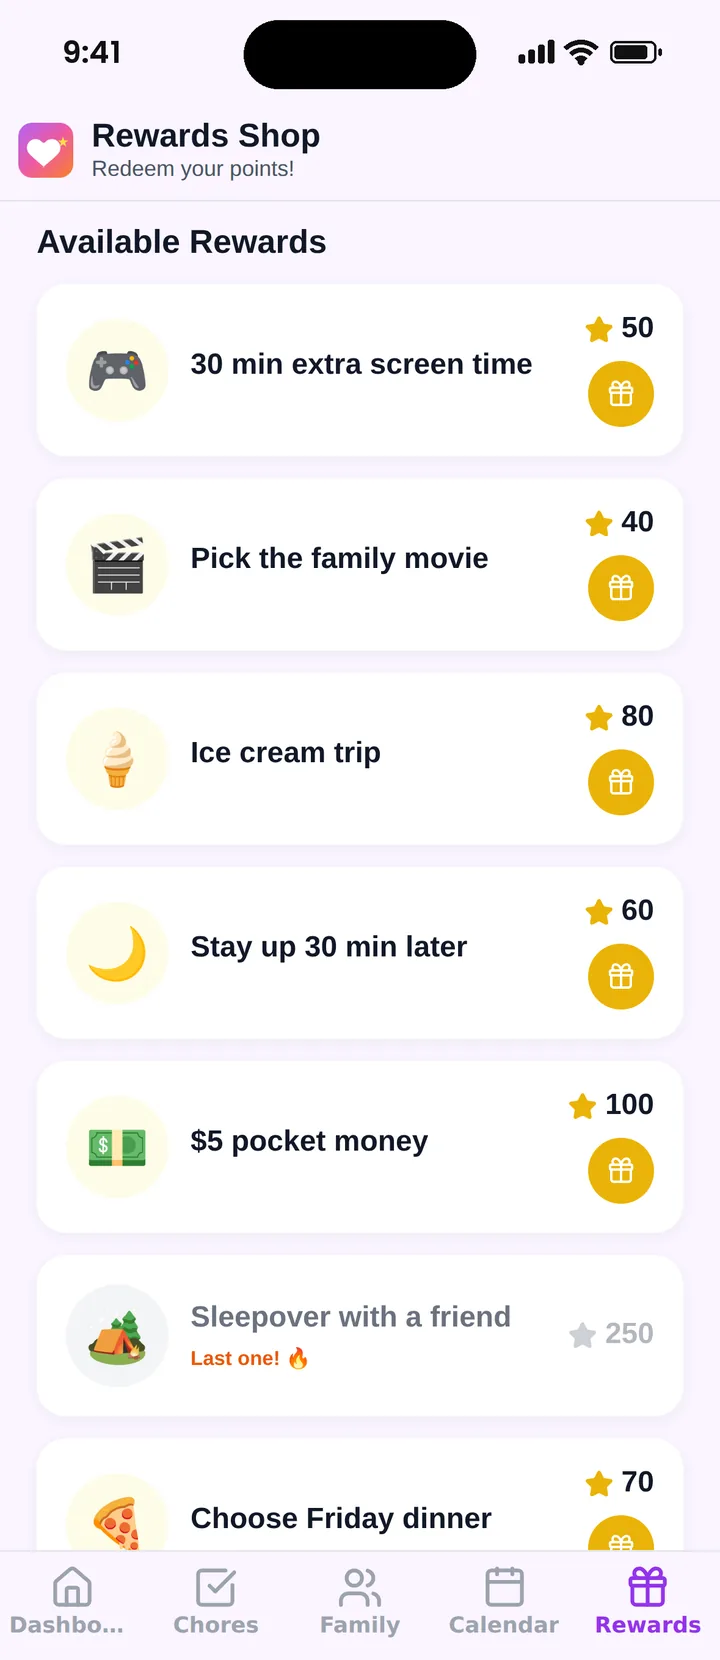
Famiyo ist eine kostenlose Familien-App für iPhone und Android, die einen gemeinsamen Familienkalender, Aufgaben mit Punkten und einen Belohnungsshop verbindet. Kinder treten mit einem Code bei, ohne E-Mail-Adresse. Die App bewegt kein Geld, das Grundtaschengeld bleibt also bei deiner Überweisung. Sie hilft beim verdienten Teil. Dein Teenager tritt mit einem 6-stelligen Familiencode auf dem eigenen Handy bei, Extra-Jobs erscheinen als Aufgaben mit Punkten, und der Belohnungsshop zeigt, was sich mit den Punkten einlösen lässt. Wenn du Punkte mit 100 Punkte = 1 USD in Geld umrechnest, kostet eine Belohnung „5 USD bar“ 500 Punkte, und das Geld gibst oder überweist du selbst. Du bekommst eine Benachrichtigung, sobald eine Belohnung eingelöst wird. In unserer Liste der besten Taschengeld-Apps für Kinder vergleichen wir weitere Optionen.
Setz dich vor dem nächsten Zahltag zehn Minuten mit deinem Kind hin und fülle die Tabelle gemeinsam mit ihm aus. Zu klären, wer was bezahlt, löst mehr, als den perfekten Betrag zu finden.
Häufige Fragen
Wie viel Taschengeld bekommen Jugendliche mit 16?
Üblich sind 15 bis 25 USD pro Woche, das sind etwa 65 bis 108 USD im Monat. Nach der Faustregel von 1 USD pro Lebensjahr kommst du mit 16 auf 16 USD pro Woche. Nimm eher den oberen Bereich, wenn das Taschengeld auch Kleidung, Fahrtkosten oder einen Teil der Handyrechnung abdeckt, und den unteren, wenn es nur Spielgeld ist.
Taschengeld für Jugendliche: wöchentlich oder monatlich zahlen?
Wöchentlich ist mit 13 und 14 Jahren einfacher, denn ein Monat ist lang, wenn man erst lernt, mit Geld auszukommen. Ab etwa 15 Jahren bringt die Zahlung alle zwei Wochen oder monatlich mehr Übung, weil sie einem Gehalt näher kommt. Zahle immer am gleichen Tag, am besten per Dauerauftrag.
Soll das Taschengeld von Jugendlichen an Aufgaben geknüpft sein?
Alltägliche Aufgaben für die Familie, etwa das eigene Zimmer aufräumen oder die eigene Wäsche waschen, bleiben unbezahlt und selbstverständlich. Viele Familien zahlen das Grundtaschengeld unabhängig davon und für größere Extra-Jobs zusätzlich, etwa 2 bis 5 USD für einen großen. So lernen Jugendliche mit dem Taschengeld den Umgang mit Geld und mit den Extra-Jobs das Verdienen.
Soll ich das Taschengeld streichen, wenn mein Kind einen Job hat?
Nicht sofort. Ein erster Job hat oft unregelmäßige Zeiten, und wenn das Taschengeld noch in derselben Woche wegfällt, fühlt sich Arbeiten schnell sinnlos an. Sanfter geht es so: Du behältst das Taschengeld, verschiebst aber mehr Kosten auf den Verdienst, zum Beispiel Fahrtkosten oder Kleidung, und senkst das Taschengeld über einige Monate Schritt für Schritt.
Probier Famiyo mit deiner Familie aus
Aufgaben mit Punkten, ein Belohnungsshop für Kinder und ein gemeinsamer Familienkalender. In wenigen Minuten eingerichtet.


Kostenlos laden • Keine Kreditkarte nötig • Für iOS & Android