Kieszonkowe dla nastolatka: ile, jak często i na co starczy
Kieszonkowe dla nastolatka: typowe kwoty według wieku, co tydzień czy co miesiąc, na co ma starczać i zasady wydatków cyfrowych.
Autor: Famiyo Editorial Team6 min czytania
Mniej więcej około 13. roku życia pytania o pieniądze się zmieniają. Przestają dotyczyć cukierków przy kasie, a zaczynają jedzenia na mieście ze znajomymi, waluty w grach, konta streamingowego, które „mają wszyscy”, i bluzy kosztującej więcej, niż Twoim zdaniem powinna kosztować bluza. Ten poradnik pokazuje, ile kieszonkowego zwykle dostają nastolatki, jak często je wypłacać, na co powinno starczać na kolejnych etapach i jak ustalić zasady, które działają także wtedy, gdy większość wydatków odbywa się w telefonie.
Ile kieszonkowego powinien dostawać nastolatek?
Popularna zasada mówi: 1 USD tygodniowo za każdy rok życia, więc 15-latek dostaje 15 USD tygodniowo. To punkt wyjścia, a nie norma. Typowe przedziały tygodniowe wyglądają tak:
| Wiek | Typowe kieszonkowe tygodniowo | Zasada 1 USD za rok | Mniej więcej miesięcznie |
|---|---|---|---|
| 13 | 10–15 USD | 13 USD | 43–65 USD |
| 14 | 15–25 USD | 14 USD | 65–108 USD |
| 15 | 15–25 USD | 15 USD | 65–108 USD |
| 16 | 15–25 USD | 16 USD | 65–108 USD |
| 17 | 15–25 USD | 17 USD | 65–108 USD |
(Kwoty miesięczne to kwoty tygodniowe razy 52, podzielone przez 12 i zaokrąglone.)
Zauważ, że przedział po 14. roku życia prawie się nie zmienia. Z wiekiem powinno zmieniać się to, co te pieniądze pokrywają. 14-latek z 15 USD tygodniowo, który kupuje tylko przekąski i gry, jest w zupełnie innej sytuacji niż 17-latek z 25 USD tygodniowo, który płaci też za paliwo i część ubrań.
Na Twoją kwotę powinny wpływać trzy rzeczy: co kieszonkowe ma pokrywać, ile rzeczy naprawdę kosztują tam, gdzie mieszkasz, i co wytrzyma budżet rodziny co tydzień, bez żalu. Jeśli zaczynasz od zera także z młodszymi dziećmi, nasz przegląd kieszonkowego według wieku obejmuje dzieci od 5 lat.
Co tydzień, co dwa tygodnie czy co miesiąc?
Dla 13- i 14-latków najlepiej sprawdza się wypłata co tydzień. Miesiąc to długo, żeby rozłożyć pieniądze, gdy dopiero się tego uczysz, a brak pieniędzy już dziewiątego dnia uczy nastolatka głównie tego, że kolejne trzy tygodnie będą nudne.
Od około 15. roku życia warto przejść na wypłatę co dwa tygodnie albo raz w miesiącu. Wygląda to bardziej jak pensja i wymusza planowanie: jeśli koncert jest 25., pieniądze muszą dotrwać do tego dnia. Uprzedź nastolatka o zmianie z kilkutygodniowym wyprzedzeniem i wprowadź ją na początku miesiąca.
Niezależnie od harmonogramu płać w tym samym dniu za każdym razem i, jeśli możesz, zautomatyzuj to. Zaplanowany przelew z Twojego konta na jego konto nigdy nie zapomina, nie wymaga przypominania i całkiem kończy rozmowy w stylu „daj mi kieszonkowe”. Wiele banków oferuje konta dla nastolatków z kartą, którą rodzic może podejrzeć. Jeśli Twój bank ma taką opcję, to praktyczny sposób, żeby ćwiczyć na prawdziwych pieniądzach cyfrowych, a jednocześnie widzieć, co się dzieje.
Na co ma starczać kieszonkowe nastolatka?
Spiszcie to i uzgodnijcie razem. Większość kłótni o kieszonkowe to tak naprawdę kłótnie o niejasny podział kosztów. Oto popularny sposób na stopniowe przekazywanie wydatków:
| Wydatek | 13–14 lat | 15–16 lat | 17 lat |
|---|---|---|---|
| Przekąski, jedzenie na mieście ze znajomymi | Płaci nastolatek | Płaci nastolatek | Płaci nastolatek |
| Gry, zakupy w aplikacjach, waluta w grach | Płaci nastolatek | Płaci nastolatek | Płaci nastolatek |
| Kino, wydarzenia, dodatki do hobby | Rodzic i nastolatek na pół | Płaci nastolatek | Płaci nastolatek |
| Prezenty dla znajomych | Płaci rodzic | Płaci nastolatek | Płaci nastolatek |
| Subskrypcje muzyczne lub wideo | Płaci rodzic | Nastolatek płaci za własne dodatki | Nastolatek płaci za własne dodatki |
| Ubrania ponad podstawowe | Płaci rodzic | Płaci nastolatek | Płaci nastolatek |
| Paliwo, podwózki, bilety | Płaci rodzic | Płaci rodzic | Nastolatek płaci część |
| Przybory szkolne, podstawowa odzież, koszty zdrowotne | Płaci rodzic | Płaci rodzic | Płaci rodzic |
Ostatni wiersz zostaje po Twojej stronie. Kieszonkowe to pieniądze do ćwiczeń, a rzeczy niezbędne nie powinny zależeć od tego, czy 15-latek dobrze rozplanował budżet. Osobny budżet na ubrania to inna sprawa, a niektóre rodziny ustalają go jako osobną kwotę miesięczną.
Zasady wydatków cyfrowych
Większość nastoletnich pieniędzy ucieka dziś przez telefon, przez co są niewidoczne. Kilka zasad sprawia, że znów robią się namacalne:
- Wszystkie zakupy w aplikacjach idą z kieszonkowego. Bez wyjątków typu „to tylko 2 USD”.
- Włącz zatwierdzanie zakupów w rodzinnych ustawieniach sklepu z aplikacjami dla młodszych nastolatków. Oba duże sklepy z aplikacjami mają ustawienia rodzinne, w których rodzic może zatwierdzić lub odrzucić zakup.
- Raz w miesiącu róbcie wspólny przegląd subskrypcji. Otwórzcie listę, przeczytajcie na głos każdą pozycję i anulujcie wszystko, czego nikt nie używał.
- Raz w tygodniu poproś nastolatka, żeby sprawdził saldo i powiedział, ile ma. Dziesięć sekund, bez kazania. Patrzenie, jak liczba maleje, to coś, co gotówka kiedyś robiła sama.
- Domyślnie żadnych zaliczek. Jeśli zrobisz wyjątek, zapisz zwrot i potrąć go z następnej wypłaty.
Kieszonkowe a obowiązki: czy je łączyć?
Codzienne obowiązki rodzinne, takie jak pranie własnych rzeczy, sprzątanie pokoju i pomoc przy obiedzie, powinny być oczekiwane i bezpłatne. To część życia w jednym domu, a płacenie za nie kończy się pytaniem „ile mi dasz za opróżnienie zmywarki?”.
Dobrze działa u nastolatków taki układ: podstawowe kieszonkowe niezwiązane z obowiązkami plus płatne dodatkowe prace. Z grubsza małe dodatkowe prace często kosztują 0,25–1 USD, a duże 2–5 USD. Umycie samochodu, sprzątanie garażu albo gruntowne mycie lodówki to dobre płatne dodatki. Podstawowe zostają bezpłatne.
Jak uczyć budżetowania na prawdziwym przykładzie
Załóżmy, że Twój 15-latek dostaje 20 USD tygodniowo, czyli około 87 USD miesięcznie. Prosty podział stosowany u młodszych dzieci, czyli 50% na wydawanie, 40% na oszczędzanie i 10% na dzielenie się, to dobry punkt wyjścia, a nastolatki mogą go dostosować, gdy go wypróbują. Przy 87 USD wychodzi to około 43 USD na wydawanie, 35 USD na oszczędzanie i 9 USD na dzielenie się.
Część na wydawanie pokrywa to, co ustaliliście w tabeli podziału kosztów. Część na oszczędzanie idzie na coś konkretnego, co nastolatek sam wybierze, na przykład nowe słuchawki z mikrofonem albo letni wyjazd, bo „oszczędzanie” bez celu rzadko wytrzymuje. Jeśli pieniądze skończą się przed kolejną wypłatą, pozwól, żeby się skończyły. Taki tydzień bez pieniędzy uczy więcej niż jakakolwiek rozmowa. Dlaczego ten drobny dyskomfort pomaga, wyjaśnia nasz poradnik o odraczaniu gratyfikacji u dzieci.
Gdy nastolatek prosi o podwyżkę
Poprosi, zwykle zaraz po tym, jak kolega wspomni o większej kwocie. Potraktuj to jak prawdziwe negocjacje, bo to też dobre ćwiczenie. Poproś, żeby wrócił z informacją, co obecne kieszonkowe pokrywa, gdzie go brakuje i co weźmie na siebie w zamian za więcej, na przykład opłacanie własnych subskrypcji albo paliwa. Potem zdecydujcie razem i zmieniajcie kwotę raz w roku, może w urodziny, a nie za każdym razem, gdy pieniądze się skończą. Rozsądna odpowiedź na „Wszyscy dostają więcej niż ja” brzmi: „Może. Pokaż mi, co byś za to pokrywał, i przejrzymy liczby”.
Gdy nastolatek zacznie pracować
Pierwsza praca zmienia rachunek, ale nie odcinaj kieszonkowego w tym samym tygodniu. Pierwsze prace mają często nieregularne godziny, a natychmiastowa utrata kieszonkowego może sprawić, że praca wyda się bezsensowna. Przenieś raczej koszty: gdy nastolatek zarabia, paliwo i ubrania mogą przejść na jego wypłatę, a kieszonkowe można zmniejszać przez kilka miesięcy. Porozmawiajcie o tym, zanim wpłynie pierwsza pensja, a nie po.
Punkty, nagrody i kieszonkowe w Famiyo
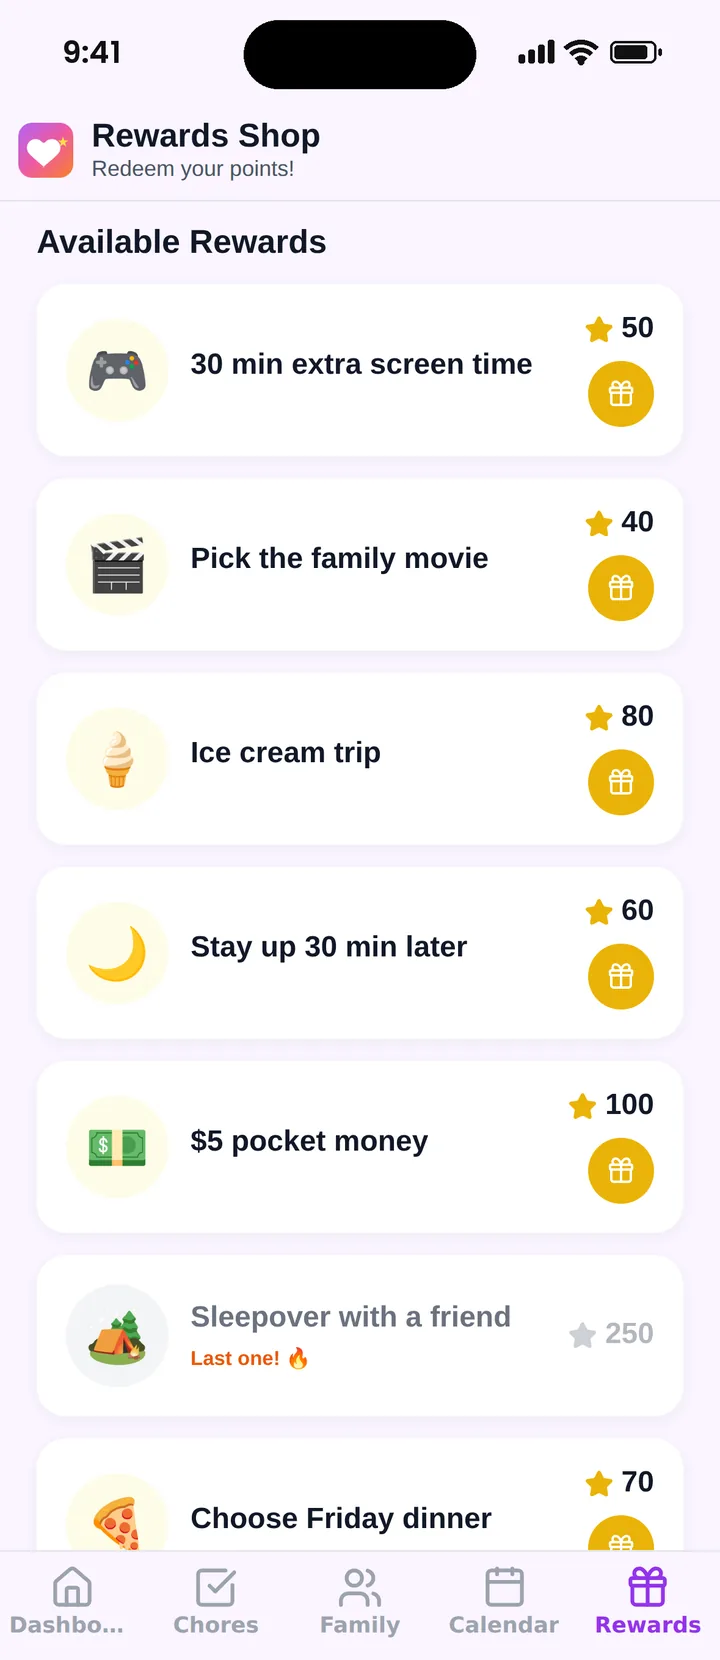
Famiyo to darmowa aplikacja rodzinna na iPhone’a i Androida, która łączy wspólny kalendarz rodzinny, zadania z punktami i sklep z nagrodami. Dzieci dołączają kodem, bez adresu e-mail. Aplikacja nie przesyła pieniędzy, więc podstawowe kieszonkowe zostaje w Twoim przelewie bankowym. Pomaga przy części zarabianej. Nastolatek dołącza na własnym telefonie za pomocą 6-znakowego kodu, dodatkowe prace pojawiają się jako zadania warte punkty, a sklep z nagrodami pokazuje, co można za te punkty odebrać. Jeśli przeliczasz punkty na pieniądze w proporcji 100 punktów = 1 USD, nagroda „5 USD gotówką” kosztuje 500 punktów, a pieniądze wręczasz lub przelewasz sam. Dostajesz powiadomienie za każdym razem, gdy nagroda zostanie odebrana. W zestawieniu najlepszych aplikacji do kieszonkowego dla dzieci porównujemy inne opcje.
Przed następną wypłatą usiądź z nastolatkiem na dziesięć minut i wspólnie wypełnijcie tabelę podziału kosztów. Ustalenie, kto za co płaci, rozwiązuje więcej niż wybranie idealnej kwoty.
Najczęstsze pytania
Ile kieszonkowego powinien dostawać 16-latek?
Typowy przedział to 15–25 USD tygodniowo, czyli około 65–108 USD miesięcznie. Zasada 1 USD za każdy rok życia daje dla 16-latka 16 USD tygodniowo. Celuj w górną część przedziału, jeśli kieszonkowe obejmuje też ubrania, paliwo albo część rachunku za telefon, a w dolną, gdy to tylko pieniądze na przyjemności.
Czy nastolatek powinien dostawać kieszonkowe co tydzień, czy co miesiąc?
Co tydzień jest łatwiej dla 13- i 14-latków, bo miesiąc to długo, żeby rozłożyć pieniądze. Od około 15. roku życia wypłata co dwa tygodnie albo raz w miesiącu daje nastolatkowi trening czegoś bliższego pensji. Niezależnie od wyboru płać w stałym dniu, najlepiej automatycznym przelewem.
Czy kieszonkowe nastolatka powinno zależeć od obowiązków?
Codzienne obowiązki rodzinne, takie jak sprzątanie własnego pokoju czy pranie swoich rzeczy, zostaw bezpłatne i oczekiwane. Wiele rodzin wypłaca podstawowe kieszonkowe niezależnie od nich, a za większe prace spoza zwykłej listy dopłaca około 2–5 USD za duże zadanie. Dzięki temu kieszonkowe uczy gospodarowania pieniędzmi, a dodatkowe prace uczą zarabiania.
Czy przestać dawać kieszonkowe, gdy nastolatek zacznie pracować?
Nie od razu. Pierwsza praca bywa nieregularna, a odcięcie kieszonkowego w tym samym tygodniu może sprawić, że praca wyda się bezsensowna. Łagodniejszy sposób to zostawić kieszonkowe, ale przenieść więcej wydatków na zarobki nastolatka, na przykład paliwo czy ubrania, i zmniejszać kwotę krok po kroku przez kilka miesięcy.
Wypróbuj Famiyo z rodziną
Zadania z punktami, sklep z nagrodami dla dzieci i jeden wspólny kalendarz rodzinny. Konfiguracja zajmie kilka minut.
Darmowa do pobrania • Bez karty kredytowej • Na iOS i Androida