Taschengeld für Kinder: der komplette Ratgeber für Eltern
Taschengeld für Kinder einführen: welches Modell passt, wie viel je Alter, wie du es ohne Bargeld auszahlst und welche Regeln für In-App-Käufe gelten.
Von Famiyo Editorial Team6 Min. Lesezeit
Taschengeld hieß früher: ein paar Münzen auf dem Küchentisch, jeden Samstag. Heute wollen Kinder Spielwährung, App-Käufe und Sachen aus Online-Shops, und in vielen Haushalten liegt gar kein Bargeld mehr herum. Dieser Ratgeber führt dich durch die ganze Einrichtung: wofür das Taschengeld da ist, wie viel du gibst, wie du es auszahlst, wenn kaum jemand bar bezahlt, und welche Regeln digitale Ausgaben im Rahmen halten.
Erst klären: wofür ist das Taschengeld da?
Bevor du einen Betrag festlegst, entscheide, welche Aufgabe das Taschengeld haben soll. Es gibt drei gängige Modelle, und jedes lehrt etwas anderes.
Ein festes Taschengeld wird jede Woche gezahlt, egal was passiert. Es dient dem Üben: Kinder bekommen einen planbaren Betrag und lernen, damit zu haushalten. Mit Arbeit hat es nichts zu tun.
Ein aufgabenbasiertes Taschengeld zahlt nur für erledigte Aufgaben. Es verbindet Arbeit und Geld klar, hat aber eine bekannte Schwachstelle: Wer diese Woche kein Geld braucht, kann beschließen, die Spülmaschine nicht auszuräumen, und schon verhandelst du.
Die Mischform wählen die meisten Familien am Ende. Es gibt ein Grundtaschengeld zum Üben des Haushaltens. Die Aufgaben, die zum Familienalltag gehören, etwa das Bett machen und den Tisch abräumen, bleiben unbezahlt, denn alle, die im Haus wohnen, helfen mit. Extra-Jobs darüber hinaus bringen Geld: 0,25 bis 1 USD für einen kleinen, 2 bis 5 USD für einen großen wie Autowaschen. Manche Familien zahlen diese Extras zuerst in Punkten aus und rechnen später um, bei 100 Punkten = 1 USD. In unserem Leitfaden zum Punktesystem für Aufgaben siehst du, wie du die Werte festlegst.
Wie sich Geld und Aufgaben Schritt für Schritt verbinden lassen, zeigt unser Artikel zum fairen Taschengeld für Aufgaben. Der Rest dieses Ratgebers geht von der Mischform aus, aber fast alles gilt auch für die beiden anderen Modelle.
Wie viel Taschengeld ist in welchem Alter richtig?
Die gängigste Faustregel lautet 1 USD pro Woche für jedes Lebensjahr. Ein achtjähriges Kind bekommt 8 USD pro Woche, ein zwölfjähriges 12 USD. Das ist ein Ausgangspunkt, kein Standard, und dein Budget hat das letzte Wort.
| Alter | Üblicher Wochenbetrag | Wovon Kinder selbst bezahlen können |
|---|---|---|
| 5–7 | 3–7 USD | Kleine Spielsachen, etwas Süßes im Laden, Sparen auf etwas Größeres |
| 8–10 | 7–10 USD | Bücher, ein von dir erlaubtes Spiele-Add-on, Geschenke für Freunde |
| 11–13 | 10–15 USD | Snacks mit Freunden, App-Käufe, ein Teil eines neuen Spiels |
| 14+ | 15–25 USD | Essen gehen, Kinokarten, ein Teil der Kleidung oder Abos |
Der Betrag zählt weniger als das, was er abdeckt. Übernimmt das Taschengeld Dinge, die du ohnehin bezahlt hast, zum Beispiel Snacks im Schwimmbad oder Käufe im Spiel, kostet dich eine höhere Summe nicht mehr. Die Entscheidungen wandern nur zu deinem Kind. Mehr zu Beträgen nach Alter findest du unter wie viel Taschengeld ein Kind bekommen sollte, und für Ältere zeigt unser Ratgeber zum Taschengeld für Teenager, was ein Jugendbudget enthalten sollte.
Bargeld, Familienbuch oder Karte: auszahlen ohne Bargeld
Viele Eltern stolpern schon in der ersten Woche über ein praktisches Problem: Am Sonntagabend hast du keine 8 USD in kleinen Scheinen im Haus. Du hast aber Optionen.
| Methode | Passt für Alter | Warum es funktioniert | Darauf achten |
|---|---|---|---|
| Bargeld in drei Gläsern | 5–8 | Kinder sehen und zählen es, Ausgeben, Sparen und Schenken sind greifbar | An jedem Zahltag brauchst du passende Scheine |
| Familienbuch | 7–12 | Du verwahrst das Geld, das Kind führt das Guthaben, Online-Käufe sind einfach | Das Guthaben muss jederzeit sichtbar sein, sonst wirkt es unwirklich |
| Geschenkkarte eines Shops | 9–13 | Begrenzt die Ausgaben auf einen Ort, etwa einen Spiele-Shop | Aufgeladenes Geld lässt sich nicht zurückholen |
| Jugendkonto mit Debitkarte | 13+ | Echte Übung mit Kartenzahlung und Kontoauszügen | Schalte Benachrichtigungen für Ausgaben ein und schau anfangs oft nach |
Das Familienbuch wird unterschätzt. Nenn es Familienbank: Du führst in einer gemeinsamen Notiz oder Tabelle ein laufendes Guthaben, schreibst am Zahltag das Taschengeld gut und ziehst Käufe ab, wenn du online etwas für dein Kind bestellst. Es eignet sich gut für Kinder, die vor allem digitale Dinge wollen, und zeigt, dass ein Guthaben echtes Geld ist, auch wenn man es nicht anfassen kann.
Der Haken ist die Sichtbarkeit. Ein junges Kind, das das Guthaben nicht jederzeit einsehen kann, glaubt irgendwann nicht mehr daran. Mach das Buch leicht zugänglich und sag am Zahltag die Zahl laut: „Du hattest 6,50 USD, heute kommen 9 USD dazu, jetzt hast du 15,50 USD zum Ausgeben.“
Der Zahltag Schritt für Schritt
- Wähle einen Tag und eine Uhrzeit und verschiebe sie nie. Sonntag nach dem Abendessen klappt in vielen Familien gut. Richte auf deinem Handy eine wiederkehrende Erinnerung ein, damit der Zahltag nicht untergeht.
- Lege den Betrag fest und schreib ihn dort auf, wo dein Kind ihn sehen kann.
- Teile jede Zahlung in Ausgeben, Sparen und Schenken auf. Für jüngere Kinder passt eine einfache Aufteilung von 50 %, 40 % und 10 %. Bei 8 USD sind das 4 USD zum Ausgeben, 3,20 USD zum Sparen und 0,80 USD zum Schenken.
- Vereinbart, was das Taschengeld ab jetzt abdeckt. Sag es klar: „Ab jetzt zahlst du Süßes im Laden und Käufe im Spiel aus deinem Geld zum Ausgeben.“
- Setzt ein Sparziel mit Preis und grobem Datum, zum Beispiel ein Spiel für 40 USD nach etwa 12 Wochen Sparen.
- Schreib die Regeln für digitale Käufe auf (nächster Abschnitt), bevor die erste Anfrage kommt.
- Überprüf den Betrag einmal im Jahr, etwa zum Geburtstag. Mit der Regel „1 USD pro Lebensjahr“ steckt die Erhöhung schon drin.
Regeln für In-App- und In-Game-Käufe
Hier wird Taschengeld modern, und hier entstehen die meisten Diskussionen. Ein paar Regeln halten es in Grenzen.
Schalte in den Familieneinstellungen von Handy oder Tablet die Kaufbestätigung ein, damit nichts ohne dein Okay gekauft wird, auch nicht mit eigenem Geld. Es geht nicht darum, etwas zu blockieren, sondern darum, dass jeder Kauf einen Moment des Nachdenkens durchläuft.
Speichere nie deine Karte auf einem Gerät, das dein Kind nutzt. Käufe sollten vom Taschengeldguthaben oder von einer Geschenkkarte kommen, nie versehentlich von deiner Karte.
Rechne Spielwährung jedes Mal in echtes Geld um. Spiele-Shops preisen Dinge absichtlich in Münzen und Edelsteinen aus, weil das die Kosten versteckt. Probier es so: „Das Münzpaket kostet 9,99 USD. Das ist mehr als eine Woche von deinem Geld zum Ausgeben. Willst du es trotzdem?“ Oft ändert sich die Antwort.
Rechne Abos aufs Jahr. Ein Abo für 4,99 USD im Monat sind etwa 60 USD im Jahr, für ein neunjähriges Kind ein großer Teil des jährlichen Geldes zum Ausgeben. Rechnet es gemeinsam mit dem Taschenrechner nach.
Sei vorsichtig bei Zufallsbelohnungen, bei denen du zahlst, ohne zu wissen, was du bekommst. Viele Familien verbieten sie oder begrenzen sie auf einen kleinen Betrag pro Monat. Erkläre, warum: Du bezahlst eine Chance, keine Sache.
Geldgeschenke und Geschenkkarten zum Geburtstag gehören dem Kind. Trag das Guthaben mit allem anderen ins Familienbuch ein, damit das Gesamtbild sichtbar bleibt.
Wenn das Geld weg ist, Vorschüsse und Erhöhungen
Irgendwann ist das Geld alle. Dann leg nichts nach. Sag zum Beispiel: „Das ist ärgerlich. Zahltag ist am Sonntag.“ Und lass es so stehen. Ein Fehlkauf über 10 USD mit 9 ist viel günstiger als ein Kreditkartenfehler mit 20.
Vorschüsse sind Ermessenssache. Manche Familien erlauben kleine mit klaren Bedingungen, etwa bis zu einem halben Wochentaschengeld, das am nächsten Zahltag automatisch abgezogen wird. Das ist ein sanfter, sicherer Einstieg ins Leihen. Andere sagen: keine Vorschüsse unter 10 Jahren. Beides ist in Ordnung, solange die Regel gleich bleibt.
Wenn dein Kind eine Erhöhung will, behandle es wie eine echte Verhandlung. Eine Erhöhung kann mit neuen Aufgaben verbunden sein, etwa dem eigenen Schulsnack. Oder verweise auf bezahlte Extra-Jobs: „Das Auto muss gewaschen werden. Dafür gibt es 3 USD.“
Taschengeld mit Famiyo
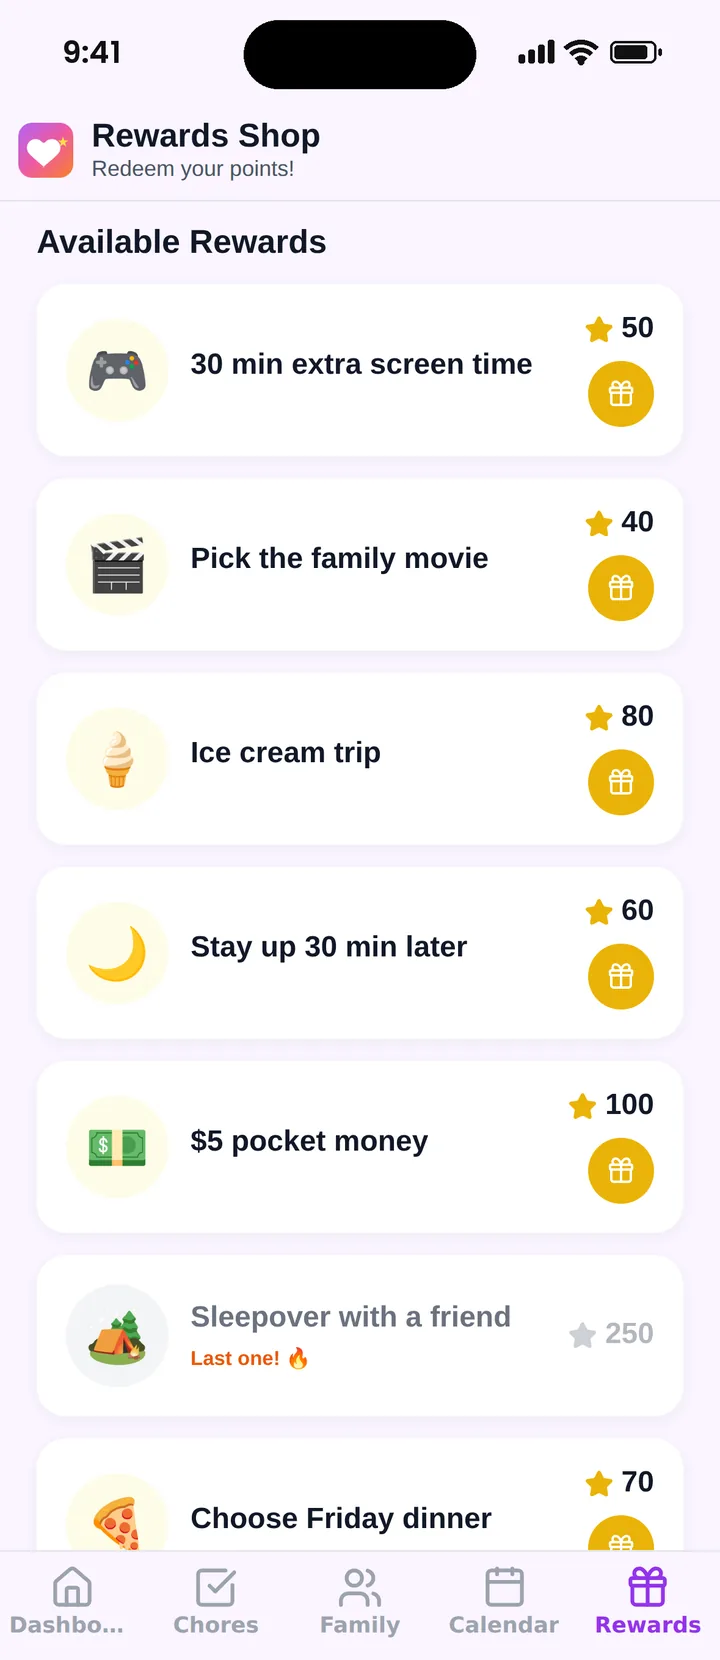
Famiyo ist eine kostenlose Familien-App für iPhone und Android, die einen gemeinsamen Familienkalender, Aufgaben mit Punkten und einen Belohnungsshop verbindet; Kinder treten mit einem Code bei, ohne E-Mail-Adresse. Die App verwahrt und bewegt kein Geld. Sie kümmert sich um die Verdienstseite: Kinder sammeln Punkte für Aufgaben und Extra-Jobs, und du legst im Familienshop Belohnungen an, mit einem Preis in Punkten, einer Anzahl und einem Zeitraum. Taschengeld kann eine dieser Belohnungen sein. Bei 100 Punkten = 1 USD kosten „5 USD Taschengeld“ 500 Punkte. Löst dein Kind die Belohnung auf dem eigenen Handy ein, bekommst du eine Benachrichtigung und zahlst das Bargeld aus oder schreibst es selbst im Familienbuch gut.
Wenn du Tools vergleichst, wirf einen Blick auf unsere Liste der besten Taschengeld-Apps für Kinder.
Leg vor Sonntag den Betrag, den Zahltag und entweder drei Gläser oder ein Familienbuch fest. Zahle dann jede Woche pünktlich aus. Kinder lernen mehr von einem zuverlässig langweiligen Zahltag als von jedem Vortrag über Geld.
Häufige Fragen
Ab welchem Alter gibt es Taschengeld?
Viele Familien beginnen mit 5 oder 6 Jahren, wenn Kinder Geld zählen können und verstehen, dass ein Spielzeug einen bestimmten Preis hat. Jüngere Kinder können mit ein paar Münzen in durchsichtigen Gläsern anfangen. Ein fester Zahltag und kleine, echte Entscheidungen zählen mehr als das genaue Startalter.
Sollte Taschengeld an Aufgaben geknüpft sein?
Das kann es, aber viele Familien lassen die Aufgaben im Familienalltag unbezahlt und geben trotzdem ein Grundtaschengeld. Für kleine Extra-Jobs zahlen sie 0,25 bis 1 USD, für große 2 bis 5 USD. So lernen Kinder, dass Arbeit Geld bringt, ohne dass jede Bitte um Hilfe zur Verhandlung wird.
Ist digitales Taschengeld besser als Bargeld?
Für Kinder unter etwa 8 Jahren funktioniert Bargeld meist besser, weil sie es sehen und zählen können. Sobald sie online oder in Spielen einkaufen, ist ein digital geführtes Guthaben sinnvoll, wenn sie es jederzeit einsehen können. Viele Familien wechseln von Bargeld über ein Familienbuch zum Jugendkonto.
Was tun, wenn mein Kind das ganze Taschengeld an einem Tag ausgibt?
Lass es geschehen und leg nichts nach. Vor dem nächsten Zahltag blank zu sein, ist eine der günstigsten Geldlektionen überhaupt. Sprich hinterher in Ruhe darüber: Was wurde gekauft, hat es sich gelohnt und was lässt sich nächste Woche anders machen?
Probier Famiyo mit deiner Familie aus
Aufgaben mit Punkten, ein Belohnungsshop für Kinder und ein gemeinsamer Familienkalender. In wenigen Minuten eingerichtet.


Kostenlos laden • Keine Kreditkarte nötig • Für iOS & Android