Argent de poche pour adolescent : combien et pour quoi
Argent de poche pour adolescent : montants par âge, versement hebdomadaire ou mensuel, dépenses à prendre en charge et règles pour les achats en ligne.
Par Famiyo Editorial Team7 min de lecture
Vers 13 ans, les questions d’argent changent. Il ne s’agit plus de bonbons à la caisse, mais de repas entre amis, de monnaie de jeu vidéo, d’un abonnement de streaming que « tout le monde a » et d’un sweat à capuche plus cher que ce que vous jugez raisonnable. Ce guide détaille l’argent de poche habituel d’un ado, la fréquence de versement, ce qu’il doit couvrir à chaque étape et les règles qui tiennent encore quand presque toutes les dépenses passent par un téléphone.
Combien d’argent de poche pour un ado ?
La règle courante est de 1 USD par semaine et par année d’âge : un ado de 15 ans reçoit donc 15 USD par semaine. C’est un point de départ, pas une norme. Voici les fourchettes hebdomadaires habituelles :
| Âge | Argent de poche hebdomadaire habituel | Règle de 1 USD par an | Environ par mois |
|---|---|---|---|
| 13 ans | 10 à 15 USD | 13 USD | 43 à 65 USD |
| 14 ans | 15 à 25 USD | 14 USD | 65 à 108 USD |
| 15 ans | 15 à 25 USD | 15 USD | 65 à 108 USD |
| 16 ans | 15 à 25 USD | 16 USD | 65 à 108 USD |
| 17 ans | 15 à 25 USD | 17 USD | 65 à 108 USD |
(Les montants mensuels sont les montants hebdomadaires multipliés par 52, divisés par 12 et arrondis.)
La fourchette ne bouge presque plus après 14 ans. Ce qui doit évoluer avec l’âge, c’est ce que l’argent couvre. Un ado de 14 ans qui reçoit 15 USD par semaine pour des en-cas et des jeux n’est pas dans la même situation qu’un ado de 17 ans qui reçoit 25 USD et paie aussi ses trajets et une partie de ses vêtements.
Trois éléments doivent fixer votre chiffre : ce que l’argent de poche est censé couvrir, ce que les choses coûtent réellement là où vous vivez, et ce que votre budget familial supporte chaque semaine sans rancœur. Si vous partez de zéro avec de plus jeunes enfants aussi, notre article sur l’argent de poche selon l’âge couvre les enfants dès 5 ans.
Par semaine, tous les 15 jours ou par mois ?
À 13 et 14 ans, le versement hebdomadaire fonctionne le mieux. Un mois est long à tenir quand on apprend, et se retrouver à sec dès le 9e jour apprend surtout à l’ado que les trois semaines suivantes seront ennuyeuses.
À partir de 15 ans environ, passer à un versement tous les 15 jours ou chaque mois vaut la peine. Cela ressemble davantage à un salaire et oblige à planifier : si le concert a lieu le 25, l’argent doit tenir jusque-là. Prévenez votre ado quelques semaines avant le changement et faites-le en début de mois.
Quel que soit le rythme, versez l’argent le même jour à chaque fois et automatisez-le si possible. Un virement programmé de votre banque vers son compte n’oublie jamais, n’a pas besoin de rappel et supprime la question « je peux avoir mon argent de poche ? ». Beaucoup de banques proposent un compte pour ados avec une carte bancaire dont un parent peut voir les opérations. Si la vôtre le fait, c’est un bon moyen de s’exercer avec de l’argent numérique réel pendant que vous gardez un œil sur ce qui se passe.
Que doit financer l’argent de poche d’un ado ?
Notez-le et mettez-vous d’accord ensemble. La plupart des disputes sur l’argent de poche viennent en fait d’un flou sur ce qui est couvert. Voici une façon courante de transférer les dépenses petit à petit :
| Dépense | 13 à 14 ans | 15 à 16 ans | 17 ans |
|---|---|---|---|
| En-cas, repas avec les amis | L’ado paie | L’ado paie | L’ado paie |
| Jeux, achats intégrés, monnaie de jeu | L’ado paie | L’ado paie | L’ado paie |
| Cinéma, sorties, extras pour les loisirs | Partagé entre parent et ado | L’ado paie | L’ado paie |
| Cadeaux pour les amis | Le parent paie | L’ado paie | L’ado paie |
| Abonnements musique ou vidéo | Le parent paie | L’ado paie ses options | L’ado paie ses options |
| Vêtements au-delà de l’essentiel | Le parent paie | L’ado paie | L’ado paie |
| Carburant, trajets, transports | Le parent paie | Le parent paie | L’ado paie une partie |
| Fournitures scolaires, vêtements de base, frais de santé | Le parent paie | Le parent paie | Le parent paie |
La dernière ligne reste à votre charge. L’argent de poche sert à s’exercer, et l’essentiel ne doit pas dépendre de la façon dont un ado de 15 ans gère son budget. Un budget vêtements dédié est une question à part, que certaines familles gèrent avec un montant mensuel distinct.
Quelles règles pour les dépenses numériques ?
L’argent des ados part aujourd’hui surtout par le téléphone, ce qui le rend invisible. Quelques règles le rendent concret :
- Tous les achats intégrés sont payés avec l’argent de poche. Aucune exception pour « ce n’était que 2 USD ».
- Activez la validation des achats dans les réglages familiaux du store d’applications pour les plus jeunes. Les deux principaux stores ont des réglages familiaux qui permettent à un parent d’accepter ou de refuser un achat.
- Faites ensemble un point mensuel sur les abonnements. Ouvrez la liste, lisez chaque ligne à voix haute et résiliez ce que personne n’a utilisé.
- Une fois par semaine, demandez à l’ado de regarder son solde et de dire le chiffre à voix haute. Dix secondes, sans sermon. Voir le chiffre baisser, c’est ce que faisait tout seul l’argent liquide.
- Pas d’avance par défaut. Si vous faites une exception, notez le remboursement et retenez-le sur le versement suivant.
Argent de poche et tâches : faut-il les lier ?
Les tâches du quotidien, comme faire sa lessive, ranger sa chambre et aider à préparer le dîner, sont attendues et non payées. Elles font partie de la vie dans une maison, et les payer ouvre la porte à « combien tu me donnes pour vider le lave-vaisselle ? ».
Une formule qui marche bien avec les ados : un argent de poche de base, sans lien avec les tâches, plus des travaux supplémentaires payés. À titre indicatif, les petits travaux en plus rapportent souvent 0,25 à 1 USD et les gros 2 à 5 USD. Laver la voiture, vider le garage ou nettoyer à fond le réfrigérateur sont de bons extras payés. Les tâches de base restent gratuites.
Apprendre à gérer un budget : un exemple concret
Imaginons un ado de 15 ans qui reçoit 20 USD par semaine, soit environ 87 USD par mois. Un partage simple utilisé avec les plus jeunes, 50 % à dépenser, 40 % à épargner et 10 % à donner, est un bon point de départ, que l’ado peut ajuster après l’avoir testé. Sur 87 USD, cela fait environ 43 USD à dépenser, 35 USD à épargner et 9 USD à donner.
La part à dépenser couvre ce dont vous avez convenu dans le tableau des dépenses. La part épargnée sert à un objectif précis choisi par l’ado, comme un nouveau casque ou un voyage cet été, car épargner sans but tient rarement. Si l’argent manque avant le prochain versement, laissez faire. Cette semaine sans argent apprend plus que n’importe quel discours. Notre guide sur savoir attendre pour obtenir ce qu’on veut explique pourquoi ce petit inconfort aide.
Que faire quand l’ado demande une augmentation ?
Cela arrivera, souvent juste après qu’un ami a cité un montant plus élevé. Traitez la demande comme une vraie négociation, car c’est aussi un bon exercice. Demandez à l’ado de revenir avec ce que l’argent de poche actuel couvre, ce qui manque et ce qu’il prendrait en charge en échange d’un montant plus élevé, comme payer ses abonnements ou ses trajets. Décidez ensuite ensemble, et ajustez une fois par an, par exemple à l’anniversaire, plutôt qu’à chaque fois que l’argent manque. Une réponse raisonnable à « tous les autres ont plus que moi » : « Peut-être. Montre-moi ce que tu paierais avec et on regarde les chiffres. »
Que faire quand l’ado trouve un petit boulot ?
Un premier job change le calcul, mais ne supprimez pas l’argent de poche la même semaine. Les premiers jobs ont souvent des horaires irréguliers, et perdre l’argent de poche tout de suite peut ôter tout intérêt à travailler. Reportez plutôt les frais : dès que l’ado gagne de l’argent, le carburant et les vêtements peuvent passer sur sa paie, et l’argent de poche peut diminuer sur quelques mois. Parlez-en avant la première paie, pas après.
Points, récompenses et argent de poche dans Famiyo
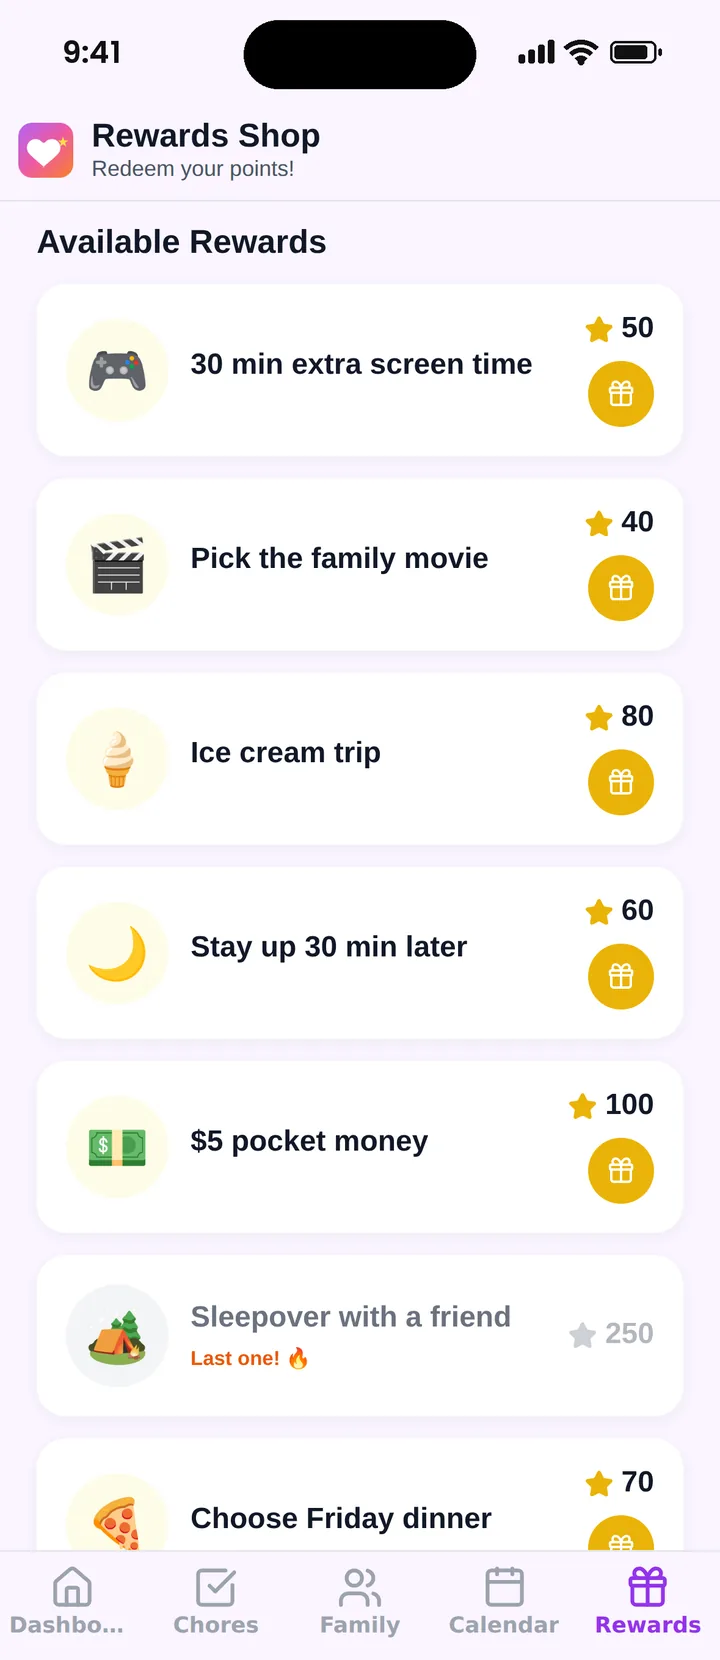
Famiyo est une appli familiale gratuite pour iPhone et Android qui réunit un calendrier familial partagé, des tâches avec points et une boutique de récompenses. Les enfants rejoignent la famille avec un code, sans adresse e-mail. Elle ne fait circuler aucun argent : l’argent de poche de base reste donc un virement de votre banque. Elle aide pour la part gagnée. Votre ado rejoint la famille sur son propre téléphone avec un code famille de 6 caractères, les travaux en plus apparaissent comme des tâches qui rapportent des points, et la boutique de récompenses indique ce que ces points permettent d’obtenir. Si vous convertissez les points en argent à raison de 100 pts = 1 USD, une récompense « 5 USD en espèces » coûte 500 pts, et c’est vous qui remettez ou virez l’argent. Vous recevez une notification à chaque fois qu’une récompense est échangée. Notre liste des meilleures applis d’argent de poche pour enfants compare d’autres options.
Avant le prochain versement, prenez dix minutes avec votre ado pour remplir ensemble le tableau des dépenses. Se mettre d’accord sur qui paie quoi règle plus de choses que trouver le montant parfait.
Questions fréquentes
Combien d’argent de poche pour un ado de 16 ans ?
Une fourchette courante va de 15 à 25 USD par semaine, soit environ 65 à 108 USD par mois. La règle de 1 USD par année d’âge donne 16 USD par semaine à 16 ans. Visez le haut de la fourchette si l’argent de poche couvre aussi des vêtements, les trajets ou une part du forfait téléphone, et le bas s’il ne sert qu’aux loisirs.
Argent de poche par semaine ou par mois pour un ado ?
Chaque semaine, c’est plus simple à 13 et 14 ans, car un mois est long quand il faut faire durer son argent. À partir de 15 ans environ, un versement tous les 15 jours ou chaque mois entraîne l’ado à gérer quelque chose de plus proche d’un salaire. Dans tous les cas, versez l’argent un jour fixe, idéalement par virement automatique.
L’argent de poche d’un ado doit-il dépendre des tâches ménagères ?
Les tâches du quotidien, comme ranger sa chambre ou faire sa lessive, restent attendues et non payées. Beaucoup de familles versent un argent de poche de base quoi qu’il arrive et paient en plus les gros travaux hors de la liste habituelle, environ 2 à 5 USD pour un gros. L’argent de poche apprend alors à gérer, et les petits boulots à gagner.
Faut-il arrêter l’argent de poche quand l’ado trouve un petit boulot ?
Pas tout de suite. Un premier job est souvent irrégulier, et supprimer l’argent de poche la même semaine peut ôter tout intérêt à travailler. Une approche plus douce consiste à le garder, à reporter peu à peu certains frais sur les revenus de l’ado, comme le carburant ou les vêtements, et à réduire le montant par étapes sur quelques mois.
Essayez Famiyo en famille
Des tâches avec points, une boutique de récompenses pour les enfants et un seul calendrier familial. À configurer en quelques minutes.
 Téléchargement gratuitApp Store
 Téléchargement gratuitGoogle Play
 Scannez avec l’appareil photo
de votre téléphone
Téléchargement gratuit • Sans carte bancaire • Disponible sur iOS et Android