Mesada para niños: guía completa para madres y padres
Mesada para niños: qué modelo elegir, cuánto dar por edad, cómo pagarla en una casa sin efectivo y qué reglas poner a las compras en apps.
Por Famiyo Editorial Team7 min de lectura
Antes, el dinero de bolsillo eran unos billetes sobre la mesa de la cocina cada sábado. Hoy las criaturas quieren monedas de juego, compras en apps y artículos de tiendas en línea, y en muchas casas ya no hay efectivo. Esta guía recorre todo el proceso: para qué sirve el dinero de bolsillo, cuánto dar, cómo pagarlo cuando en casa casi no se usa efectivo y qué reglas mantienen bajo control el gasto digital.
Empieza por decidir para qué sirve el dinero de bolsillo
Antes de elegir una cifra, decide qué función cumple. Hay tres modelos habituales y cada uno enseña algo distinto.
El dinero de bolsillo fijo se paga cada semana pase lo que pase. Sirve para practicar: los peques reciben una cantidad predecible y aprenden a repartirla. No dice nada sobre el trabajo.
El dinero de bolsillo por tareas paga solo las tareas del hogar terminadas. Une con claridad trabajo y dinero, pero tiene un punto débil conocido: si a tu peque no le hace falta dinero esta semana, puede decidir no sacar los platos limpios, y entonces te toca negociar.
El modelo mixto es en el que acaba la mayoría de las familias. Se da una base para practicar con el presupuesto. Las tareas básicas de «quien vive en casa», como hacer la cama y recoger la mesa, no se pagan, porque todas las personas de la casa ayudan. Los trabajos extra sí dan dinero: de 0,25 a 1 USD por uno pequeño y de 2 a 5 USD por uno grande, como lavar el auto. Algunas familias pagan esos extras primero en puntos y los convierten después, a 100 puntos = 1 USD; nuestra guía del sistema de puntos para tareas explica cómo fijar los valores.
Si quieres ver al detalle cómo vincular dinero y tareas, el artículo sobre cómo montar un dinero de bolsillo justo ligado a las tareas lo explica paso a paso. El resto de esta guía parte del modelo mixto, pero casi todo vale también para los otros dos.
¿Cuánto dinero de bolsillo conviene dar en cada edad?
La regla práctica más común es 1 USD por semana por cada año de edad. A los 8 años son 8 USD semanales y a los 12, 12 USD. Es un punto de partida, no una norma, y tu presupuesto tiene la última palabra.
| Edad | Cantidad semanal habitual | Qué pueden pagar con ese dinero |
|---|---|---|
| 5–7 | 3–7 USD | Juguetes pequeños, un gusto en la tienda, ahorrar para algo más grande |
| 8–10 | 7–10 USD | Libros, un complemento de juego que tú apruebes, regalos para amistades |
| 11–13 | 10–15 USD | Meriendas con amigos, compras en apps, parte de un juego nuevo |
| 14+ | 15–25 USD | Comidas fuera, entradas de cine, algo de ropa o suscripciones |
La cifra importa menos que lo que cubre. Si el dinero de bolsillo asume gastos que ya pagabas tú, como las meriendas en la piscina o las compras dentro de un juego, una cantidad mayor no te cuesta más: solo traslada las decisiones a tu peque. Para ver las cantidades con más detalle, consulta cuánto dinero de bolsillo dar y, para la adolescencia, nuestra guía de dinero de bolsillo para adolescentes, que explica qué debe incluir un presupuesto en esa etapa.
Efectivo, registro familiar o tarjeta: cómo pagar en una casa sin efectivo
Este es el problema práctico que muchas familias encuentran la primera semana: el domingo por la noche no tienes 8 USD en billetes pequeños. Tienes varias opciones.
| Método | Mejor a los | Por qué funciona | Ojo con |
|---|---|---|---|
| Efectivo en tres frascos | 5–8 años | Se ve y se cuenta, y gastar, ahorrar y compartir son cosas físicas | Hace falta tener los billetes adecuados cada día de pago |
| Registro familiar | 7–12 años | Tú guardas el dinero, tu peque sigue el saldo y las compras en línea son fáciles | El saldo debe poder verse en cualquier momento, o parece imaginario |
| Tarjeta de regalo de una tienda | 9–13 años | Limita el gasto a un solo lugar, como una tienda de juegos | El dinero cargado ahí no se puede sacar |
| Cuenta bancaria para adolescentes con tarjeta de débito | 13+ | Práctica real con pagos con tarjeta y estados de cuenta | Activa las alertas de gasto y revisa a menudo al principio |
El registro familiar está infravalorado. Llámalo el Banco de Mamá y Papá. Llevas un saldo en una nota compartida o una hoja de cálculo, sumas el dinero de bolsillo el día de pago y restas las compras cuando compras algo en línea para tu peque. Funciona bien con quienes quieren sobre todo cosas digitales y enseña que un saldo es dinero de verdad aunque no se pueda tocar.
El inconveniente es la visibilidad. Si a una criatura pequeña no se le deja consultar el saldo cuando quiere, dejará de creer en él. Haz que el registro sea fácil de ver y di la cifra en voz alta el día de pago: «Tenías 6,50 USD, más 9 USD de hoy, así que tienes 15,50 USD para gastar».
Cómo organizar el día de pago, paso a paso
- Elige un día y una hora y no los cambies nunca. El domingo después de la cena funciona en muchas familias. Pon un recordatorio repetido en el teléfono para que el día de pago no se escape.
- Decide la cantidad y anótala en un lugar donde tu peque pueda verlo.
- Divide cada pago en gastar, ahorrar y compartir. Un reparto sencillo para edades pequeñas es 50 %, 40 % y 10 %. Con 8 USD, son 4 USD para gastar, 3,20 USD para ahorrar y 0,80 USD para compartir.
- Acuerda qué cubre ahora el dinero de bolsillo. Dilo con claridad: «A partir de ahora, los gustos en la tienda y las compras de juegos salen de tu dinero para gastar».
- Fija una meta de ahorro con precio y una fecha aproximada, por ejemplo un juego de 40 USD en unas 12 semanas de ahorro.
- Escribe las reglas para las compras digitales (siguiente apartado) antes de que llegue la primera petición.
- Revisa la cantidad una vez al año, por ejemplo en el cumpleaños. Con la regla de 1 USD por año, el aumento ya viene incluido.
Reglas para las compras dentro de apps y juegos
Aquí es donde el dinero de bolsillo se vuelve moderno y donde ocurren la mayoría de las discusiones. Unas pocas reglas lo mantienen manejable.
Activa la aprobación de compras en los ajustes familiares del teléfono o la tableta, para que no se compre nada sin tu visto bueno, aunque sea con dinero propio. El objetivo no es bloquear, sino que cada compra pase por un momento de reflexión.
No guardes nunca una tarjeta en un dispositivo que use tu peque. Las compras deben salir del saldo de su dinero de bolsillo o de una tarjeta de regalo, nunca de tu tarjeta por accidente.
Traduce siempre la moneda del juego a dólares reales. Las tiendas de juegos ponen precios en monedas y gemas a propósito, porque así se esconde el costo. Prueba con: «Ese paquete de monedas cuesta 9,99 USD. Es más que una semana de tu dinero para gastar. ¿Lo quieres igual?». Muchas veces la respuesta cambia.
Cuenta las suscripciones por año. Una suscripción mensual de 4,99 USD son unos 60 USD al año, que a los 9 años es una parte grande del dinero anual para gastar. Haz la cuenta con tu peque en la calculadora.
Ten cuidado con las recompensas aleatorias, en las que pagas sin saber qué vas a recibir. Muchas familias las prohíben o las limitan a una cantidad pequeña al mes. Explica el motivo: se paga por una posibilidad, no por un objeto.
Las tarjetas de regalo de cumpleaños cuentan como dinero propio. Anota el saldo en el registro junto con todo lo demás, para que tu peque vea el panorama completo.
Cuando se gastan todo, piden adelantos o quieren un aumento
Se van a quedar sin dinero. Cuando ocurra, no repongas. Di algo como: «Qué mala suerte. El día de pago es el domingo». Y deja que pase. Un error de 10 USD a los 9 años sale mucho más barato que un error con una tarjeta de crédito a los 20.
Los adelantos son una decisión personal. Algunas familias permiten adelantos pequeños con condiciones claras, por ejemplo hasta media semana de dinero de bolsillo, que se descuenta solo el siguiente día de pago. Es una introducción suave y segura al préstamo. Otras no dan adelantos antes de los 10 años. Cualquiera de las dos opciones vale si la regla no cambia.
Cuando tu peque pida un aumento, trátalo como una negociación de verdad. Un aumento puede venir con nuevas responsabilidades, como encargarse de sus propias meriendas escolares. O propón trabajos extra pagados: «Hay que lavar el auto. Son 3 USD».
Dónde encaja Famiyo
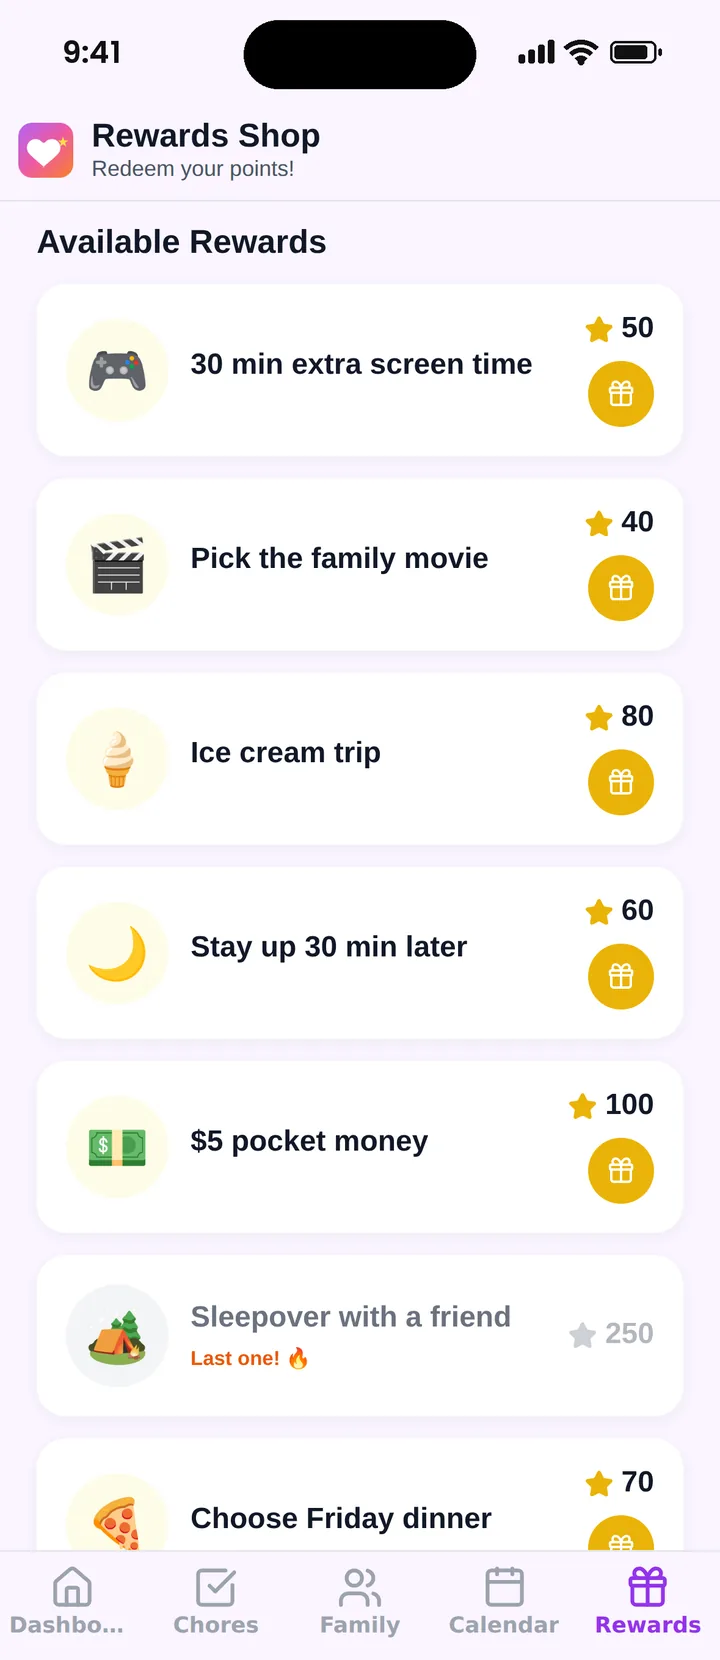
Famiyo es una app familiar gratuita para iPhone y Android que reúne un calendario familiar compartido, tareas con puntos y una tienda de recompensas; las criaturas se unen con un código, sin correo electrónico. No guarda ni mueve dinero. Se ocupa de la parte de ganar: los peques acumulan puntos por las tareas y los trabajos extra, y tú creas recompensas en la tienda familiar con un precio en puntos, cuántas hay disponibles y cuándo. El dinero de bolsillo puede ser una de esas recompensas. Con 100 puntos = 1 USD, «5 USD para gastar» cuestan 500 puntos. Cuando tu peque lo canjea desde su teléfono, recibes una notificación y pagas el efectivo o lo sumas tú al registro.
Si estás comparando herramientas, mira nuestra lista de las mejores apps de dinero de bolsillo para niños.
Antes del domingo, elige la cantidad, el día de pago y tres frascos o un registro. Después, paga puntualmente todas las semanas. La niñez aprende más con un día de pago aburridamente fiable que con cualquier charla sobre dinero.
Preguntas frecuentes
¿A qué edad se empieza a dar dinero de bolsillo a los niños?
Muchas familias empiezan hacia los 5 o 6 años, cuando las criaturas ya saben contar dinero y entienden que un juguete cuesta cierta cantidad. A menor edad se puede empezar con unas pocas monedas en frascos transparentes. Importan más un día de pago fijo y decisiones de gasto pequeñas y reales que la edad exacta de inicio.
¿La mesada debe depender de las tareas del hogar?
Puede depender, pero muchas familias dejan sin pagar las tareas básicas y dan igualmente una base de dinero de bolsillo. Después pagan de 0,25 a 1 USD por trabajos extra pequeños y de 2 a 5 USD por los grandes. Así la niñez aprende que el trabajo da dinero sin que cada petición de ayuda se convierta en una negociación.
¿Es mejor la mesada digital que el efectivo?
Antes de los 8 años aproximadamente, el efectivo suele funcionar mejor porque se ve y se cuenta. Cuando empiezan a comprar en línea o dentro de juegos, tiene sentido un saldo digital con seguimiento, siempre que puedan consultarlo cuando quieran. Muchas familias pasan del efectivo a un registro familiar y después a una cuenta bancaria para adolescentes.
¿Qué hago si mi peque se gasta toda la mesada en un día?
Deja que ocurra y no repongas el dinero. Quedarse sin nada antes del próximo día de pago es una de las lecciones de dinero más baratas que existen. Después, habla con calma: qué compró, si valió la pena y qué podría hacer distinto la semana siguiente.
Prueba Famiyo con tu familia
Tareas con puntos, una tienda de recompensas para los niños y un único calendario familiar. Lo configuras en un par de minutos.


Descarga gratis • Sin tarjeta de crédito • Disponible en iOS y Android