Argent de poche pour enfants : le guide complet
Mettre en place l’argent de poche : quel modèle choisir, quel montant, comment le verser sans espèces et quelles règles pour les achats en appli.
Par Famiyo Editorial Team8 min de lecture
L’argent de poche, c’était autrefois quelques pièces posées sur le coin de la table chaque samedi. Aujourd’hui, les enfants veulent de la monnaie de jeu, des achats dans des applis et des articles de boutiques en ligne, et bien des foyers n’ont plus d’espèces sous la main. Ce guide fait le tour de la mise en place : à quoi sert l’argent de poche, quel montant donner, comment le verser quand la famille paie presque tout par carte, et quelles règles gardent les dépenses numériques sous contrôle.
À quoi sert l’argent de poche ? Choisir un modèle
Avant de fixer un montant, décidez de ce que l’argent de poche doit accomplir. Il existe trois formules courantes, et chacune enseigne autre chose.
L’argent de poche fixe est versé chaque semaine, quoi qu’il arrive. Son but est l’entraînement : l’enfant reçoit une somme prévisible et apprend à la gérer. Il ne dit rien du travail fourni.
L’argent de poche lié aux tâches ne paie que les tâches accomplies. Le lien entre travail et argent est très clair, mais il a un défaut connu. Un enfant qui n’a pas besoin d’argent cette semaine peut décider de ne pas vider le lave-vaisselle, et vous voilà en pleine négociation.
La formule mixte est celle où aboutissent la plupart des familles. L’enfant reçoit un montant de base pour s’exercer à gérer un budget. Les tâches de base du quotidien, comme faire son lit ou débarrasser la table, restent non rémunérées, puisque chaque personne qui vit sous le même toit participe. Les petits travaux en plus rapportent de l’argent : de 0,25 à 1 USD pour un petit, de 2 à 5 USD pour un gros, comme laver la voiture. Certaines familles paient ces extras en points d’abord, puis convertissent plus tard, à 100 points = 1 USD ; notre guide du système de points pour les tâches explique comment fixer les valeurs.
Pour le détail du lien entre argent et tâches, notre article sur la mise en place d’un argent de poche équitable lié aux tâches le déroule pas à pas. La suite de ce guide part d’une formule mixte, mais presque tout s’applique aussi aux deux autres.
Quel montant d’argent de poche donner selon l’âge ?
La règle empirique la plus courante est 1 USD par semaine et par année d’âge. Un enfant de 8 ans reçoit 8 USD par semaine, un enfant de 12 ans en reçoit 12. C’est un point de départ, pas une norme, et votre budget a le dernier mot.
| Âge | Montant hebdomadaire courant | Ce que l’enfant peut payer lui-même |
|---|---|---|
| 5-7 ans | 3 à 7 USD | Petits jouets, une friandise au magasin, économiser pour un objet plus cher |
| 8-10 ans | 7 à 10 USD | Livres, un contenu de jeu que vous approuvez, cadeaux pour les amis |
| 11-13 ans | 10 à 15 USD | Goûters avec des amis, achats dans des applis, une partie d’un nouveau jeu |
| 14 ans et + | 15 à 25 USD | Repas dehors, places de cinéma, certains vêtements ou abonnements |
Le montant compte moins que ce qu’il couvre. Si l’argent de poche prend en charge des dépenses que vous payiez déjà, comme les snacks à la piscine ou les achats dans les jeux, un chiffre plus élevé ne vous coûte pas plus cher. Les décisions passent simplement du côté de l’enfant. Pour aller plus loin sur les montants, voyez combien d’argent de poche donner selon l’âge et, pour les plus grands, notre guide sur l’argent de poche des adolescents, qui précise ce qu’un budget d’ado devrait inclure.
Espèces, carnet de comptes familial ou carte : verser l’argent de poche sans liquide
Voici le problème pratique que beaucoup de parents rencontrent dès la première semaine : dimanche soir, vous n’avez pas 8 USD en petite monnaie. Plusieurs solutions existent.
| Méthode | Âges conseillés | Pourquoi ça marche | Point de vigilance |
|---|---|---|---|
| Espèces dans trois bocaux | 5 à 8 ans | L’enfant voit et compte, et dépenser, épargner et donner deviennent concrets | Il faut avoir la bonne monnaie à chaque versement |
| Carnet de comptes familial | 7 à 12 ans | Vous gardez l’argent, l’enfant suit son solde, et les achats en ligne sont simples | Le solde doit être consultable à tout moment, sinon il paraît irréel |
| Carte cadeau d’une boutique | 9 à 13 ans | Limite les dépenses à un seul endroit, comme une boutique de jeux | L’argent chargé dessus ne ressort plus |
| Compte bancaire pour ado avec carte | 13 ans et + | Vrai apprentissage du paiement par carte et des relevés | Activez les alertes de dépense et vérifiez souvent au début |
Le carnet de comptes familial est sous-estimé. Appelez-le « la banque de la maison ». Vous tenez un solde à jour dans une note partagée ou un tableur, vous ajoutez l’argent de poche le jour du versement et vous retranchez les achats quand vous payez quelque chose en ligne pour l’enfant. Cette méthode convient bien à ceux qui veulent surtout des choses numériques, et elle montre qu’un solde est de l’argent réel, même quand on ne peut pas le tenir en main.
Le piège, c’est la visibilité. Un jeune enfant qui ne peut pas consulter son solde quand il veut finit par ne plus y croire. Rendez le carnet facile à voir et annoncez le chiffre à voix haute le jour du versement : « Tu avais 6,50 USD, plus 9 USD aujourd’hui, donc tu as 15,50 USD à dépenser. »
Mettre en place le jour de versement, étape par étape
- Choisissez un jour et une heure, et ne les changez plus. Le dimanche après le dîner convient à beaucoup de familles. Programmez un rappel récurrent sur le téléphone pour que le versement ne glisse jamais.
- Fixez le montant et notez-le à un endroit où l’enfant peut le voir.
- Répartissez chaque versement en dépenser, épargner et donner. Pour les plus jeunes, un partage simple est 50 %, 40 % et 10 %. Sur 8 USD, cela donne 4 USD à dépenser, 3,20 USD à épargner et 0,80 USD à donner.
- Convenez de ce que l’argent de poche prend désormais en charge. Dites-le clairement : « À partir de maintenant, les friandises au magasin et les achats dans les jeux se paient avec ton argent à dépenser. »
- Fixez un objectif d’épargne avec un prix et une date approximative, par exemple un jeu à 40 USD en 12 semaines d’épargne environ.
- Écrivez les règles des achats numériques (section suivante) avant la première demande.
- Revoyez le montant une fois par an, par exemple à l’anniversaire de l’enfant. Avec la règle de 1 USD par année d’âge, l’augmentation est déjà prévue.
Quelles règles pour les achats dans les applis et les jeux ?
C’est là que l’argent de poche rejoint le monde actuel, et là que naissent la plupart des disputes. Quelques règles aident à garder la main.
Activez la validation des achats dans les réglages famille du téléphone ou de la tablette, pour que rien ne soit acheté sans votre accord, même avec l’argent de l’enfant. Le but n’est pas de l’empêcher d’acheter, mais de faire passer chaque achat par un moment de réflexion.
N’enregistrez jamais de carte bancaire sur un appareil utilisé par l’enfant. Les achats doivent venir de son solde d’argent de poche ou d’une carte cadeau, jamais de votre carte par erreur.
Traduisez chaque fois la monnaie de jeu en argent réel. Les boutiques de jeux affichent des pièces et des gemmes exprès, parce que cela masque le coût. Essayez : « Ce lot de pièces coûte 9,99 USD. C’est plus qu’une semaine de ton argent à dépenser. Tu en as toujours envie ? » La réponse change souvent.
Comptez les abonnements à l’année. Un abonnement mensuel de 4,99 USD représente environ 60 USD par an, ce qui, pour un enfant de 9 ans, pèse lourd dans son budget annuel. Faites le calcul ensemble, calculatrice en main.
Soyez prudent avec les récompenses aléatoires, où l’on paie sans savoir ce qu’on obtiendra. Beaucoup de familles les interdisent ou les plafonnent à un petit montant par mois. Expliquez pourquoi : on paie pour une chance, pas pour un objet.
Les cartes cadeaux reçues pour un anniversaire comptent comme l’argent de l’enfant. Inscrivez leur solde dans le carnet avec le reste, pour que l’enfant ait une vue d’ensemble.
Quand l’enfant dépense tout, demande une avance ou veut une augmentation
L’argent finira par manquer. Quand cela arrive, ne complétez pas. Dites par exemple : « C’est dur, je sais. Le prochain versement, c’est dimanche. » Puis laissez la situation telle quelle. Une erreur de 10 USD à 9 ans coûte bien moins cher qu’une erreur de carte de crédit à 20 ans.
Les avances relèvent du jugement de chaque famille. Certaines en autorisent de petites, avec des conditions claires, par exemple jusqu’à la moitié d’un versement hebdomadaire, remboursée automatiquement au versement suivant. C’est une introduction douce et sans danger à l’emprunt. D’autres refusent toute avance avant 10 ans. Les deux choix se défendent, tant que la règle reste la même.
Quand l’enfant demande une augmentation, traitez-la comme une vraie négociation. Elle peut s’accompagner de nouvelles responsabilités, comme payer lui-même ses goûters pour l’école. Ou proposez des petits travaux payés : « La voiture a besoin d’un lavage. C’est 3 USD. »
Où Famiyo trouve sa place
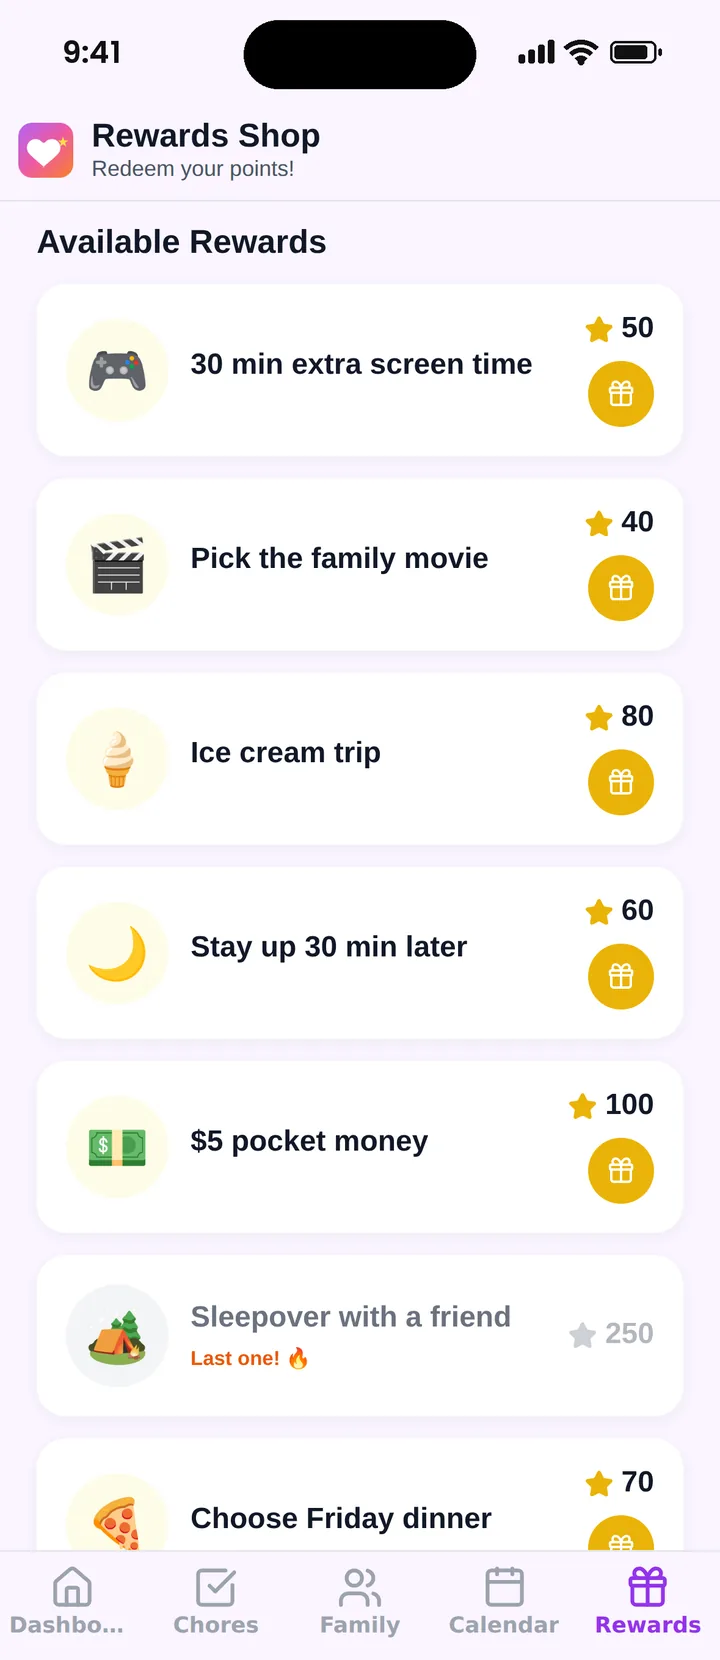
Famiyo est une application familiale gratuite pour iPhone et Android qui réunit un calendrier familial partagé, des tâches avec points et une boutique de récompenses ; les enfants rejoignent la famille avec un code, sans adresse e-mail. Elle ne détient ni ne transfère d’argent. Elle s’occupe de la partie « gagner » : les enfants cumulent des points avec les tâches et les petits travaux, et vous créez dans la boutique familiale des récompenses avec un prix en points, une quantité disponible et des dates. L’argent de poche peut être l’une de ces récompenses. À 100 points = 1 USD, « 5 USD à dépenser » coûtent 500 points. Quand l’enfant échange la récompense depuis son téléphone, vous recevez une notification et vous versez les espèces ou ajoutez la somme à son carnet vous-même.
Si vous comparez des outils, consultez notre sélection des meilleures applications d’argent de poche pour enfants.
Avant dimanche, choisissez le montant, le jour de versement et soit trois bocaux, soit un carnet de comptes. Ensuite, versez à l’heure, chaque semaine. Un jour de versement d’une fiabilité presque ennuyeuse apprend aux enfants plus que n’importe quel sermon sur l’argent.
Questions fréquentes
À partir de quel âge donner de l’argent de poche ?
Beaucoup de familles commencent vers 5 ou 6 ans, quand l’enfant sait compter et comprend qu’un jouet a un prix. Les plus jeunes peuvent débuter avec quelques pièces dans des bocaux transparents. Un jour de versement fixe et de vraies petites décisions de dépense comptent plus que l’âge exact de départ.
Faut-il lier l’argent de poche aux tâches ménagères ?
Vous le pouvez, mais beaucoup de familles gardent les tâches de base non rémunérées et versent quand même un montant fixe, puis paient de 0,25 à 1 USD les petits travaux en plus et de 2 à 5 USD les gros. L’enfant apprend que le travail rapporte, sans que chaque demande d’aide se transforme en négociation.
L’argent de poche numérique vaut-il mieux que les espèces ?
Avant 8 ans environ, les espèces fonctionnent mieux : l’enfant les voit et les compte. Dès qu’il achète en ligne ou dans des jeux, un solde suivi de façon numérique devient pertinent, à condition de pouvoir le consulter quand il veut. Beaucoup de familles passent des espèces à un carnet de comptes, puis à un compte bancaire pour ado.
Que faire si mon enfant dépense tout son argent de poche en un jour ?
Laissez faire et ne complétez pas. Se retrouver à sec avant le prochain versement est l’une des leçons d’argent les moins chères qui soient. Revenez-y calmement ensuite : qu’a-t-il acheté, est-ce que ça en valait la peine, que ferait-il autrement la semaine prochaine ?
Essayez Famiyo en famille
Des tâches avec points, une boutique de récompenses pour les enfants et un seul calendrier familial. À configurer en quelques minutes.
 Téléchargement gratuitApp Store
 Téléchargement gratuitGoogle Play
 Scannez avec l’appareil photo
de votre téléphone
Téléchargement gratuit • Sans carte bancaire • Disponible sur iOS et Android