Kieszonkowe dla dzieci: poradnik dla rodziców
Jak wprowadzić kieszonkowe dla dziecka: jaki model wybrać, ile dawać w danym wieku, jak wypłacać bez gotówki i jakie ustalić zasady zakupów w aplikacjach.
Autor: Famiyo Editorial Team6 min czytania
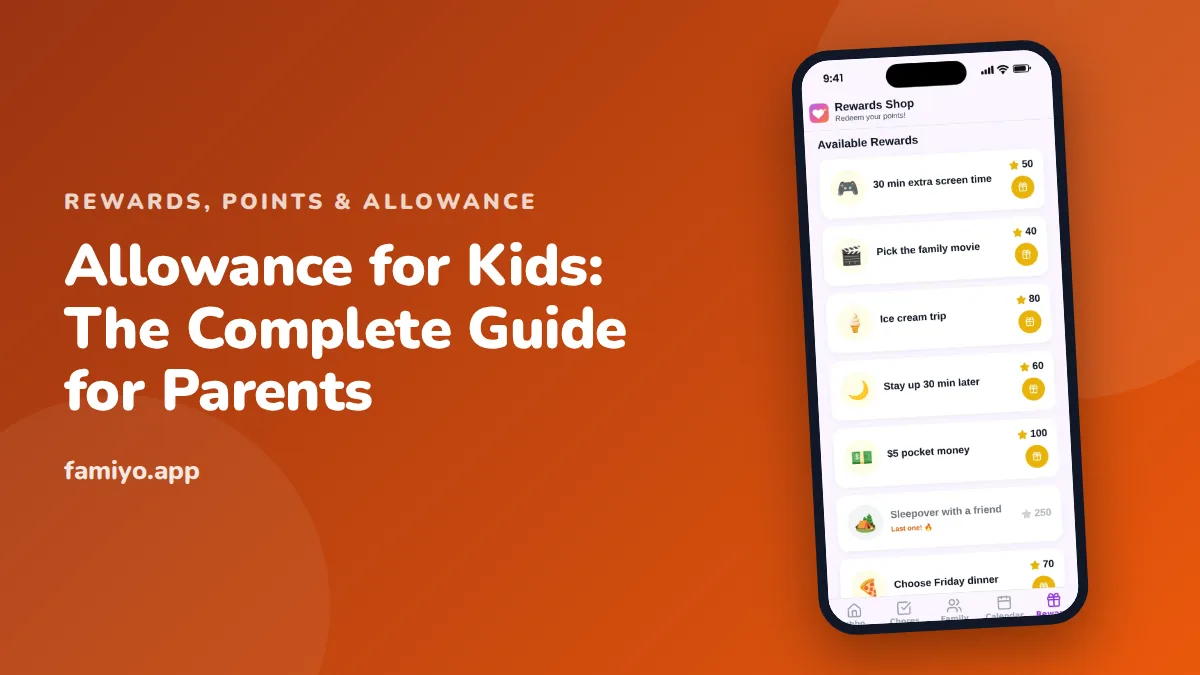
Kiedyś kieszonkowe oznaczało kilka banknotów kładzionych w sobotę na kuchennym blacie. Dziś dzieci chcą waluty z gier, zakupów w aplikacjach i rzeczy ze sklepów internetowych, a w wielu domach w ogóle nie ma gotówki. Ten poradnik przeprowadza przez całą konfigurację: do czego służy kieszonkowe, ile dawać, jak je wypłacać, gdy rodzina prawie nie używa gotówki, i jakie zasady trzymają cyfrowe wydatki w ryzach.
Zacznij od tego, do czego służy kieszonkowe
Zanim wybierzesz kwotę, zdecyduj, jaką rolę ma pełnić kieszonkowe. Są trzy popularne modele i każdy uczy czegoś innego.
Stałe kieszonkowe jest wypłacane co tydzień, niezależnie od wszystkiego. Służy do ćwiczenia: dziecko dostaje przewidywalną kwotę i uczy się nią gospodarować. Nie mówi nic o pracy.
Kieszonkowe za obowiązki jest wypłacane tylko za wykonane zadania. Wyraźnie łączy pracę z pieniędzmi, ale ma znany słaby punkt. Dziecko, które w tym tygodniu nie potrzebuje gotówki, może zdecydować, że nie rozładuje zmywarki, i zaczynają się negocjacje.
Model mieszany to to, na czym kończy większość rodzin. Dzieci dostają podstawowe kieszonkowe, żeby ćwiczyć gospodarowanie pieniędzmi. Podstawowe obowiązki „członka rodziny”, jak zaścielenie łóżka i sprzątanie ze stołu, zostają bez wynagrodzenia, bo pomagają wszyscy, którzy mieszkają w domu. Dodatkowe zadania ponad to dają zarobek: od 0,25 do 1 USD za małe, od 2 do 5 USD za duże, na przykład mycie samochodu. Niektóre rodziny płacą za dodatki najpierw punktami, a przeliczają później, według zasady 100 punktów = 1 USD; w naszym poradniku o systemie punktów za obowiązki pokazujemy, jak ustalić wartości.
Jeśli chcesz poznać dokładną mechanikę łączenia pieniędzy z obowiązkami, nasz artykuł o uczciwym kieszonkowym za obowiązki opisuje to krok po kroku. Dalsza część poradnika zakłada model mieszany, ale prawie wszystko pasuje też do pozostałych dwóch.
Ile kieszonkowego dawać dzieciom w danym wieku?
Najpopularniejsza reguła kciuka to 1 USD tygodniowo za każdy rok życia. Ośmiolatek dostaje 8 USD tygodniowo, dwunastolatek 12 USD. To punkt wyjścia, a nie norma, i ostatnie słowo należy do Twojego budżetu.
| Wiek | Typowa kwota tygodniowo | Za co dzieci mogą płacić same |
|---|---|---|
| 5–7 lat | 3–7 USD | Małe zabawki, przekąska w sklepie, odkładanie na coś większego |
| 8–10 lat | 7–10 USD | Książki, dodatek do gry, który zatwierdzasz, prezenty dla znajomych |
| 11–13 lat | 10–15 USD | Przekąski ze znajomymi, zakupy w aplikacjach, część nowej gry |
| 14+ lat | 15–25 USD | Jedzenie na mieście, bilety do kina, część ubrań lub subskrypcji |
Kwota liczy się mniej niż to, co pokrywa. Jeśli kieszonkowe przejmuje wydatki, które i tak ponosisz, jak przekąski na basenie czy zakupy w grach, wyższa kwota nie kosztuje Cię więcej. Po prostu przenosi decyzje na dziecko. Szczegółowo o kwotach według wieku piszemy w tekście ile kieszonkowego powinno dostawać dziecko, a o starszych dzieciach w poradniku o kieszonkowym dla nastolatków, gdzie opisujemy, co powinien obejmować budżet nastolatka.
Gotówka, rodzinny rejestr czy karta: wypłata w domu bez gotówki
Oto praktyczny problem, na który wielu rodziców trafia już w pierwszym tygodniu: w niedzielny wieczór nie masz w portfelu 8 USD w drobnych banknotach. Masz kilka możliwości.
| Metoda | Najlepsza w wieku | Dlaczego działa | Na co uważać |
|---|---|---|---|
| Gotówka w trzech słoikach | 5–8 lat | Dziecko widzi i liczy pieniądze, a wydawanie, oszczędzanie i dzielenie się są namacalne | Na każdą wypłatę trzeba mieć odpowiednie banknoty |
| Rodzinny rejestr | 7–12 lat | Pieniądze trzymasz Ty, dziecko śledzi saldo, a zakupy online są proste | Saldo musi być widoczne w każdej chwili, inaczej wydaje się nierealne |
| Karta podarunkowa do sklepu | 9–13 lat | Ogranicza wydatki do jednego miejsca, na przykład sklepu z grami | Wpłaconych tam pieniędzy nie da się wypłacić z powrotem |
| Konto dla nastolatka z kartą debetową | 13+ lat | Prawdziwa praktyka z płatnościami kartą i wyciągami | Włącz powiadomienia o wydatkach i na początku często sprawdzaj |
Rodzinny rejestr jest niedoceniany. Nazwij go Bankiem Mamy i Taty. Prowadzisz bieżące saldo we wspólnej notatce lub arkuszu, w dniu wypłaty dopisujesz kieszonkowe, a odejmujesz zakupy, gdy kupujesz coś dziecku online. Dobrze sprawdza się u dzieci, które chcą głównie rzeczy cyfrowych, i uczy, że saldo to prawdziwe pieniądze, nawet jeśli nie można ich potrzymać w ręku.
Haczyk to widoczność. Małe dziecko, które nie może sprawdzić salda, kiedy chce, przestanie w nie wierzyć. Zadbaj, żeby rejestr był łatwy do zobaczenia, i w dniu wypłaty powiedz kwotę na głos: „Miałeś 6,50 USD, dziś dostajesz 9 USD, więc na wydawanie masz 15,50 USD”.
Wypłata krok po kroku
- Wybierz jeden dzień i godzinę i nigdy ich nie przesuwaj. U wielu rodzin sprawdza się niedziela po kolacji. Ustaw w telefonie powtarzające się przypomnienie, żeby wypłata nigdy się nie wymknęła.
- Ustal kwotę i zapisz ją w miejscu, które dziecko widzi.
- Dziel każdą wypłatę na wydawanie, oszczędzanie i dzielenie się. Prosty podział dla młodszych dzieci to 50%, 40% i 10%. Z 8 USD to 4 USD na wydawanie, 3,20 USD na oszczędzanie i 0,80 USD na dzielenie się.
- Ustalcie, co teraz pokrywa kieszonkowe. Powiedz to wprost: „Od teraz przekąski w sklepie i zakupy w grach idą z Twoich pieniędzy na wydawanie”.
- Wyznacz jeden cel oszczędzania z ceną i orientacyjnym terminem, na przykład gra za 40 USD po około 12 tygodniach odkładania.
- Zapisz zasady zakupów cyfrowych (następna sekcja), zanim pojawi się pierwsza prośba.
- Raz w roku sprawdź kwotę, na przykład w urodziny dziecka. Przy zasadzie 1 USD za rok życia podwyżka jest wbudowana.
Zasady zakupów w aplikacjach i grach
Tu kieszonkowe robi się nowoczesne i tu wybucha najwięcej kłótni. Kilka zasad pozwala nad tym zapanować.
Włącz zatwierdzanie zakupów w ustawieniach rodzinnych telefonu lub tabletu, żeby nic nie dało się kupić bez Twojej zgody, nawet za własne pieniądze dziecka. Nie chodzi o to, żeby je blokować, ale żeby każdy zakup przeszedł przez chwilę zastanowienia.
Nigdy nie zapisuj karty na urządzeniu, z którego korzysta dziecko. Zakupy mają iść z salda kieszonkowego albo z karty podarunkowej, a nie przypadkiem z Twojej karty.
Za każdym razem przeliczaj walutę z gry na prawdziwe pieniądze. Sklepy w grach wyceniają wszystko w monetach i klejnotach nieprzypadkowo, bo to ukrywa koszt. Spróbuj: „Ten pakiet monet kosztuje 9,99 USD. To więcej niż tygodniowe pieniądze na wydawanie. Nadal chcesz?”. Często odpowiedź się zmienia.
Subskrypcje licz w skali roku. Subskrypcja za 4,99 USD miesięcznie to około 60 USD rocznie, czyli dla dziewięciolatka spory kawałek rocznych pieniędzy na wydawanie. Policzcie to razem na kalkulatorze.
Uważaj na losowe nagrody, gdzie płacisz, nie wiedząc, co dostaniesz. Wiele rodzin je zakazuje albo ogranicza do niewielkiej kwoty miesięcznie. Wyjaśnij dlaczego: płacisz za szansę, a nie za rzecz.
Karty podarunkowe z urodzin to pieniądze dziecka. Wpisz ich saldo do rejestru razem z resztą, żeby dziecko widziało pełny obraz.
Gdy dziecko przepuści pieniądze, prosi o zaliczkę albo o podwyżkę
Pieniądze im się skończą. Gdy tak się stanie, nie dokładaj. Powiedz coś w stylu: „Rozumiem, to trudne. Wypłata jest w niedzielę”. A potem zostaw tak, jak jest. Błąd za 10 USD w wieku 9 lat jest o wiele tańszy niż błąd na karcie kredytowej w wieku 20 lat.
Zaliczki to kwestia oceny. Niektóre rodziny dopuszczają małe, na jasnych warunkach, na przykład do połowy tygodniowego kieszonkowego, spłacane automatycznie przy następnej wypłacie. To łagodne, bezpieczne wprowadzenie do pożyczania. Inne mówią „żadnych zaliczek poniżej 10. roku życia”. Obie wersje są w porządku, jeśli zasada się nie zmienia.
Gdy dziecko prosi o podwyżkę, potraktuj to jak prawdziwe negocjacje. Podwyżka może iść w parze z nowymi obowiązkami, na przykład pokrywaniem własnych szkolnych przekąsek. Albo wskaż dodatkowe płatne zadania: „Samochód trzeba umyć. To 3 USD”.
Jak to wygląda w Famiyo
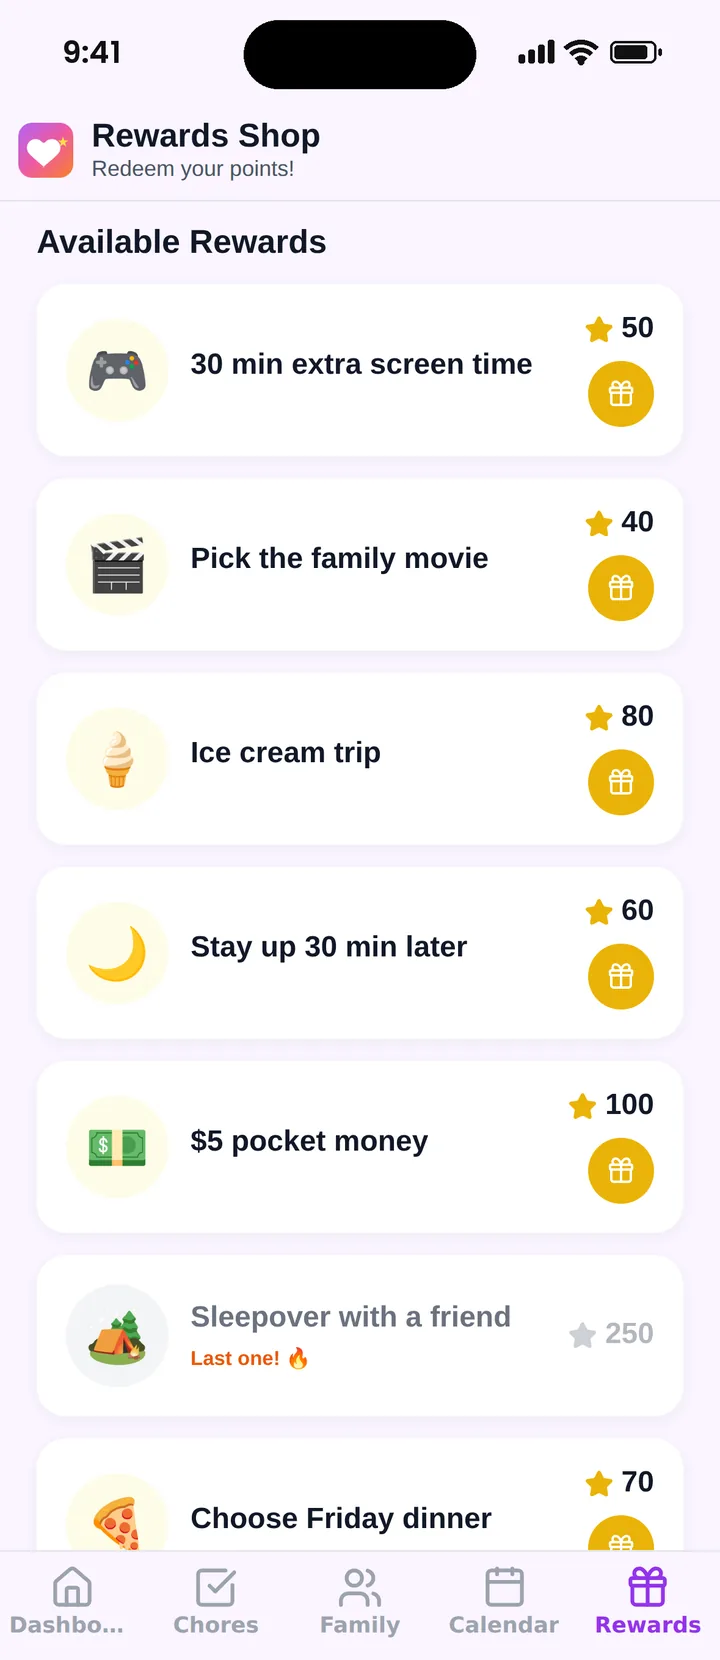
Famiyo to darmowa aplikacja rodzinna na iPhone’a i Androida, która łączy wspólny kalendarz rodzinny, zadania z punktami i sklep z nagrodami. Dzieci dołączają kodem, bez adresu e-mail. Aplikacja nie przechowuje ani nie przekazuje pieniędzy. Zajmuje się częścią zarabiania: dzieci zbierają punkty za obowiązki i dodatkowe zadania, a Ty tworzysz nagrody w rodzinnym sklepie z ceną w punktach, liczbą dostępnych sztuk i terminem. Kieszonkowe może być jedną z takich nagród. Przy zasadzie 100 punktów = 1 USD „5 USD na drobne wydatki” kosztuje 500 punktów. Gdy dziecko odbierze nagrodę na swoim telefonie, dostajesz powiadomienie i sam wypłacasz gotówkę albo dopisujesz kwotę do rejestru.
Jeśli porównujesz narzędzia, zajrzyj do zestawienia najlepszych aplikacji do kieszonkowego dla dzieci.
Przed niedzielą wybierz kwotę, dzień wypłaty oraz trzy słoiki albo rejestr. Potem wypłacaj na czas, co tydzień. Dzieci uczą się więcej z nudno niezawodnej wypłaty niż z jakiegokolwiek wykładu o pieniądzach.
Najczęstsze pytania
W jakim wieku dziecko powinno zacząć dostawać kieszonkowe?
Wiele rodzin zaczyna około 5.–6. roku życia, gdy dziecko umie liczyć pieniądze i rozumie, że zabawka ma swoją cenę. Młodsze dzieci mogą zacząć od kilku monet w przezroczystych słoikach. Stały dzień wypłaty i prawdziwe, drobne decyzje o wydawaniu liczą się bardziej niż dokładny wiek startu.
Czy kieszonkowe powinno zależeć od obowiązków?
Może, ale wiele rodzin zostawia podstawowe obowiązki domowe bez wynagrodzenia, daje podstawowe kieszonkowe tak czy inaczej, a za drobne dodatkowe zadania płaci od 0,25 do 1 USD, za duże od 2 do 5 USD. Dziecko nadal uczy się, że praca daje pieniądze, a każda prośba o pomoc nie zamienia się w negocjacje.
Czy kieszonkowe cyfrowe jest lepsze niż gotówka?
U dzieci poniżej 8. roku życia zwykle lepiej sprawdza się gotówka, bo można ją zobaczyć i policzyć. Gdy dziecko zaczyna kupować w sieci i w grach, sens ma śledzone saldo cyfrowe, pod warunkiem że może je sprawdzić w każdej chwili. Wiele rodzin przechodzi od gotówki przez rodzinny rejestr do konta dla nastolatka.
Co zrobić, gdy dziecko wyda całe kieszonkowe jednego dnia?
Pozwól na to i nie dokładaj pieniędzy. Brak gotówki przed następną wypłatą to jedna z najtańszych lekcji o pieniądzach, jakie dziecko może dostać. Porozmawiaj o tym spokojnie: co kupiło, czy było warto i co mogłoby zrobić inaczej w przyszłym tygodniu.
Wypróbuj Famiyo z rodziną
Zadania z punktami, sklep z nagrodami dla dzieci i jeden wspólny kalendarz rodzinny. Konfiguracja zajmie kilka minut.
Darmowa do pobrania • Bez karty kredytowej • Na iOS i Androida