Ile kieszonkowego dla 14-latka? Kwota i zasady
Większość 14-latków dostaje 15–25 USD tygodniowo. Co ma pokrywać kieszonkowe, jak dobrać kwotę i jak wypłacać ją, gdy pieniądze są w telefonie.
Autor: Famiyo Editorial Team3 min czytania
14-latek jest już dość duży, żeby prowadzić mały budżet, i jeszcze dość młody, żeby pomyłki nie kosztowały go wiele. Właśnie dlatego kieszonkowe w tym wieku ma sens. Na tej stronie znajdziesz konkretną kwotę, a potem wskazówki, jak dopasować ją do swojej rodziny i jak wypłacać, gdy większość pieniędzy nastolatka żyje w telefonie.
Ile wynosi normalne kieszonkowe dla 14-latka?
Zwykle jest to 15–25 USD tygodniowo. Klasyczna zasada „1 USD na rok życia” daje 14 USD, więc traktuj to jako dolną granicę, a nie cel. To punkt wyjścia, a nie norma, i rodziny z drogich miast albo z nastolatkami, którzy mają realne wydatki, często sięgają wyżej.
Ważniejsza od samej kwoty jest odpowiedź na pytanie, za co ma być. Nastolatek z jasną listą wydatków nauczy się więcej na 18 USD niż taki, który ma 30 USD i żadnego zadania dla tych pieniędzy.
| Kwota tygodniowo | Sprawdza się, gdy pokrywa |
|---|---|
| 15 USD | Same drobne wydatki: przekąski, aplikacje, małe przyjemności |
| 20 USD | Drobne wydatki plus wyjścia ze znajomymi |
| 25 USD | Wszystko powyższe plus kilka drobnych ubrań lub rzeczy do hobby |
Co powinno pokrywać kieszonkowe 14-latka?
Spiszcie listę razem. Niejasne ustalenia kończą się kłótniami w drugim miesiącu. Kilka pozycji, które pasują do tego wieku:
- Przekąski i napoje poza domem
- Bilety do kina, salon gier, kręgle i podobne wyjścia
- Zakupy w aplikacjach, waluta w grach i subskrypcje wybrane przez nastolatka
- Muzyka, słuchawki i akcesoria do telefonu
- Prezenty na urodziny przyjaciół
Pomiń to, co i tak kupiłby rodzic: przybory szkolne, podstawowe ubrania, wydatki na leczenie, rodzinny abonament telefoniczny. Jeśli chcesz, żeby nastolatek zarządzał też ubraniami, to osobny krok, opisany w naszym poradniku o kieszonkowym dla nastolatków.
Jak wybrać między 15 a 25 USD?
Zadaj sobie trzy pytania, w tej kolejności.
- Ile i tak planowano wydawać tygodniowo na zachcianki tego nastolatka? Zacznij od tej kwoty.
- Ile z powyższej listy będzie teraz kupował sam? Dodaj to.
- Ile budżet udźwignie przez najbliższy rok bez żalu? Tam postaw górną granicę.
Jeśli nastolatek już zarabia na opiece nad dziećmi albo pracach w ogrodzie, możesz zostać przy dolnej granicy. Jeśli jeszcze nie ma dochodu, środek przedziału daje mu miejsce, by ćwiczyć oszczędzanie bez poczucia, że utknął.
Czy kieszonkowe powinno zależeć od obowiązków?
W większości nie, przynajmniej jeśli chodzi o stałą kwotę. 14-latek robi pranie, zmywa i sprząta swój pokój, bo mieszka w tym domu, i to jest część umowy. Gdy za każdy obowiązek płaci się gotówką, przy każdej prośbie o pomoc pada pytanie „ile mi za to dasz?”.
Lepiej działa układ dwuczęściowy:
- Stałe kieszonkowe za podstawowe obowiązki domowe.
- Płatne dodatki za prace ponad podstawę, po 2–5 USD za duże zadanie (mycie samochodu, grabienie ogrodu, generalne porządki w garażu).
Pomysły na dodatki znajdziesz w tekście o systemie nagród dla nastolatków, który pokazuje, co naprawdę motywuje w tym wieku. Nastolatki reagują raczej na samodzielność i poczucie sprawiedliwości niż na ciągłe przypominanie.
Jak wypłacać kieszonkowe, gdy pieniądze są cyfrowe?
Gotówka sprawia, że wydatki są widoczne, ale większość 14-latków kupuje przez telefon. Wybierz metodę, która pasuje do tego, jak nastolatek faktycznie wydaje.
- Gotówka do ręki w każdy piątek, jeśli kupuje głównie na miejscu.
- Przelew na konto dla nastolatka albo kartę zarządzaną przez rodzica, jeśli je ma.
- Stała kwota doładowania do gry lub aplikacji, jeśli tam trafia większość pieniędzy.
Którąkolwiek wybierzesz, trzymaj stały dzień wypłaty i nie wypłacaj wcześniej „tylko tym razem”. Uzgodnijcie też od początku, że nie dokładasz pieniędzy, gdy zabraknie. Jeśli nastolatek chce więcej, odpowiedzią jest płatny dodatek albo rozmowa o podwyższeniu kwoty przy najbliższym przeglądzie.
Przeglądaj kwotę co pół roku albo gdy wydatki wyraźnie się zmienią. Nasze wskazówki o tym, jak zmotywować nastolatka do nauki, pokazują, jak powiązać większe cele z dodatkowym zarobkiem, nie zamieniając ocen w cennik.
Jak to wygląda z punktami w Famiyo
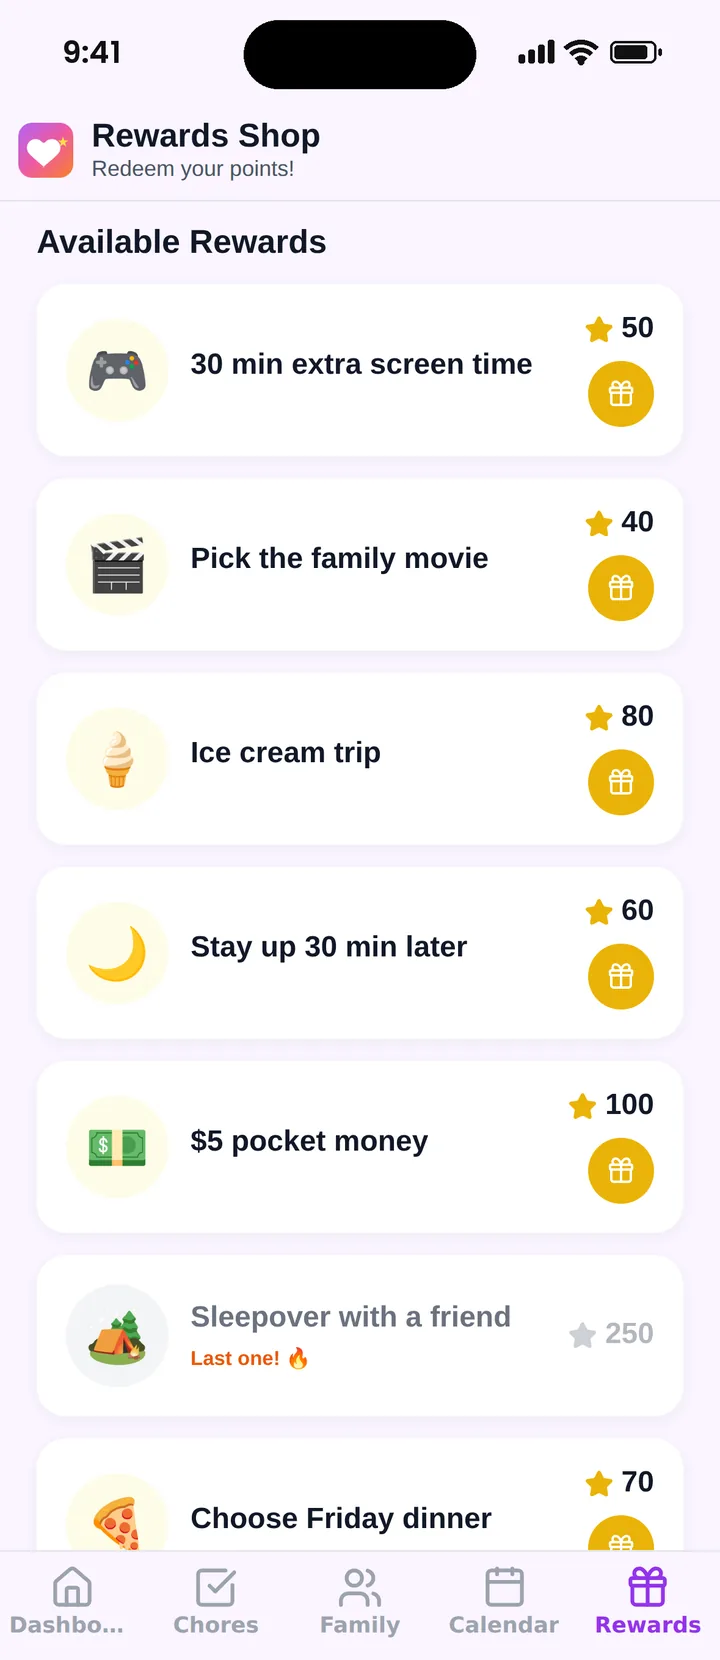
Famiyo to darmowa aplikacja rodzinna na iPhone’a i Androida, która łączy wspólny kalendarz rodzinny, zadania z punktami i sklep z nagrodami. Dzieci dołączają kodem, bez adresu e-mail. Wiele rodzin używa jej do rozdzielenia dwóch części opisanych wyżej. Za zadania są punkty, a w sklepie z nagrodami czeka to, co nastolatek może za nie kupić, także kieszonkowe, na przykład wypłata 10 USD za 1000 punktów (100 punktów = 1 USD). Ceny i tygodniowy limit ustawiasz Ty, a nastolatek odbiera nagrodę na własnym telefonie i widzi, ile punktów mu zostanie. Same pieniądze nadal przechodzą z rąk do rąk poza aplikacją.
Jeśli chcesz porównać opcje, zajrzyj do zestawienia najlepszych aplikacji do kieszonkowego dla dzieci.
Pierwszy krok na ten tydzień
Wybierz kwotę, spisz, co ma pokrywać, i powiedz nastolatkowi, kiedy jest wypłata. Ustaw sobie w telefonie przypomnienie, żeby wrócić do tematu za pół roku.
Najczęstsze pytania
Czy 20 USD tygodniowo to za dużo dla 14-latka?
Nie. 20 USD to środek zwykłego przedziału 15–25 USD. Za dużo robi się dopiero wtedy, gdy kieszonkowe niczego nie pokrywa, bo wtedy to po prostu darmowe pieniądze. Ustalcie, za co ma płacić, na przykład za wyjścia i przekąski, a 20 USD zwykle wystarcza.
Czy kieszonkowe 14-latka powinno zależeć od obowiązków?
Podziel je na dwie części. Stała kwota należy się za to, że jest się częścią domu, a podstawowe obowiązki zostają bez płacenia. Większe dodatkowe prace, jak mycie samochodu czy koszenie trawnika, dają dopłatę: 2–5 USD za duże zadanie.
Jak często wypłacać kieszonkowe 14-latkowi?
Na początek najłatwiej co tydzień. W wieku 15–16 lat wiele rodzin przechodzi na wypłatę co dwa tygodnie albo raz w miesiącu, bo większa kwota naprawdę uczy planowania budżetu. Dzień wypłaty niech będzie stały, żeby nie zamieniał się w negocjacje.
Co zrobić, gdy nastolatek wyda wszystko w jeden dzień?
Niech tak będzie raz i nie dokładaj pieniędzy. Brak gotówki we wtorek uczy więcej niż niejedna pogadanka. Potem usiądźcie razem i ułóżcie prosty plan na kolejny tydzień.
Wypróbuj Famiyo z rodziną
Zadania z punktami, sklep z nagrodami dla dzieci i jeden wspólny kalendarz rodzinny. Konfiguracja zajmie kilka minut.
Darmowa do pobrania • Bez karty kredytowej • Na iOS i Androida