Aplikacja do kieszonkowego dla dzieci: jak wybrać
Jak wybrać aplikację do kieszonkowego dla dzieci: z prawdziwymi pieniędzmi czy bez, opłaty, kontrola rodzica, wiek dziecka i start w pierwszym tygodniu.
Autor: Famiyo Editorial Team5 min czytania
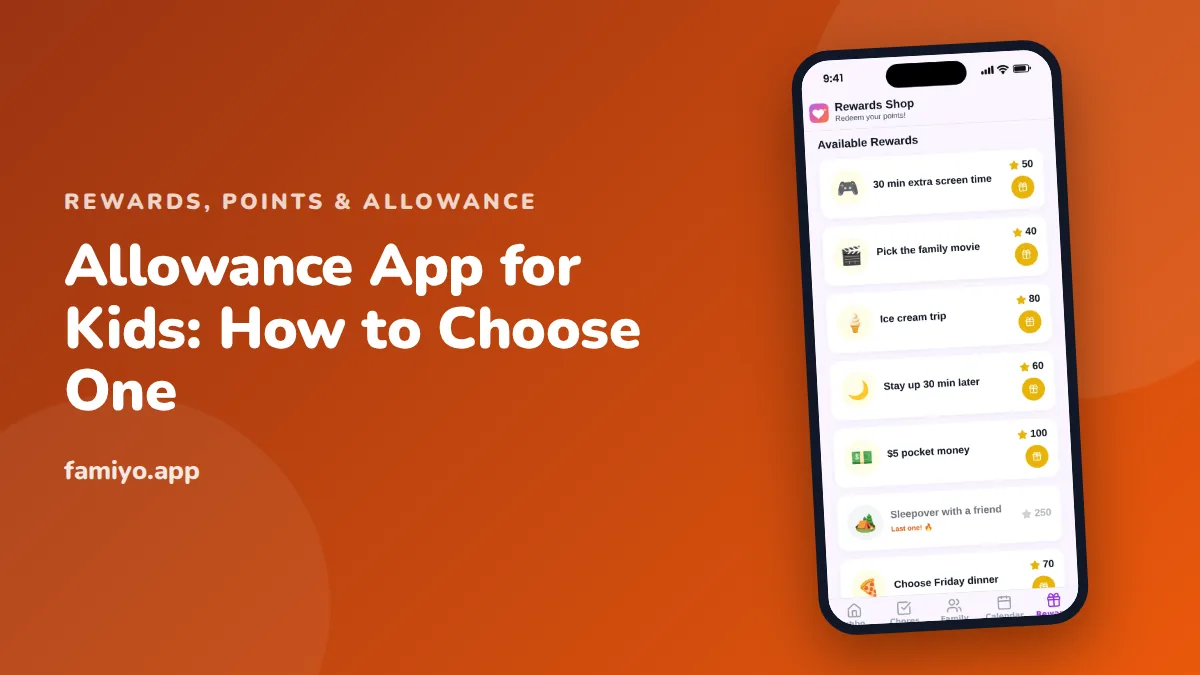
Aplikacja do kieszonkowego może oszczędzić Ci piątkowego szukania gotówki i dać dziecku prawdziwe poczucie, że ma własne pieniądze. Może też okazać się kontem z ukrytymi opłatami albo grą w punkty, która nie ma nic wspólnego z Twoim planem. Ten poradnik pomoże Ci wybrać odpowiedni typ, zadać właściwe pytania i ustawić wszystko tak, żeby dziecko uczyło się o pieniądzach dokładnie tego, co zamierzasz.
Pierwsza decyzja: czy aplikacja przechowuje prawdziwe pieniądze?
Aplikacje do kieszonkowego dzielą się na dwie grupy, a cała reszta zależy od tego, którą wybierzesz.
| Tylko śledzenie | Przechowuje prawdziwe pieniądze | |
|---|---|---|
| Co robi | Zapisuje obowiązki, punkty albo to, ile jesteś winien | Trzyma pieniądze, wypłaca według harmonogramu, może oferować kartę |
| Gdzie płyną pieniądze | Poza aplikacją, z ręki albo przelewem | W aplikacji |
| Typowy koszt | Wersja darmowa albo niewielka subskrypcja | Subskrypcja, możliwe opłaty za kartę lub przelewy |
| Dane i ryzyko | Niskie: żadnych danych finansowych | Wyższe: powiązanie z bankiem, dane tożsamości dziecka |
| Najlepszy wiek | 5–10 lat | od 12 lat |
| Uczy | Zarabiania, celów, cierpliwości | Wydawania, oszczędzania i planowania budżetu na prawdziwym saldzie |
| Typowa wpadka | Zapominasz o wypłacie | Karta ułatwia wydawanie aż za bardzo |
Żaden typ nie jest lepszy. Siedmiolatek nie potrzebuje karty, a piętnastolatek, który sam kupuje sobie lunch, może jej potrzebować. Jeśli nie masz pewności, zacznij od samego śledzenia i dodaj prawdziwe konto, gdy dziecko znajdzie dla niego zastosowanie.
Co mówią badania i zalecenia
Zalecenia dotyczące finansów dzieci zgadzają się zwykle w kilku sprawach: dzieci uczą się nawyków związanych z pieniędzmi wcześnie, ćwiczenie na małych kwotach działa lepiej niż wykłady, a możliwość zobaczenia salda ma większe znaczenie niż wysokość kwoty. Nie ma oficjalnego standardu, ile dawać, dlatego w naszym artykule o kieszonkowym dla dzieci popularną zasadę 1 USD tygodniowo za każdy rok życia nazywamy punktem wyjścia. To samo dotyczy aplikacji: żadna nie ustali za Ciebie kwoty ani zasad.
Co powinna umieć dobra aplikacja do kieszonkowego
Szukaj tych cech, mniej więcej w kolejności ważności.
- Ty ustalasz kwotę i harmonogram. Co tydzień albo za każde zadanie, to Twój wybór, a nie ustawienie domyślne.
- Dziecko widzi, ile ma i co może za to kupić. Saldo, cel i czas, który został do jego osiągnięcia.
- Wydawanie, oszczędzanie i dzielenie się łatwo rozdzielić. Prosty podział dla młodszych dzieci to 50% na wydawanie, 40% na oszczędzanie i 10% na dzielenie się.
- Możesz zatwierdzać i poprawiać. Jeśli zadanie zostało pominięte, możesz je cofnąć.
- Zasady są widoczne dla dziecka. Powinno wiedzieć, dlaczego dostało wypłatę albo jej nie dostało.
- Historia tego, co zarobiono i wydano.
- Sprawiedliwe traktowanie rodzeństwa: te same zasady i prywatne salda.
Sygnały ostrzegawcze
- Opłaty, które odkrywasz dopiero po rejestracji: miesięczne, za kartę, za doładowania i przelewy, za brak aktywności.
- Domyślne namawianie na płatny plan, gdy tylko dodasz drugie dziecko.
- Reklamy albo zakupy kierowane do dziecka.
- Żądanie pełnych danych tożsamości dziecka w aplikacji, która tylko śledzi.
- Trudna rezygnacja albo brak możliwości wyeksportowania danych i wypłaty pieniędzy.
- Karta, którą można płacić od razu, bez zatwierdzenia przez rodzica i bez limitów.
- Nagrody lub bonusy, które zachęcają dziecko do wydawania więcej (na przykład zwrot gotówki za śmieciowe jedzenie).
- Publiczne rankingi między rodzeństwem.
Zanim wpłacisz pieniądze do jakiejkolwiek aplikacji, przeczytaj tabelę opłat, regulamin konta i politykę prywatności. Zapytaj, gdzie leżą pieniądze i co się z nimi stanie, jeśli firma upadnie.
Dopasuj aplikację do wieku
Wiek zmienia to, co narzędzie ma robić.
- Wiek 4–6 lat. Dziecko w tym wieku bardziej potrzebuje widocznego celu niż salda. Słoik i tabelka często wygrywają z aplikacją. Typowe kwoty, które w tym wieku są niewielkie, 3–7 USD tygodniowo, znajdziesz w tekście ile kieszonkowego dla 6-latka.
- Wiek 7–10 lat. Śledzenie sprawdza się tu dobrze. Typowe kwoty tygodniowe to 7–10 USD dla dzieci w wieku 8–10 lat. Punkty, które zamieniają się na prawdziwą nagrodę albo wypłatę, uczą związku między wysiłkiem a efektem.
- Wiek 11–13 lat. Typowy przedział to 10–15 USD tygodniowo. Dziecko poradzi sobie z prawdziwym saldem, celem oszczędnościowym i decyzją o wydatku.
- Wiek 14+ lat. Typowy przedział to 15–25 USD tygodniowo, czasem z budżetem na ubrania albo lunche. Co powinna obejmować taka kwota, wyjaśniamy w tekście ile kieszonkowego dla 14-latka. Prawdziwe konto i karta są w tym wieku rozsądne, z limitami.
Ustaw wszystko w pierwszym tygodniu
- Najpierw zapisz zasadę na papierze. Na przykład: „Podstawowe obowiązki są bez wynagrodzenia. Dodatkowe zadania dają punkty. 100 punktów to 1 USD. Wypłata jest w sobotę rano”.
- Wybierz typ aplikacji pasujący do zasady, a nie odwrotnie.
- Załóż konto rodzica samodzielnie i przeczytaj, jakie dane podajesz.
- Dodaj jedno dziecko i 3–4 zadania. Wyceń je: małe zadanie 0,25–1 USD, duże 2–5 USD.
- Zanim dziecko zrobi pierwsze zadanie, pokaż mu saldo i cel.
- Wypłacaj w dniu, który obiecałeś, za każdym razem. Spóźniona wypłata uczy więcej, niż kosztowałaby pominięta lekcja.
- Po 2 tygodniach zrób przegląd. Jeśli dziecko nigdy nie wydaje albo nigdy nie oszczędza, zmień podział, a nie aplikację.
Kieszonkowe jako nagroda
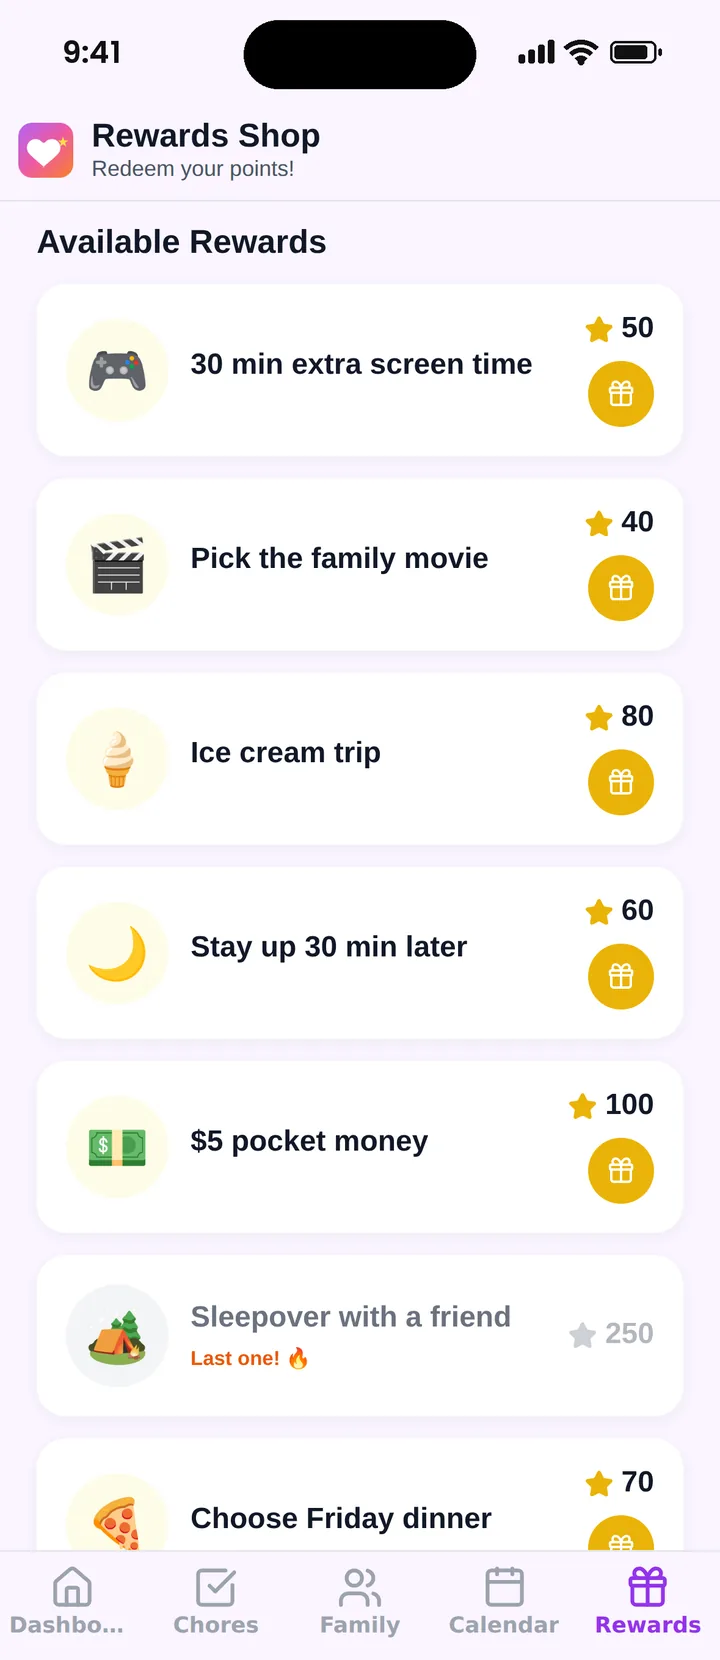
Punkty to dobry pomost między obowiązkami a pieniędzmi. Dziecko zdobywa punkty, a kieszonkowe jest jedną z nagród do wyboru, obok czasu przed ekranem czy wyboru filmu. Dzięki temu pieniądze zostają widoczne, a każde zadanie nie staje się transakcją. Jeśli przeliczasz, prosty kurs to 100 punktów = 1 USD. Same pieniądze przechodzą z rąk do rąk poza aplikacją do śledzenia, w gotówce albo przelewem.
Czy w ogóle wiązać pieniądze z obowiązkami, to decyzja rodziny, a nasz poradnik o aplikacjach z tabelą motywacyjną wyjaśnia, czym różnią się punkty i tabele.
Rozmowa z dzieckiem o aplikacji
Aplikacja do kieszonkowego działa lepiej, gdy dziecko pomogło ustalić zasady. Usiądź na dziesięć minut i wyjaśnij trzy rzeczy: za co są pieniądze albo punkty, kiedy jest wypłata i co się dzieje z saldem, jeśli nie zostanie wydane. Pozwól dziecku wybrać cel oszczędnościowy, coś, co chce mieć i co kosztuje mniej więcej cztery do sześciu tygodni kieszonkowego. Tak odległy cel uczy cierpliwości, a taki, który jest o kilka dni stąd, uczy niewiele.
Spodziewaj się, że pierwszy miesiąc będzie chaotyczny. Dzieci testują zasady, zapominają zaglądać do aplikacji albo wydają wszystko pierwszego dnia. To cenna informacja, a nie porażka. Powstrzymaj się od ratowania dziecka, które wydało wszystko, i porozmawiaj o tym spokojnie przy następnej wypłacie.
Gdzie pasuje Famiyo
Famiyo to darmowa aplikacja rodzinna na iPhone’a i Androida, która łączy wspólny kalendarz rodzinny, zadania z punktami i sklep z nagrodami. Dzieci dołączają kodem, bez adresu e-mail. Aplikacja nie przechowuje ani nie przesyła pieniędzy. Zamiast tego dzieci zdobywają punkty za zadania, a rodzice ustalają nagrody z ceną w punktach, w tym kieszonkowe jako nagrodę. Dzieci odbierają je z własnego telefonu i widzą, ile punktów im zostanie, a gotówkę wręczasz Ty.
Żeby porównać więcej narzędzi, zajrzyj do zestawienia najlepszych aplikacji do kieszonkowego dla dzieci.
Wybierz zasadę, potem aplikację
Zapisz, co dziecko zarabia, kiedy i w jaki sposób dostaje wypłatę. Jeśli jakaś aplikacja pasuje do tego zdania, przetestuj ją przez dwa tygodnie z jednym dzieckiem, zanim się zdecydujesz.
Najczęstsze pytania
Czym jest aplikacja do kieszonkowego?
To aplikacja, która pomaga rodzicom zarządzać kieszonkowym dziecka. Jedne tylko śledzą obowiązki i to, ile jesteś dłużny. Inne przechowują prawdziwe pieniądze, wysyłają je według harmonogramu i mogą mieć kartę. Zanim zaczniesz porównywać, ustal, z którym typem masz do czynienia.
Czy potrzebuję aplikacji do kieszonkowego?
Nie. Wystarczy zeszyt, słoik albo arkusz kalkulacyjny. Aplikacja pomaga, gdy zapominasz o dniu wypłaty, masz kilkoro dzieci, chcesz widzieć na jednym ekranie, ile jesteś winien, albo chcesz uczyć wydawania i oszczędzania na prawdziwych liczbach.
W jakim wieku dziecko może korzystać z aplikacji do kieszonkowego?
Z aplikacji tylko do śledzenia dziecko poradzi sobie około 6–8 lat, gdy umie liczyć i poczekać na cel. Prawdziwe konta i karty pasują do dzieci w wieku 11–12 lat i nastolatków, które potrafią podejmować decyzje o pieniądzach i przyjąć zasady.
Czy aplikacje do kieszonkowego są darmowe?
Aplikacje do śledzenia często mają darmową wersję z limitami. Aplikacje, które przechowują pieniądze, mogą pobierać miesięczną opłatę albo prowizje za kartę i doładowania. Zanim wpłacisz pieniądze, poproś o pełną listę opłat.
Czy kieszonkowe powinno zależeć od obowiązków?
Rodziny mają tu różne zdania. Wiele z nich zostawia podstawowe obowiązki domowe bez wynagrodzenia i płaci za dodatkowe zadania albo daje stałą kwotę tygodniowo, żeby uczyć planowania budżetu. Najpierw ustal zasadę, a potem wybierz aplikację, która ją obsługuje.
Wypróbuj Famiyo z rodziną
Zadania z punktami, sklep z nagrodami dla dzieci i jeden wspólny kalendarz rodzinny. Konfiguracja zajmie kilka minut.
Darmowa do pobrania • Bez karty kredytowej • Na iOS i Androida