Jak uczyć dziecko o inwestowaniu: poradnik według wieku
Jak uczyć dziecko o pieniądzach i inwestowaniu w wieku 5–17 lat: procent składany na prostych przykładach, ryzyko i małe, prawdziwe decyzje.
Autor: Famiyo Editorial Team5 min czytania
Dzieci słyszą słowo „inwestować” tak, jak słyszą „kredyt hipoteczny”: coś, co robią dorośli, gdzieś daleko. Tymczasem pomysły, które za tym stoją, czyli czekanie na większą nagrodę, bycie właścicielem i wzrost w czasie, siedmioletnie dziecko potrafi poczuć już na słoiku z monetami. Ten poradnik pokazuje, czego uczyć w każdym wieku, jak wytłumaczyć procent składany bez żargonu, kiedy sensowne są prawdziwe rachunki i jak dać dziecku ćwiczenie na pieniądzach, które naprawdę ma pod kontrolą.
Najpierw obchodzenie się z pieniędzmi, potem inwestowanie
Inwestowanie to oszczędzanie w długim horyzoncie i z pewnym ryzykiem. Dziecko, które nigdy nie powstrzymało się przed wydaniem 5 USD, nie skorzysta z lekcji o funduszach indeksowych. Dlatego kolejność ma znaczenie:
- Zarabianie: pieniądze biorą się z wysiłku.
- Wydawanie: każdy wybór kosztuje coś innego.
- Oszczędzanie: czekanie może kupić coś większego.
- Dzielenie się: pieniądze mogą pomóc komuś innemu.
- Inwestowanie: pieniądze mogą rosnąć, ale mogą też maleć.
Dla młodszych dzieci prosty podział to wydawanie, oszczędzanie, dzielenie się, na przykład 50%, 40%, 10%. Gdy słoik na oszczędności stanie się rutyną, inwestowanie jest naturalnym kolejnym krokiem, a nie skokiem na głęboką wodę.
Czego uczyć w każdym wieku
| Wiek | Główna myśl | Konkretne ćwiczenie |
|---|---|---|
| 5–7 lat | Pieniądze się zarabia, a wybory coś kosztują | Trzy słoiki: wydawanie, oszczędzanie, dzielenie się. Dziecko widzi, jak odłożona kwota rośnie z tygodnia na tydzień |
| 8–10 lat | Oszczędzanie na cel i opłacalność czekania | Cel oszczędnościowy z obrazkiem i ceną. Zaproponuj małą premię, jeśli dziecko poczeka miesiąc |
| 9–11 lat | Pieniądze mogą rosnąć w czasie | Przejdź z dzieckiem przez procent składany z prostą tabelką (patrz niżej) |
| 11–13 lat | Czym jest akcja i fundusz | Wybierz firmę, z której dziecko korzysta, i sprawdźcie razem, czym się zajmuje i jak zarabia |
| 13–15 lat | Ryzyko, dywersyfikacja i opłaty | Porównaj pojedynczą akcję z szerokim funduszem na długim wykresie |
| 15–17 lat | Prawdziwe rachunki, podatki i cele długoterminowe | Załóż razem z dzieckiem rachunek dla małoletniego, porozmawiaj o kontach emerytalnych i dochodzie z pracy |
Wiek to tylko wskazówka. Ciekawskie dziewięcioletnie dziecko może być gotowe na ideę posiadania udziału w firmie, a ostrożne trzynastoletnie może potrzebować więcej czasu przy oszczędzaniu. Idź za dzieckiem.
Procent składany w minutę
Dzieci rozumieją „pieniądze robią małe pieniążki” lepiej niż jakikolwiek wzór. Pomoże reguła 72: podziel 72 przez roczną stopę wzrostu, a dostaniesz przybliżoną liczbę lat potrzebnych na podwojenie pieniędzy. Przy 7% to około 10 lat.
To ilustracja, a nie obietnica: gdyby 100 USD rosło w stałym tempie 7% rocznie, po 10 latach byłoby to około 197 USD, a po 20 latach około 387 USD, bez dokładania czegokolwiek. Prawdziwe rynki nie idą po prostej, a niektóre lata kończą się spadkiem.
Pokaż to na papierze. Poproś dziecko, żeby wypełniło tabelkę na papierze:
| Rok | Początek | Wzrost 7% | Koniec |
|---|---|---|---|
| 1 | 100 USD | 7 USD | 107 USD |
| 2 | 107 USD | 7,49 USD | 114,49 USD |
| 3 | 114,49 USD | 8,01 USD | 122,50 USD |
Potem zapytaj: „Co stanie się w czwartym roku?”. Dziecko ma zauważyć, że sam wzrost zaczyna rosnąć. Na tym polega lekcja, a liczby są tylko sposobem, żeby to zobaczyć.
Zainwestuj razem z dzieckiem małą, prawdziwą kwotę
Symulacje są w porządku, ale prawdziwe pieniądze, nawet niewielkie, zmieniają sposób, w jaki dziecko zwraca uwagę. Kilka praktycznych uwag dla rodziców:
- Małoletni zazwyczaj nie mogą sami otworzyć rachunku maklerskiego. W wielu krajach rachunek na dziecko prowadzi dorosły, na przykład w USA to konta powiernicze (custodial). Zasady, podatki i dostępne opcje różnią się w zależności od kraju, więc przed startem zapytaj doradcę finansowego albo instytucję, która prowadzi rachunek.
- Konto emerytalne dla nastolatka zwykle wymaga, żeby miał on dochód z pracy. Pierwsza praca albo płatne zlecenie mogą otworzyć te drzwi.
- W niektórych krajach istnieją konta oszczędnościowe na edukację z własnymi zasadami.
- Wiele rodzin zaczyna od szerokiego, taniego funduszu zamiast pojedynczych akcji, bo rozkłada on ryzyko. To popularne podejście, a nie porada dla Twojej sytuacji.
Ustal wcześniej, ile możesz spokojnie stracić, i powiedz dziecku prawdę: wartość może spaść, a to część inwestowania. Mały spadek przy małej kwocie to uczciwa lekcja.
Jeśli dziecko zarabia w domu, nasz tekst o obowiązkach dla 9-latka, dzięki którym można zarobić podaje realistyczne prace i stawki. O tym, czy w ogóle płacić za obowiązki, przeczytasz w artykule czy dzieci powinny dostawać pieniądze za obowiązki, a o nawykach oszczędzania i budżetowania, które poprzedzają każde inwestowanie, w tekście jak uczyć dzieci zarządzania pieniędzmi.
Najpierw ćwicz na systemie punktów
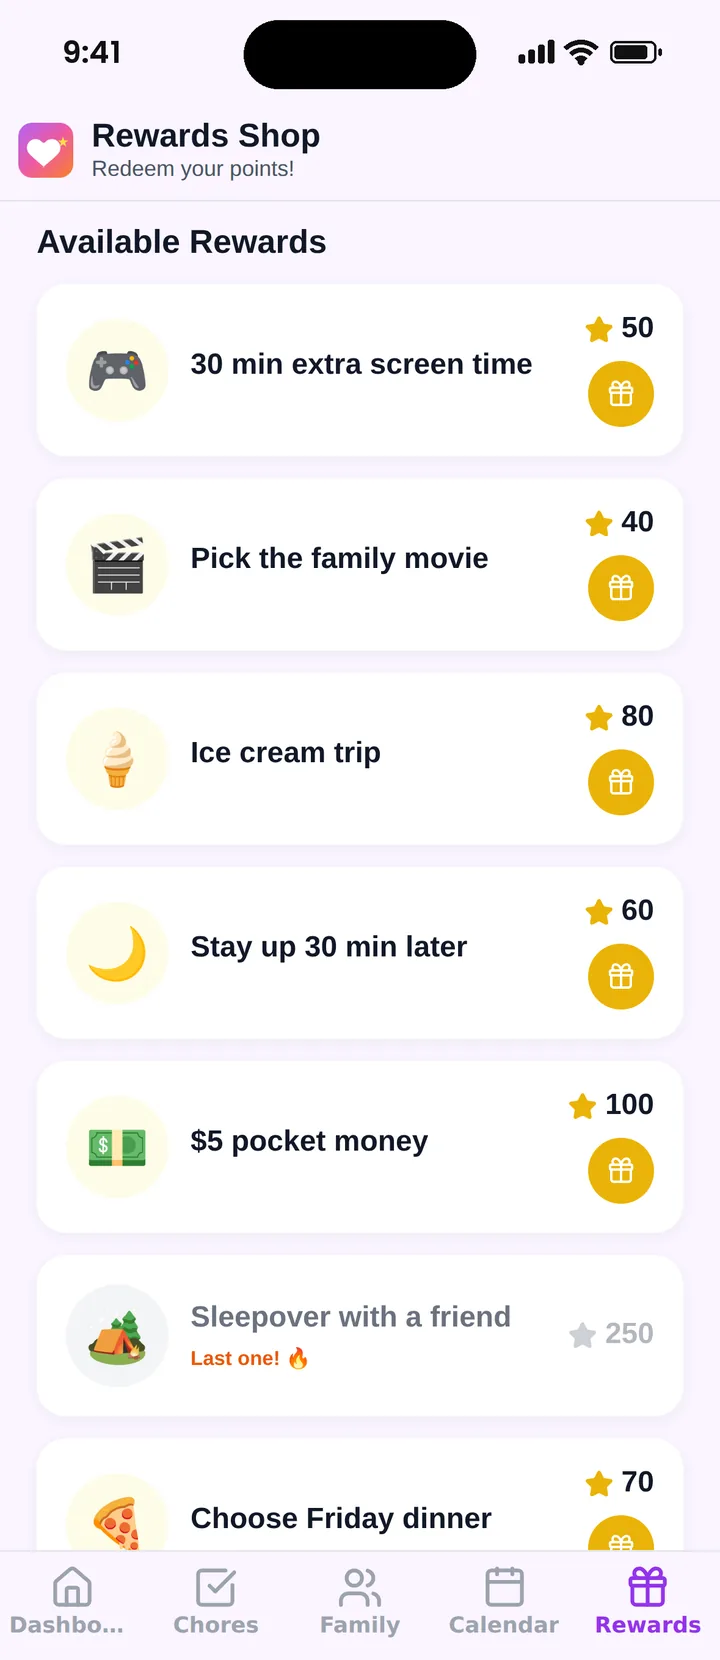
System punktów może być bezpieczną próbą generalną przed prawdziwymi pieniędzmi: dzieci zdobywają punkty za wysiłek, widzą cennik i decydują, czy wydać od razu, czy odłożyć na coś większego. Do nauki tych nawyków nie potrzeba prawdziwych dolarów.
Kilka sposobów, jak rozwinąć ten pomysł:
- Ustaw większą nagrodę, na przykład całodzienną wycieczkę za 400 pkt, żeby dziecko musiało oszczędzać przez kilka tygodni.
- Zaproponuj „premię za oszczędzanie”: jeśli dziecko nie ruszy punktów przez miesiąc, dostanie o 10% więcej. To procent składany w miniaturze.
- Pozwól wybrać między małą nagrodą teraz a większą później i porozmawiaj o tym, co dziecko by wybrało, gdyby to były prawdziwe pieniądze.
- Gdy chcesz mówić o cenach w dolarach, użyj przelicznika 100 punktów za 1 USD.
Premia za oszczędzanie to rodzinna zasada, którą liczysz samodzielnie. Liczy się wzorzec, a nie matematyka.
Rozmowa o ryzyku bez straszenia
Dzieci chłoną Twoje emocje związane z pieniędzmi. Jeśli rynki Cię denerwują, usłyszą to. Prowadź rozmowę spokojnie i konkretnie.
- Pokaż długi wykres szerokiego funduszu. Wskaż spadki i zapytaj: „Co zrobisz w tym miejscu?”. Większość dzieci odpowiada, że sprzeda, co otwiera dobrą rozmowę o cierpliwości.
- Wyjaśnij, że nikt nie przewidzi następnego miesiąca, dlatego ludzie rozkładają pieniądze na wiele firm zamiast stawiać na jedną.
- Opłaty wytłumacz prostymi słowami: opłata to mały kawałek, który co roku trafia do tego, kto zarządza funduszem, niezależnie od tego, czy fundusz zyskuje, czy traci.
- Rozdziel cele według czasu. Pieniądze na rower na przyszłą wiosnę należą do słoika z oszczędnościami. Pieniądze na studia albo emeryturę, odległe o wiele lat, to miejsce, gdzie inwestowanie może mieć sens.
Potem poproś, żeby dziecko wyjaśniło Ci to własnymi słowami. Jeśli potrafi nauczyć młodsze rodzeństwo, to rozumie.
Dawaj dziecku decyzje o pieniądzach, nie tylko pieniądze
Najskuteczniejsza lekcja to decyzja z konsekwencją. Kilka pomysłów:
- Nastolatek dostaje miesięczny budżet na ubrania i zatrzymuje niewydaną część.
- Dziecko w wieku 11–12 lat wybiera między zabawką za 20 USD teraz a podwojeniem słoika oszczędności do 40 USD za dwa miesiące.
- Dziecko zarabia od 2 do 5 USD za duże dodatkowe zadanie, na przykład mycie samochodu, i samo decyduje, co zrobić z tymi pieniędzmi.
Podstawowe obowiązki domowe zostaw bez wynagrodzenia, jako część bycia członkiem rodziny, a płać za dodatkowe zadania. Typowe tygodniowe kieszonkowe to 3–7 USD w wieku 5–7 lat, 7–10 USD w wieku 8–10 lat, 10–15 USD w wieku 11–13 lat i 15–25 USD od 14. roku życia. To punkt wyjścia, a nie norma.
Gdy dziecko źle wyda małą kwotę, powstrzymaj się od ratowania sytuacji. Żal po zakupie za 6 USD to tania lekcja.
Punkty za nagrody w Famiyo
Jeśli chcesz ćwiczyć na punktach bez budowania arkusza, może to zrobić aplikacja.
Famiyo to darmowa aplikacja rodzinna na iPhone'a i Androida, która łączy wspólny kalendarz rodzinny, zadania z punktami i sklep z nagrodami. Dzieci dołączają kodem, bez adresu e-mail. Tworzysz nagrody z ceną w punktach, także kieszonkowe jako nagrodę, ustawiasz, ile jest dostępnych i kiedy, a dzieci odbierają je na własnym telefonie i widzą, ile punktów im zostanie. Famiyo nie przechowuje ani nie przesyła prawdziwych pieniędzy, więc gotówkę przekazujesz Ty, poza aplikacją. Ekrany ze statystykami pokazują punkty z tego tygodnia i łącznie, co pomaga w rozmowie o oszczędzaniu.
Przegląd opcji znajdziesz w zestawieniu najlepszych aplikacji do kieszonkowego dla dzieci.
Dobry następny krok w tym tygodniu: usiądź z dzieckiem, wybierzcie jeden cel oszczędnościowy z ceną i zapiszcie go na kartce w miejscu, które widzicie oboje.
Najczęstsze pytania
W jakim wieku zacząć uczyć dziecko o inwestowaniu?
Podstawy pieniędzy możesz zacząć około 5. roku życia, gdy dziecko liczy i rozumie, że każdy wybór coś kosztuje. Pomysł wzrostu i procentu składanego wprowadź około 9–11 lat, a prawdziwe pojęcia inwestycyjne około 12–14 lat, z rodzicem, który kontroluje rachunek.
Jak wytłumaczyć dziecku, czym jest giełda?
Powiedz, że akcja to maleńki kawałek firmy. Gdy firmie idzie dobrze, ten kawałek może być wart więcej, a gdy źle, może stracić na wartości. Posłuż się markami, które dziecko zna, na przykład ulubionymi butami albo grą.
Czy dziecko może mieć własne inwestycje?
W większości krajów nie bezpośrednio. Małoletni zwykle inwestują przez rachunek prowadzony przez dorosłego, a część rodzin korzysta z kont oszczędnościowych na edukację. Zasady i podatki zależą od kraju, więc zapytaj doradcę finansowego albo instytucję, która prowadzi rachunek.
Czy dać dziecku prawdziwe pieniądze do inwestowania?
Niewielka kwota prawdziwych pieniędzy uczy więcej niż symulacja, o ile potrafisz pogodzić się z jej utratą. Wiele rodzin przeznacza na to część oszczędności albo prezentów i pozwala dziecku współdecydować w ustalonych granicach.
Jak nauczyć dziecko, że inwestowanie wiąże się z ryzykiem?
Powiedz to wprost. Pokaż wykres funduszu z długiego okresu razem ze spadkami i porozmawiaj o tym, dlaczego ludzie inwestują latami, a nie tygodniami. Mała, prawdziwa strata na małej kwocie to bezpieczny sposób, żeby się tego nauczyć.
Wypróbuj Famiyo z rodziną
Zadania z punktami, sklep z nagrodami dla dzieci i jeden wspólny kalendarz rodzinny. Konfiguracja zajmie kilka minut.


Darmowa do pobrania • Bez karty kredytowej • Na iOS i Androida