Jak uczyć dzieci zarządzania pieniędzmi w każdym wieku
Czego uczyć dziecko o pieniądzach w wieku 3–17 lat, jak działa podział na wydawanie, oszczędzanie i dzielenie się i jak urealnić płatności telefonem.
Autor: Famiyo Editorial Team5 min czytania
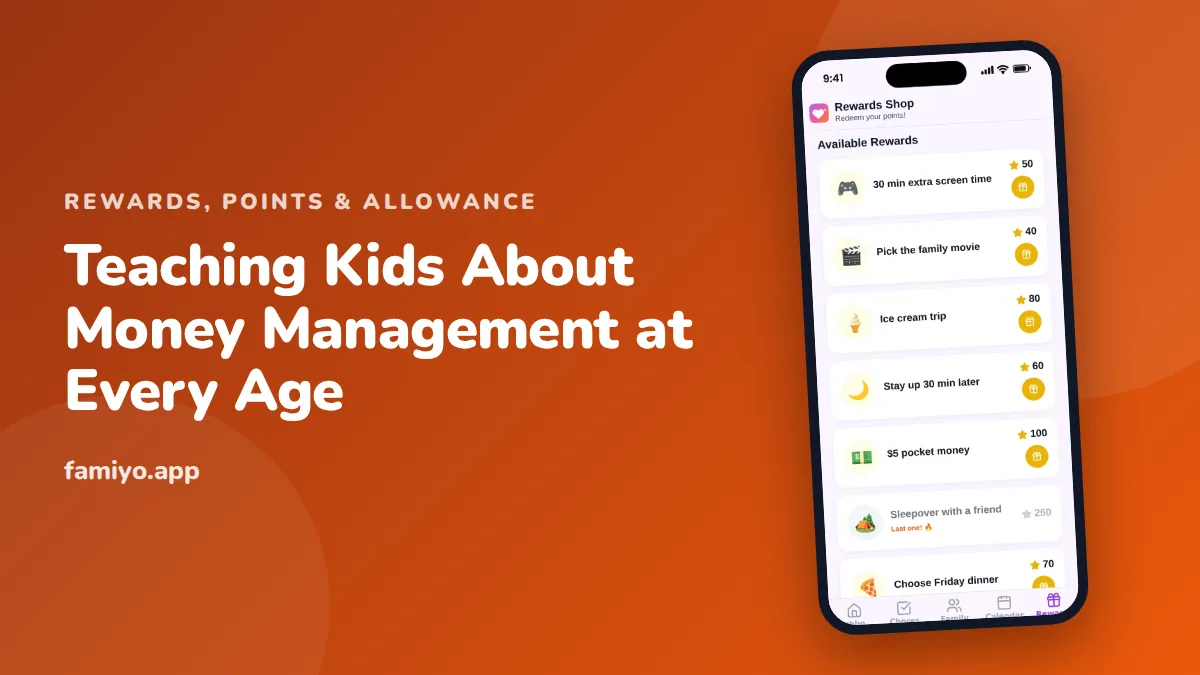
Większość z nas uczyła się obchodzenia z pieniędzmi, patrząc, jak gotówka przechodzi z rąk do rąk. Twoje dzieci dorastają, stukając w telefon i czekając na paczkę, która przychodzi po dwóch dniach, więc związek między zarabianiem, wydawaniem a tym, że zostaje mniej, jest znacznie trudniej dostrzec. Ten poradnik pokazuje, czego uczyć w którym wieku, jak ustawić system, z którego dziecko naprawdę się czegoś nauczy, i jak sprawić, żeby cyfrowe pieniądze stały się dla niego prawdziwe.
Najpierw nawyki: lekcje o pieniądzach zaczynają się od przyzwyczajeń
Zanim zajmiesz się oprocentowaniem czy inwestowaniem, postaw na cztery nawyki: czekanie przed zakupem, porównywanie cen, odkładanie części pieniędzy i zauważanie, ile kosztował wybór. Te cztery nawyki dziecko zabierze w dorosłe decyzje finansowe. Wiedza, na przykład jak działa karta kredytowa, dojdzie później, gdy nawyki już będą.
Najprostszy sposób, żeby je zbudować, to dać dziecku niewielką kwotę do własnej dyspozycji i milczeć, gdy zdecyduje źle. Dziecko w wieku 7 lat, które kupi zabawkę psującą się po tygodniu, nauczy się więcej niż z jakiegokolwiek wykładu. Kosztowało to kilka dolarów, a to najtańsza lekcja, jaką kiedykolwiek weźmie.
Czego uczyć w którym wieku
| Wiek | Na czym się skupić | Co wypróbować w tym tygodniu |
|---|---|---|
| 3–5 lat | Rzeczy kosztują, nie można mieć wszystkiego, czekanie | Niech samo poda pieniądze kasjerowi, a Ty powiedz: „To kosztuje 2 USD” |
| 6–8 lat | Liczenie, oszczędzanie na cel, wydawanie, oszczędzanie, dzielenie się | Zacznij od małej tygodniowej kwoty w trzech słoikach albo na trzech podpisanych listach |
| 9–11 lat | Potrzeby a zachcianki, porównywanie cen, prosty budżet | Daj ustaloną kwotę na jedno wyjście albo prezent i pozwól dziecku zaplanować wydatki |
| 12–14 lat | Planowanie wydatków na dłuższy okres, gotówka a płatności cyfrowe, oszustwa | Przejdź na kwotę miesięczną, z której dziecko pokrywa kilka wydatków |
| 15–17 lat | Realne koszty, zarabianie poza domem, konto w banku, odsetki | Załóż z nastolatkiem konto młodzieżowe (zasady zależą od banku i kraju) i raz w miesiącu przeglądaj je razem z nim |
Nie trafisz w każdy punkt we właściwym wieku. Przeskakuj, wracaj, powtarzaj. Dzieci wracają do tych samych lekcji na każdym etapie, rozumiejąc je lepiej.
Ustaw rutynę z pieniędzmi, którą dziecko widzi
Stała kwota w stałym terminie napędza całą resztę. Popularna zasada to 1 USD tygodniowo za każdy rok życia, więc dziecko w wieku 8 lat dostałoby 8 USD. Typowe widełki tygodniowe to 3–7 USD w wieku 5–7 lat, 7–10 USD w wieku 8–10 lat, 10–15 USD w wieku 11–13 lat i 15–25 USD od 14. roku życia. Potraktuj to jako punkt wyjścia i ustal kwotę według tego, co dziecko ma z niej pokrywać.
Przy młodszych dzieciach dziel każdą wypłatę tak samo. Prosta wersja to 50% na wydawanie, 40% na oszczędzanie i 10% na dzielenie się. Przy 6 USD tygodniowo to 3 USD na wydanie, 2,40 USD na odłożenie i 0,60 USD na dzielenie się. Użyj prawdziwych słoików albo trzech podpisanych wierszy w prostej tabelce. Ważne, żeby dziecko widziało, jak rosną oszczędności.
Dwie zasady sprawiają, że system uczy, a nie tylko wypłaca:
- Nie ratuj dziecka z opresji. Jeśli pieniądze się skończyły, to ich nie ma do następnego tygodnia. Powiedz to życzliwie, ale nie ustępuj.
- Zadbaj o przewidywalność. Ta sama kwota, ten sam dzień. Dziecko nie zaplanuje niczego z pieniędzy, które pojawiają się losowo.
To, czy wiązać te pieniądze z obowiązkami, to osobna dyskusja. Omawiamy ją w tekście czy płacić dzieciom za obowiązki, a w skrócie: podstawowe obowiązki rodzinne zostaw bez wynagrodzenia, a płać za dodatkowe.
Spraw, żeby cyfrowe pieniądze były widoczne
Gotówkę łatwo zrozumieć: oddajesz ją i masz mniej. Płatność kartą albo telefonem pomija cały ten etap. Kilka nawyków przywraca to poczucie.
- Pokazuj saldo przed zakupem i po nim. „Na koncie jest 40 USD. To kosztuje 12 USD. Zostanie 28 USD.”
- Pozwól dziecku zapłacić, nawet Twoją kartą. Potem niech odliczy tę samą kwotę w gotówce, żeby koszt miał rozmiar, który widać.
- Rozmawiaj wprost o zakupach w aplikacjach i walucie w grach. Paczka klejnotów to prawdziwe pieniądze w przebraniu.
- Przy większych zakupach stosuj zasadę czekania. Przy rzeczach powyżej ustalonej kwoty poczekaj 48 godzin i zobacz, czy dziecko nadal tego chce.
- Porównuj ceny na głos. Otwórz dwa sklepy na jednym ekranie i zapytaj, który jest tańszy i dlaczego.
Nastolatki potrzebują też innych lekcji: jak odnawiają się subskrypcje, dlaczego „darmowy okres próbny” wymaga karty, jak rozpoznać oszukańczą wiadomość i ile kosztuje opłata w skali roku. Takie rozmowy idą lepiej, gdy zadajesz pytania, niż gdy prawisz kazania.
Ucz oszczędzania na konkretny cel, a nie z zasady
„Odkładaj pieniądze” niewiele znaczy dla dziecka. „Odkładaj na zestaw klocków” znaczy bardzo dużo. Wybierz jedną rzecz, na której dziecku naprawdę zależy, zapisz cenę na kartce i zaznacz, ile to zajmie tygodni. Załóżmy, że dziecko w wieku 9 lat dostaje 8 USD tygodniowo i 40% odkłada, czyli 3,20 USD. Zestaw za 32 USD to dziesięć tygodni. Dla dziecka to długie czekanie, więc podziel je na etapy: rysunek zestawu z dziesięcioma kratkami, z których co tydzień dziecko zamalowuje jedną.
Niektóre rodziny dokładają dopłatę do oszczędności, na przykład 0,25 USD za każdy zaoszczędzony 1 USD. Pokazuje to, po co się oszczędza, a kosztuje niewiele w porównaniu z samą lekcją. Dopłata ma być niewielka, ogłoszona z góry, a gdy dziecko nabierze nawyku, możesz ją wycofać.
Pozwól na drobne błędy
Trudno patrzeć, jak dziecko wydaje miesiąc oszczędzania na byle co. Mimo to się nie wtrącaj, w rozsądnych granicach. Dobra wskazówka: strata ma być na tyle mała, żeby dziecko odrobiło ją w kilka tygodni.
Potem pytaj, zamiast pouczać. „Co o tym myślisz teraz?” i „Co zrobisz następnym razem?” skłaniają do myślenia. Wypominanie, że to było do przewidzenia, zamyka drzwi.
Granice bezpieczeństwa też mają znaczenie. Możesz zawetować zakupy niebezpieczne, nieodpowiednie albo sprzeczne z zasadami rodziny. Powiedz o tym z góry, żeby weto nie było niespodzianką.
Punkty jako pomost do prawdziwych pieniędzy
Niektóre dzieci nie są jeszcze gotowe na prawdziwe pieniądze albo chcesz ćwiczyć nawyki, zanim w grę wejdą prawdziwe dolary. Punkty sprawdzają się jako waluta treningowa. Dziecko zdobywa je za zadania, obserwuje saldo, odkłada na coś większego i widzi, ile kosztuje wydawanie. Domyślny przelicznik punktów na pieniądze to u nas 100 punktów = 1 USD, więc te same lekcje da się przenieść na prawdziwe pieniądze. Nasz poradnik o systemie punktów dla dzieci wyjaśnia, jak ustawić wartości.
Przejście do prawdziwego inwestowania i procentu składanego przychodzi później, gdy nawyk oszczędzania jest już stabilny. Ten kolejny krok opisujemy w tekście jak uczyć dziecko o inwestowaniu.
Ćwiczenie ze sklepem z nagrodami w Famiyo
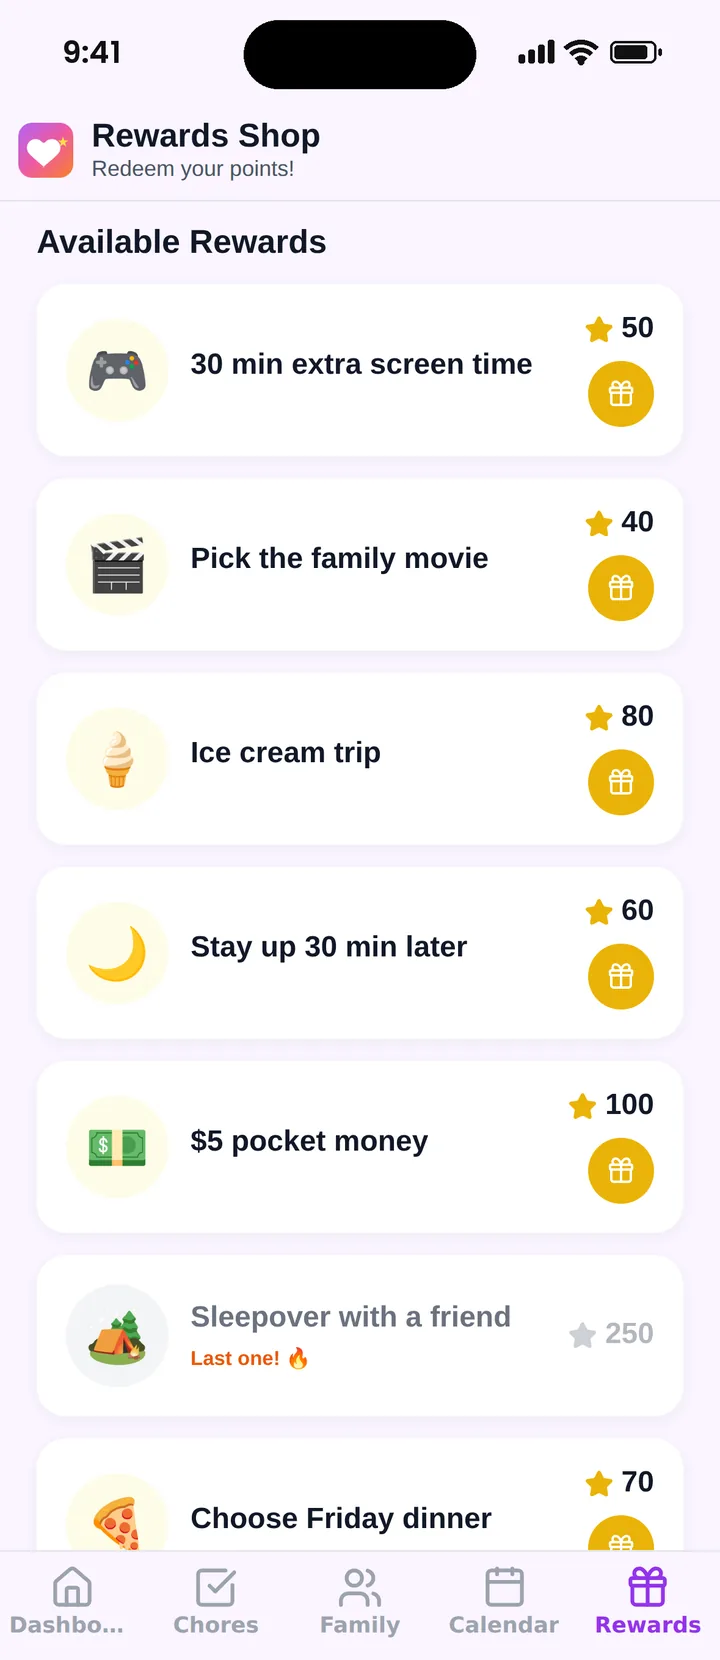
Famiyo to darmowa aplikacja rodzinna na iPhone'a i Androida, która łączy wspólny kalendarz rodzinny, zadania z punktami i sklep z nagrodami. Dzieci dołączają kodem, bez adresu e-mail. W sklepie z nagrodami tworzysz nagrody z ceną w punktach, ustalasz, ile ich jest i kiedy są dostępne. Kieszonkowe może być jedną z nagród, na przykład „5 USD kieszonkowego za 500 punktów”, ale same pieniądze przechodzą z rąk do rąk poza aplikacją, bo Famiyo nie przechowuje ani nie przesyła prawdziwych pieniędzy. Dziecko odbiera nagrodę na własnym telefonie i widzi, ile punktów mu zostanie, czyli ten sam widok „przed i po”, który sprawia, że cyfrowe wydawanie staje się prawdziwe. Porównanie dostępnych rozwiązań znajdziesz w zestawieniu aplikacji do kieszonkowego dla dzieci.
Wybierz jeden nawyk z tej strony, najlepiej stałą tygodniową kwotę i podział na trzy części, i stosuj go przez miesiąc, zanim dodasz cokolwiek więcej.
Najczęstsze pytania
Od jakiego wieku uczyć dziecko o pieniądzach?
Około 3.–5. roku życia, od prostych zasad: rzeczy kosztują, na zakup trzeba poczekać, można wybrać jedną z dwóch rzeczy. Prawdziwe liczenie monet i mała, stała kwota zaczynają mieć sens zwykle w wieku 5–7 lat, gdy dziecko umie liczyć i rozumie, czym jest odkładanie.
Na czym polega metoda wydawanie, oszczędzanie, dzielenie się?
Pieniądze dzielisz na trzy słoiki albo trzy pozycje: na wydanie od razu, na odłożenie na coś większego i na pomoc innym. Przy młodszych dzieciach często stosuje się podział 50% na wydawanie, 40% na oszczędzanie i 10% na dzielenie się. Dopasuj proporcje do tego, czego dziecko ma się nauczyć.
Ile kieszonkowego dawać dziecku?
Popularna zasada to 1 USD tygodniowo za każdy rok życia. Typowe widełki to 3–7 USD w wieku 5–7 lat, 7–10 USD w wieku 8–10 lat, 10–15 USD w wieku 11–13 lat i 15–25 USD od 14. roku życia. To punkt wyjścia, a nie norma.
Jak uczyć dziecko o pieniądzach, gdy wszystko jest cyfrowe?
Spraw, żeby pieniądze były widoczne. Pokaż cenę, saldo przed zakupem i po nim oraz to, co ta sama kwota oznacza w gotówce. Pozwól dziecku zapłacić, nawet Twoją kartą, a potem odliczyć koszt w gotówce. Pomogą też punkty albo prosta tabelka.
Wypróbuj Famiyo z rodziną
Zadania z punktami, sklep z nagrodami dla dzieci i jeden wspólny kalendarz rodzinny. Konfiguracja zajmie kilka minut.


Darmowa do pobrania • Bez karty kredytowej • Na iOS i Androida