Kieszonkowe na ubrania dla nastolatka: jak je ustawić
Jak ustawić nastolatkowi budżet na ubrania: co obejmuje, od jakiej kwoty zacząć, jak go wypłacać i zasady, dzięki którym zakupy nie kończą się kłótnią.
Autor: Famiyo Editorial Team5 min czytania
Mniej więcej w wieku 12–13 lat ubrania przestają być czymś, co po prostu kupujesz, a stają się czymś, o czym Twoje dziecko ma bardzo stanowcze zdanie. Kieszonkowe na ubrania przenosi decyzje, a razem z nimi konsekwencje, na osobę, która nosi dany strój. Ten poradnik pokazuje, co uwzględnić, jak dobrać kwotę, jak ją wypłacać tak, żeby działało to na telefonie, i co zrobić, gdy już w drugim tygodniu wszystko się sypnie.
Czym naprawdę jest kieszonkowe na ubrania
To stała kwota, wypłacana według harmonogramu, za którą nastolatek kupuje sobie ubrania. To nie nagroda i nie zwykłe kieszonkowe. Zamiast rozmowy w galerii handlowej w stylu „kupisz mi to?” pojawia się budżet, którym dziecko zarządza samo.
Pomysł działa, bo zamienia powracającą kłótnię w system. Kwotę i granice ustalasz raz. Nastolatek sam rozstrzyga, czy buty za 60 USD są warte rezygnacji z trzech innych zakupów. To prawdziwa nauka gospodarowania pieniędzmi, a stawka jest na tyle niska, że pomyłkę da się przeżyć.
Wpisuje się to też w szerszy obraz tego, czym nastolatek powinien zarządzać sam. Jeśli nie ustalono jeszcze ogólnej struktury, nasz poradnik o kieszonkowym dla nastolatków opisuje, ile, jak często i na co ma wystarczać zwykłe kieszonkowe. Budżet na ubrania działa obok, jako druga, oddzielna kwota.
Co wchodzi w budżet, a co zostaje po Twojej stronie
Najczęstszą przyczyną porażki jest niejasność. „Ubrania” zamieniają się w spór o to, czy bluza z siłowni się liczy. Spisz listę.
| Zwykle z budżetu nastolatka | Zwykle nadal po Twojej stronie |
|---|---|
| Codzienne koszulki, jeansy, bluzy, buty | Zimowa kurtka, gdy stara jest za mała lub zniszczona |
| Rzeczy markowe lub modne ponad podstawy | Mundurek lub elementy wymaganego stroju szkolnego |
| Dodatki, czapki, biżuteria | Stroje sportowe i sprzęt drużynowy |
| Dodatkowe pary sneakersów | Elegancki strój na ślub lub pogrzeb |
| Sezonowe odświeżenie garderoby | Bielizna i skarpetki (wiele rodzin zostawia je na liście domowych zakupów) |
Prawą kolumnę dopasuj do swojej rodziny. Zasada jest taka, żeby prawdziwe potrzeby zostawić sobie, a nastolatkowi oddać wybory związane z gustem. Dobry sprawdzian: jeśli brak danej rzeczy sprawiłby problem w szkole, na pogodzie albo na uroczystości, kupujesz ją Ty. Jeśli to decyzja stylistyczna, decyduje nastolatek.
Niektóre rodziny wyznaczają też niewielką pulę „awaryjną”. Buty, z których dziecko wyrosło w środku miesiąca, to nie porażka w budżetowaniu, a nastolatek z mokrymi stopami nie wyniesie z tego lekcji, na którą liczysz.
Ile dawać
Nie ma żadnego oficjalnego standardu, więc licz na własnych liczbach. Trzy kroki:
- Zsumuj, ile poszło na ubrania tego dziecka w ostatnich 12 miesiącach. Jeśli nie pamiętasz, zajrzyj do wyciągów z karty.
- Odejmij rzeczy, które planujesz nadal kupować sam, jak kurtka i mundurek.
- Podziel resztę przez liczbę wypłat. Dwanaście przy wypłatach miesięcznych, cztery przy sezonowych.
Załóżmy, że zostaje 480 USD rocznie. Miesięcznie to 40 USD, sezonowo 120 USD. Zaokrąglij do liczby łatwej do zapamiętania i łatwej do zmiany.
Dwie przestrogi. Jeśli nastolatek dotąd kupował Twoją kartą bez limitu, pierwszy budżet będzie jak obniżka pensji, bo właśnie nią jest. Powiedz to wprost. A jeśli stać Cię tylko na kwotę wyraźnie za niską, przyznaj to i zapowiedz, że wrócicie do niej za trzy miesiące, gdy zobaczycie, jak to działa. Nastolatki znacznie lepiej przyjmują „tyle możemy” niż kwotę wziętą z kapelusza.
Co do zwykłego kieszonkowego: w naszych widełkach dla 14-latków i starszych to typowo 15–25 USD tygodniowo. Ubrania to osobna pula, więc nie odejmuj jej od tej kwoty.
Wypłata miesięczna czy sezonowa
Miesięczna jest łatwiejsza w prowadzeniu i w planowaniu. Sezonowa daje większe kwoty i uczy oszczędzania, bo nastolatek musi zdecydować, czy wydać wszystko we wrześniu, czy zostawić trochę na zimowy sweter.
| Miesięczna | Sezonowa (4 razy w roku) | |
|---|---|---|
| Najlepsza dla | wieku 12–14 lat, pierwszy budżet | wieku 15 lat i więcej, z pewnym doświadczeniem |
| Uczy | małych, regularnych decyzji | planowania i odkładania na większe rzeczy |
| Ryzyko | częste drobne zakupy słabej jakości | nastolatek wydaje wszystko w pierwszym tygodniu |
| Obsługa | jedna wypłata w stałym dniu miesiąca | cztery wypłaty, powiązane z początkiem roku szkolnego, zimą, wiosną i latem |
Jeśli się wahasz, zacznij od miesięcznej i przejdź na sezonową, gdy nastolatek przynajmniej raz zostanie bez pieniędzy przed czasem i spokojnie sobie z tym poradzi.
Jak wypłacać
Wybierz formę, która pasuje do tego, jak nastolatek naprawdę kupuje. Jeśli głównie przez internet, przelew na konto dla nastolatka albo karta przedpłacona będą wygodniejsze niż gotówka. Jeśli robi zakupy stacjonarnie z kolegami, sprawdzi się gotówka lub karta. Ważne, żeby pieniądze trafiały do dziecka tego samego dnia w każdym okresie, bez przypominania. Jeśli zapomnisz, system szybko traci wiarygodność.
Trzymaj te pieniądze osobno od zwykłego kieszonkowego, najlepiej na innym koncie albo w osobnej kopercie. Przez mieszanie obu pul „nie zostało mi na buty” zamienia się w „jesteś mi winien 50 USD”.
Ustal zasady przed pierwszą wypłatą
Krótka rozmowa przed przekazaniem pieniędzy oszczędza później mnóstwo kłótni. Omów te punkty:
- Kwota i dzień wypłaty
- Co jest objęte budżetem, a co nie (skorzystaj z tabeli powyżej)
- Twoje weto: wszystko, co łamie zasady szkoły, bezpieczeństwo albo wartości Waszej rodziny, odpada
- Co się dzieje, gdy pieniądze się skończą (nic, aż do następnej wypłaty, poza prawdziwymi potrzebami)
- Zwroty: rzeczy kupione za pieniądze na ubrania można zwrócić, ale zwrot wraca do puli na ubrania
Potem powiedz na głos kluczowe zdanie: „Jak Ci zabraknie, nie dokładamy na zachcianki. Pokrywamy prawdziwe potrzeby”. Nastolatki sprawdzą to raz. Twoja reakcja zdecyduje, czy system zadziała.
Kiedy dojdzie do pierwszego przepuszczenia pieniędzy, powstrzymaj odruch ratowania. Zapytaj, co zrobiłby inaczej, wysłuchaj i na tym poprzestań. Powody są te same, co w naszym tekście o tym, jak uczyć dzieci o pieniądzach: małe porażki w wieku 14 lat kosztują dużo mniej niż duże w wieku 24.
Nie łącz tego z obowiązkami i pracą
Nie uzależniaj kieszonkowego na ubrania od obowiązków. Ubrania to potrzeba. Jeśli wykonywanie obowiązków może zmniejszyć kwotę, wpadasz w negocjacje, czy niewyczyszczona łazienka jest warta pary jeansów, i żadna z tych lekcji się nie ostoi.
Z dodatkami jest inaczej. Jeśli nastolatek chce kurtkę za 120 USD ponad swój budżet, to dobry moment na rozmowę o zarabianiu na obowiązkach. Nasz poradnik o obowiązkach dla nastolatków, za które można zarobić opisuje uczciwe stawki za większe zadania, a tekst o pierwszej pracy nastolatka mówi, co robić, gdy zarabianie poza domem staje się realne. Wiele rodzin zmniejsza kwotę na ubrania, gdy nastolatek zaczyna regularną pracę, a potem ustala, co przechodzi na jego własną wypłatę.
Dodatki i kieszonkowe w Famiyo
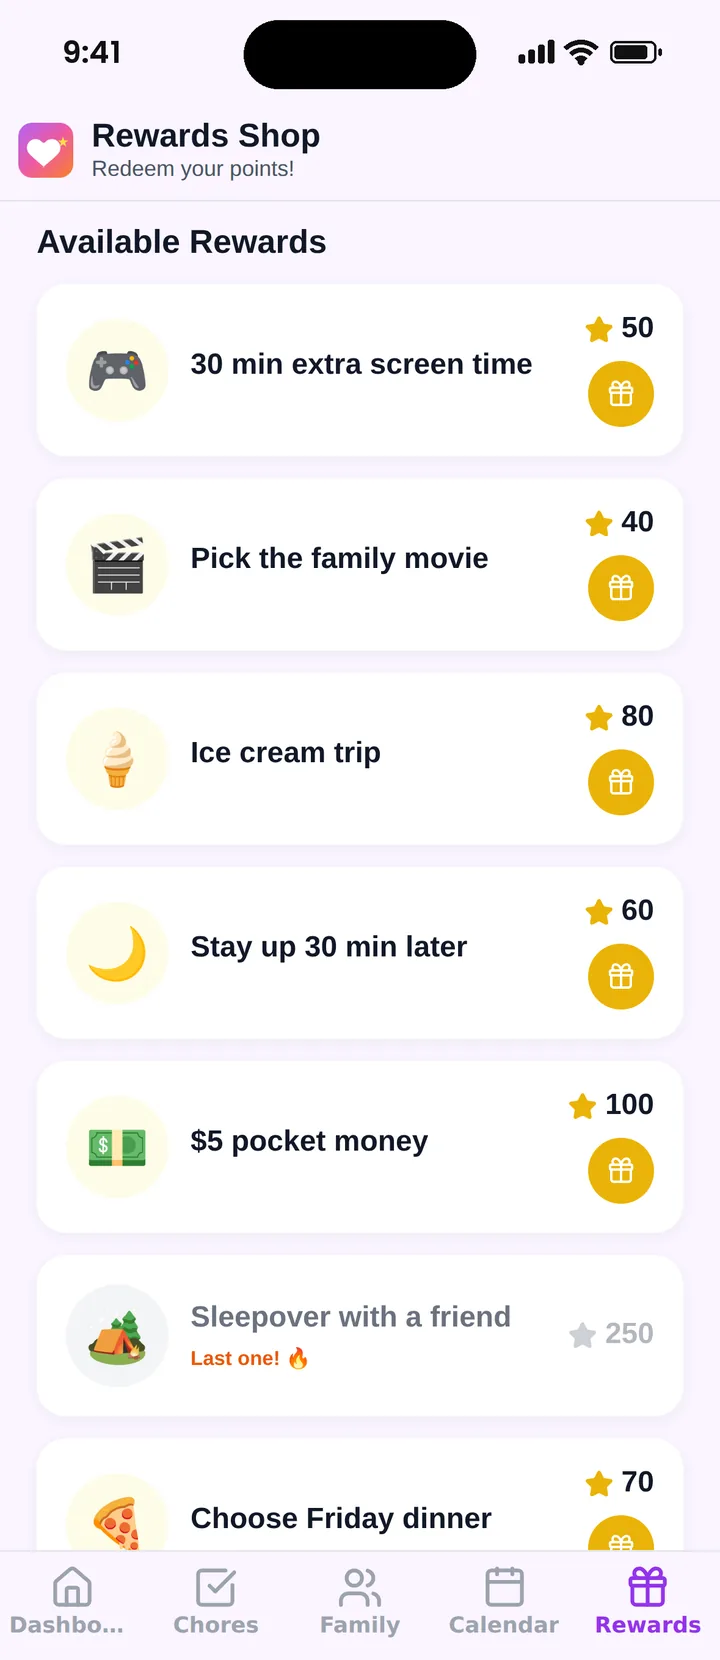
Famiyo to darmowa aplikacja rodzinna na iPhone’a i Androida, która łączy wspólny kalendarz rodzinny, zadania z punktami i sklep z nagrodami. Dzieci dołączają kodem, bez adresu e-mail. Aplikacja nie przechowuje ani nie przesyła pieniędzy, a samo kieszonkowe na ubrania powinno zostać poza nią. Przydaje się przy opcjonalnych dodatkach: nastolatek zdobywa punkty za obowiązki, a Ty dodajesz do sklepu z nagrodami takie pozycje jak „10 USD na ubrania” albo wypłatę kieszonkowego, w cenie punktowej wybranej przez Ciebie. Przy domyślnym przeliczniku 100 punktów za 1 USD taka nagroda kosztowałaby 1000 punktów. Same pieniądze przekazujecie sobie w prawdziwym życiu. Inne narzędzia do porównania znajdziesz w zestawieniu najlepszych aplikacji do kieszonkowego dla dzieci.
Przegląd po jednym sezonie
Zaznacz w kalendarzu datę za trzy miesiące. Na przeglądzie zadaj trzy pytania: Czy kwota wystarczyła na podstawy? Czy wydarzyło się coś, co powinna była objąć jakaś zasada? Czy czas przejść na wypłaty sezonowe albo podnieść kwotę?
Wprowadź poprawki, zapisz zmianę i jedźcie dalej. Kieszonkowe na ubrania, którego nikt nie przegląda, zamienia się w stały koszt, którego nikt nie rozumie, a to przeciwieństwo tego, co miało powstać.
Najczęstsze pytania
Ile kieszonkowego na ubrania powinien dostawać nastolatek?
Weź to, co zwykle wydajesz na jego ubrania w ciągu roku, podziel przez liczbę wypłat i skoryguj po pierwszym sezonie próbnym. Nie ma jednej obowiązującej kwoty. Dopasuj ją do swojego budżetu, potrzeb nastolatka i lokalnych cen.
Czy pieniądze na ubrania powinny być osobno od zwykłego kieszonkowego?
W większości rodzin tak. Kieszonkowe służy na zachcianki, a pieniądze na ubrania na potrzeby. Dwie kwoty, najlepiej wypłacane w dwóch różnych terminach, nie pozwolą nastolatkowi ich pomieszać i powiedzieć potem, że buty „poszły z jego kieszonkowego”.
Czy nastolatek powinien zarabiać na ubrania obowiązkami?
Nie. Ubrania to podstawowa potrzeba, więc budżet nie powinien zależeć od tego, jak nastolatek wywiązuje się z obowiązków. Wypłacaj go niezależnie, a dodatki niech sfinansują obowiązki albo praca. Dzięki temu nauka planowania wydatków pozostaje czysta.
Co zrobić, gdy nastolatek wyda wszystko od razu?
Nie ratuj go. Brak pieniędzy do następnej wypłaty to właśnie ta lekcja. Prawdziwe potrzeby, jak zimowa kurtka czy buty, z których dziecko wyrosło, pokryj sam, a zachcianki niech nastolatek finansuje z własnych pieniędzy do kolejnej wypłaty.
Od jakiego wieku zacząć kieszonkowe na ubrania?
Większość rodzin zaczyna między 12. a 14. rokiem życia, kiedy nastolatek zaczyna dbać o marki i dopasowanie i poradzi sobie z budżetem miesięcznym lub sezonowym. Młodsze dzieci mogą zacząć od małej, nadzorowanej wersji dla jednej kategorii, na przykład butów.
Wypróbuj Famiyo z rodziną
Zadania z punktami, sklep z nagrodami dla dzieci i jeden wspólny kalendarz rodzinny. Konfiguracja zajmie kilka minut.
Darmowa do pobrania • Bez karty kredytowej • Na iOS i Androida